Kvantitativní utahování: Proč může na trzích dojít k nedostatku peněz, i když jich je v ekonomice stále dost?
Centrální banky mohou ovlivňovat finanční trhy i bez jediného zvýšení úrokových sazeb. Stačí, když přestanou nakupovat státní dluhopisy a nechají své dosavadní investice postupně doběhnout.
Tento proces, označovaný jako kvantitativní utahování (QT), může zvýšit výnosy dluhopisů, zdražit financování firem a vytvořit problémy na trzích, kde si finanční instituce půjčují peníze přes noc. Pro investory je podstatné především to, že dopad nemusí být pozvolný ani rovnoměrný.
Když centrální banka přestane nakupovat, někdo jiný musí
Během období uvolněné měnové politiky centrální banky nakupovaly velké objemy státních dluhopisů a dalších cenných papírů. Tím podporovaly jejich ceny, stlačovaly výnosy a dodávaly bankovnímu systému peněžní rezervy. Při kvantitativním utahování postupují opačně: splatné dluhopisy v plném rozsahu nenahrazují novými nákupy, takže jejich podíl v rozvaze centrální banky klesá. Stát však musí svůj dluh financovat dál. Dluhopisy proto ve větší míře přebírají soukromí investoři, například banky, penzijní fondy a investiční společnosti.
Pro investora je zásadní jednoduchý vztah: když musí trh vstřebat více dluhopisů, jejichž nákupy už nepodporuje centrální banka, mohou jejich ceny klesat a výnosy růst. Vyšší výnosy nově vydávaných státních dluhopisů zároveň zvyšují laťku pro ostatní investice. Firma, která chce vydat dluhopisy, musí investorům zpravidla nabídnout odpovídající výnos navíc za podstoupené riziko. Dražší financování pak může omezit investice podniků, snížit jejich budoucí zisky a zatížit ceny akcií. QT ovšem není jedinou příčinou růstu výnosů: význam mají také inflace, očekávané sazby a objem státního zadlužení.
Největší riziko? Peníze mohou chybět tam, kde jsou právě potřeba
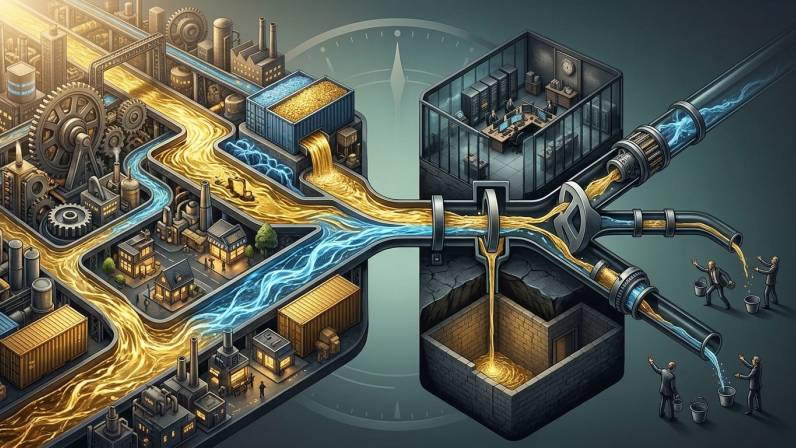
Představte si, že bankovní systém jako celek stále disponuje dostatkem peněz, ale některé finanční instituce se k nim nedokážou rychle dostat. Právě zde se dostává do hry mezibankovní trh zajištěných půjček, takzvané repo obchody. Jedna instituce si v nich krátkodobě půjčí peníze proti zástavě cenných papírů. Když centrální banka stahuje likviditu a soukromí investoři musejí financovat větší objem státních dluhopisů, může poptávka po těchto půjčkách růst rychleji než nabídka peněz. Jejich cena, tedy úroková sazba, pak může prudce vyskočit.
Že nejde jen o teoretické riziko, ukázalo září 2019. Na americkém repo trhu tehdy krátkodobé sazby prudce vzrostly, protože nabídka dostupných peněz nestačila okamžité poptávce. Podobné napětí může vzniknout i bez rozsáhlých problémů v celé ekonomice. Pro investory je důležité, že finanční trhy mohou reagovat na nedostatek krátkodobého financování mnohem rychleji než běžné ekonomické ukazatele. Následné nucené prodeje aktiv nebo omezení úvěrů mohou zasáhnout i trhy, které se zpočátku zdály stabilní.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Konkrétní historické příčiny prudkého růstu úrokových sazeb na mezibankovním trhu.
- Dopady růstu výnosů dlouhodobých dluhopisů na ocenění trhu s akciemi.
- Které klíčové ukazatele likvidity sledovat pro odhalení blížících se finančních rizik.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.