Co čeká investory v týdnu od 5. do 9. října
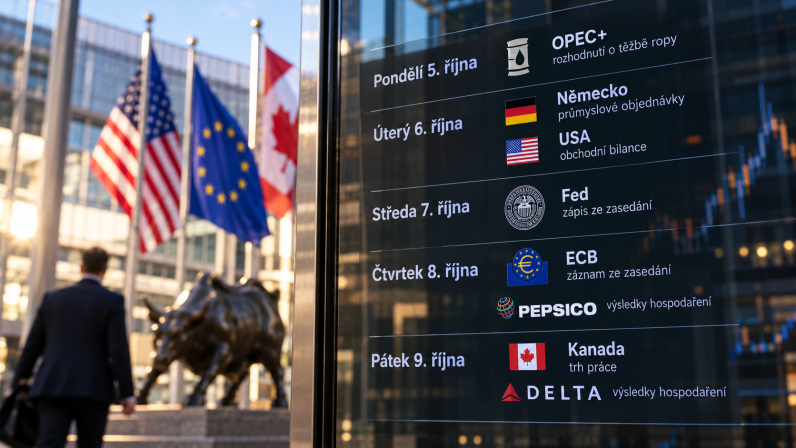
Tento týden sice nepřinese žádné velké rozhodnutí o úrokových sazbách, na trzích ale přesto může být rušno. Investoři se dozvědí více o tom, co se odehrávalo při posledních zasedáních Fedu a ECB, do hry znovu promluví ceny ropy a pomalu se začne rozjíždět také výsledková sezóna.
První impuls přitom může přijít ještě před pondělním otevřením trhů. Země OPEC+ budou v neděli rozhodovat o listopadové těžbě ropy a vzhledem k tomu, že se Brent drží nad hranicí 100 dolarů za barel, může jakékoli překvapení rychle rozhýbat ceny.
Hlavní pozornost se ale tentokrát přesune do druhé poloviny týdne. Ve středu Fed zveřejní zápis ze svého zářijového zasedání a o den později nabídne podobný pohled do zákulisí měnové politiky také ECB. Obě centrální banky v září sazby zvýšily, mezi jejich představiteli ale není úplná shoda v tom, jak rychle by mělo další zpřísňování pokračovat.
Pondělí 5. října: OPEC+ může znovu rozhýbat cenu ropy
První výraznější impuls může přijít ještě před otevřením pondělních trhů. Sedm klíčových zemí OPEC+ bude už v neděli jednat o listopadové těžbě a podle zdrojů Reuters se očekává, že současné limity ponechají beze změny.
Rozhodnutí bude tentokrát o to zajímavější, že se Brent 2. října obchodoval kolem 102 dolarů za barel a trh zůstává citlivý na jakékoli problémy s dodávkami z Perského zálivu. Pokud tedy OPEC+ překvapí, ropa může být hned na začátku týdne jedním z hlavních hybatelů trhů.
Úterý 6. října: Na řadě bude německý průmysl
Úterý bude ve srovnání se zbytkem týdne o něco klidnější. Německo zveřejní srpnové průmyslové objednávky, které v červenci meziměsíčně vzrostly o 2,5 %. Nová čísla ukážou, zda se zlepšení poptávky podařilo udržet i navzdory drahým energiím a problémům s dopravou po Rýnu.
Ve 14:30 našeho času pak přijde americká obchodní bilance za srpen. Červencový deficit dosáhl 88,6 miliardy dolarů, když se zvýšil dovoz a naopak klesl vývoz. Srpnová čísla tak nabídnou další pohled na dopady cel i na to, jak zahraniční obchod přispívá k růstu americké ekonomiky.
Středa 7. října: Fed ukáže, jak velkou sílu mají jestřábi
Nejdůležitější událost středy přijde ve 20:00 našeho času, kdy Fed zveřejní zápis ze zasedání konaného 15. a 16. září. Centrální banka tehdy jednomyslně zvýšila základní sazbu o 25 bazických bodů do pásma 3,75 až 4,00 %. Tentokrát ale investory nebude tolik zajímat samotné rozhodnutí jako debata, která mu předcházela.
Od zářijového zasedání se totiž názory uvnitř Fedu začaly poměrně výrazně rozcházet. Viceguvernér Philip Jefferson a šéf newyorského Fedu John Williams naznačili, že s dalším krokem není nutné spěchat. Prezidentka dallaského Fedu Lorie Loganová naopak požaduje zvýšení sazeb nejméně o dalších 50 bazických bodů.
Zápis tak může napovědět, která strana měla na zářijovém zasedání větší podporu a jak reálné je další zvýšení sazeb v následujících měsících.
Čtvrtek 8. října: Do karet nás nechá nahlédnout také ECB
Ve čtvrtek přijde na řadu ECB, která zveřejní záznam ze svého zářijového měnověpolitického zasedání. Banka tehdy zvýšila depozitní sazbu na 2,50 % a upozornila na riziko déletrvajících cenových tlaků, hlavně kvůli energiím.
Podobně jako v případě Fedu tak bude zajímavé hlavně to, co se skrývalo za samotným rozhodnutím. Záznam ukáže, jak širokou podporu zvýšení sazeb mezi členy Rady guvernérů mělo a zda část z nich prosazovala rychlé pokračování už na říjnovém zasedání.
Centrální bankéři ale nebudou jediní, kdo si ve čtvrtek řekne o pozornost investorů. Ještě před otevřením amerického trhu oznámí výsledky PepsiCo. Ve druhém čtvrtletí firmě vzrostly tržby o 6,4 % a organické tržby o 2,4 %. Tentokrát se bude sledovat hlavně to, jak si vede spotřebitelská poptávka a nakolik se firmě daří promítat vyšší náklady do cen.
Pátek 9. října: Kanada ukáže kondici trhu práce
Závěr týdne bude patřit hlavně Kanadě. Tamní statistický úřad zveřejní zářijová data z trhu práce poté, co v srpnu zaměstnanost klesla o 41 700 míst a míra nezaměstnanosti zůstala na 6,4 %. Další slabý výsledek by mohl posílit obavy z dopadů obchodních sporů a zároveň změnit očekávání kolem dalšího postupu Bank of Canada.
Ve stejný den zveřejní výsledky také Delta Air Lines. Firma pro třetí čtvrtletí očekávala meziroční růst tržeb zhruba o 15 % a provozní marži mezi 11 a 13 %. Investory bude zajímat hlavně to, zda stále silná poptávka po cestování dokázala vyvážit mimořádně vysoké náklady na palivo. Výsledky Delty přitom mohou napovědět i něco o tom, co čekat od dalších amerických leteckých společností.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.