Co čeká investory v týdnu od 9. do 13. listopadu? Americká inflace znovu straší Wall Street, Fed čeká těžké rozhodování
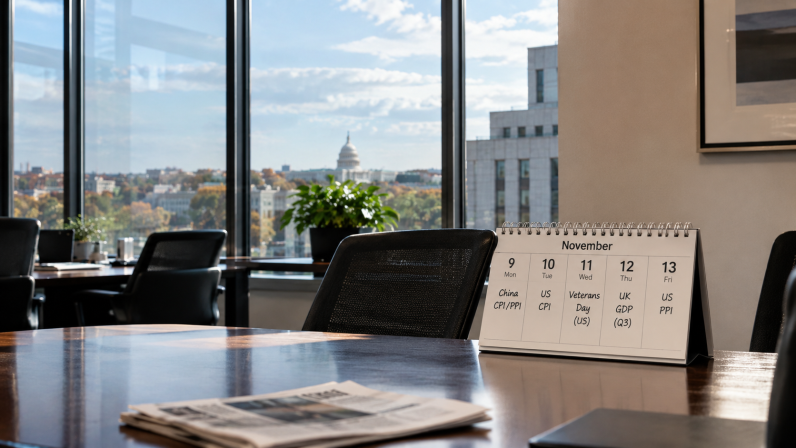
Americká inflace se znovu dostává do centra pozornosti investorů. Po turbulentním týdnu, který přinesl americké volby, zvyšování úrokových sazeb i výprodej technologických akcií, přijdou nová data o spotřebitelských a výrobních cenách. Ta mohou výrazně zamíchat očekáváním ohledně dalšího postupu Fedu. Důležitá čísla nabídnou také Čína a Velká Británie.
Uplynulý týden byl na finančních trzích pořádně rušný. Americké volby přinesly vítězství demokratů, kteří získali kontrolu nad oběma komorami Kongresu. Bank of England mezitím zvýšila základní úrokovou sazbu z 3,75 % na 4,00 % a stejným směrem se vydala také Česká národní banka, která posunula dvoutýdenní repo sazbu na 4,00 %. Nervozitu na trzích navíc ve čtvrtek podpořil výrazný výprodej technologických a AI akcií na Wall Street. Investoři tak do nového týdne vstupují s otázkou, zda budou centrální banky nuceny v dalším zvyšování sazeb pokračovat a jak se přísnější měnové podmínky promítnou do vývoje ekonomiky a finančních trhů.
V týdnu od 9. do 13. listopadu se pozornost přesune především k americké inflaci. Zářijové údaje totiž ukázaly zrychlení meziročního růstu spotřebitelských cen na 3,7 % a výrobní ceny rostly nejrychleji za několik let. Klíčovou otázkou nyní je, zda se zdražování energií začíná výrazněji promítat také do ostatních částí ekonomiky. Odpověď může zásadně ovlivnit očekávání před prosincovým zasedáním Fedu a s nimi i vývoj amerických dluhopisů, dolaru a akcií. Vedle Spojených států nabídne týden také pohled na kondici britské ekonomiky a vývoj cen v Číně, kde se projevuje výrazný rozdíl mezi relativně slabou domácí poptávkou a rostoucími náklady průmyslových podniků.
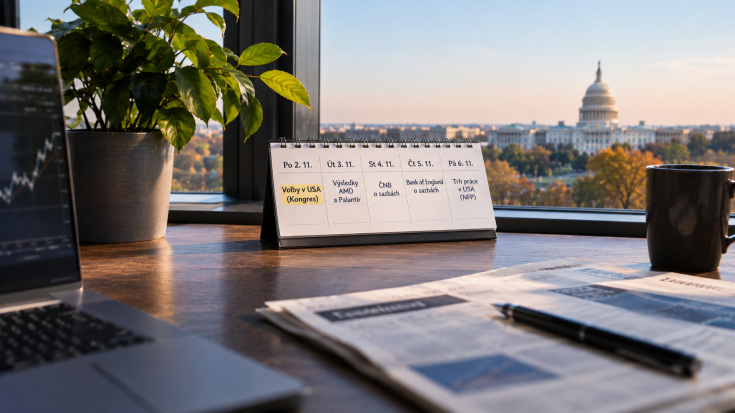
Pondělí 9. listopadu: Čínská inflace odhalí další tlak na průmyslové podniky
Nový týden odstartuje zveřejněním říjnové spotřebitelské a výrobní inflace v Číně. Zářijová čísla přitom ukázala poměrně výrazný rozdíl mezi vývojem cen pro domácnosti a náklady průmyslových podniků. Zatímco spotřebitelské ceny meziročně vzrostly pouze o 0,9 %, výrobní ceny se zvýšily o 5 %. Za jejich růstem stály především dražší energie a suroviny, které zvyšují náklady čínských výrobců. Problémem ale je, že domácí poptávka zůstává relativně slabá, a podniky tak nemusí mít dostatečný prostor promítnout vyšší náklady do konečných cen svých výrobků. Výsledkem může být tlak na ziskové marže, který se postupně promítne také do hospodářských výsledků čínských společností.
Říjnová data proto investorům napoví, zda se tento nepříznivý vývoj dále prohlubuje, nebo se cenové tlaky začínají stabilizovat. Pokud by výrobní ceny pokračovaly v rychlém růstu, zatímco spotřebitelská inflace zůstala nízká, mohlo by to být varováním zejména pro průmyslové podniky, které jsou citlivé na vývoj cen energií a surovin. Naopak známky oživení spotřebitelské poptávky by mohly naznačovat, že se čínské ekonomice postupně daří obnovovat rovnováhu mezi výrobou a spotřebou. Vývoj cen v Číně je přitom důležitý také pro globální komoditní trhy, protože země patří mezi největší světové spotřebitele průmyslových kovů a energií. Podrobnější údaje zveřejňuje čínský statistický úřad.
Úterý 10. listopadu: Americká inflace může rozhodnout o dalším postupu Fedu
Úterý přinese pravděpodobně nejdůležitější makroekonomickou událost celého týdne. Ve 14:30 našeho času zveřejní americký Bureau of Labor Statistics říjnovou spotřebitelskou inflaci, která může výrazně ovlivnit očekávání dalšího vývoje úrokových sazeb. Zářijová čísla přitom mnoho důvodů k optimismu nenabídla. Spotřebitelské ceny meziměsíčně vzrostly o 0,6 % a meziročně o 3,7 %, zatímco jádrová inflace, která nezahrnuje volatilní ceny potravin a energií, dosáhla meziročně 2,6 %. Výraznou roli sehrály právě energie, jejichž ceny se během jediného měsíce zvýšily o 5,2 %. Investory proto nyní nebude zajímat pouze samotná hodnota celkové inflace, ale především to, zda se vyšší ceny energií začínají přelévat také do dalších částí spotřebitelského koše. Pod drobnohledem budou zejména ceny služeb, bydlení a vývoj jádrové inflace, které mohou napovědět, nakolik jsou současné cenové tlaky trvalejšího charakteru.
Výsledek může výrazně zamíchat očekáváním ohledně prosincového zasedání Fedu, které se uskuteční 8. a 9. prosince. Pokud by říjnová data ukázala, že inflace zůstává zvýšená i mimo energetický sektor, mohlo by to posílit přesvědčení, že americká centrální banka bude muset v dalším zpřísňování měnové politiky pokračovat. Pro finanční trhy by takový scénář pravděpodobně znamenal růst výnosů státních dluhopisů a tlak na jejich ceny. Vyšší očekávané sazby by zároveň mohly nepříznivě zasáhnout akcie, zejména technologické a růstové společnosti, jejichž ocenění bývá na změny úrokových sazeb citlivější. Slabší inflační čísla by naopak mohla přinést úlevu dluhopisovým i akciovým trhům a podpořit očekávání, že Fed nebude muset postupovat tak razantně. Podrobnosti o předchozím vývoji cen nabízí zářijová zpráva Bureau of Labor Statistics, zatímco termíny dalších měnověpolitických zasedání uvádí oficiální kalendář Fedu.
Středa 11. listopadu: Americké dluhopisy si dají pauzu, akcie budou dál reagovat na inflaci
Po úterním zveřejnění americké inflace nabídne středa z pohledu makroekonomického kalendáře podstatně klidnější program. Ve Spojených státech se totiž slaví Veterans Day, kvůli kterému zůstane americký dluhopisový trh uzavřen. Akciové burzy ale budou obchodovat jako obvykle, a investoři tak budou mít prostor vyhodnotit, co úterní čísla znamenají pro další postup Fedu a ocenění jednotlivých sektorů. Pozornost se pravděpodobně zaměří především na technologické akcie, které již v předchozím týdnu čelily výraznému výprodeji. Pokud by inflační data posílila očekávání vyšších úrokových sazeb, mohly by se právě tyto tituly znovu dostat pod tlak. Naopak příznivější výsledek by mohl podpořit jejich zotavení.
Zajímavý bude také vývoj amerického dolaru, který obvykle citlivě reaguje na změny očekávání ohledně měnové politiky. Vzhledem k uzavření dluhopisového trhu se přitom část reakcí na úterní inflaci může naplno projevit až během čtvrtečního obchodování, kdy se investoři vrátí také na trh amerických státních dluhopisů. Středa tak sice nepřinese zásadní nové statistiky, ale může ukázat, jak finanční trhy vstřebávají nejdůležitější zprávu první poloviny týdne. Obchodní režim amerických akciových burz je dostupný v kalendáři NYSE.
Čtvrtek 12. listopadu: Britský HDP ukáže, jak ekonomika zvládá vyšší sazby
Čtvrtek přesune pozornost investorů do Evropy. V 8:00 našeho času zveřejní britský Office for National Statistics první odhad HDP za třetí čtvrtletí společně se zářijovými údaji o ekonomické aktivitě. Britská ekonomika ve druhém čtvrtletí podle posledního odhadu vzrostla mezičtvrtletně o 0,5 %, otázkou ale zůstává, zda si dokázala udržet růstové tempo také během letních měsíců. Na domácnosti i podniky totiž nadále doléhají vysoké ceny energií a zvýšené úrokové sazby, které prodražují financování a omezují prostor pro spotřebu i investice. Nová čísla proto ukážou, nakolik je britské hospodářství vůči těmto tlakům odolné a zda se zpřísňování měnové politiky začíná výrazněji promítat do ekonomické aktivity.
Výsledek bude důležitý zejména pro Bank of England, která v uplynulém týdnu zvýšila základní úrokovou sazbu z 3,75 % na 4,00 %. Centrální banka tak musí hledat rovnováhu mezi snahou dostat inflaci pod kontrolu a rizikem, že vyšší náklady na financování začnou britskou ekonomiku výrazněji brzdit. Pokud by HDP překonal očekávání, mohlo by to posílit přesvědčení, že hospodářství dokáže přísnější měnové podmínky zatím zvládat, a centrální bance by to poskytlo větší prostor držet sazby na vyšších úrovních. Slabší výsledek by naopak zvýšil obavy z dalšího zpomalování ekonomiky a mohl by zkomplikovat rozhodování o budoucím vývoji sazeb. Pro investory tak bude důležitý nejen samotný růst HDP, ale také jeho struktura, zejména vývoj spotřeby domácností, investic a jednotlivých sektorů. Aktuální údaje o britské ekonomice zveřejňuje Office for National Statistics.
Pátek 13. listopadu: Americké výrobní ceny ukážou, zda inflační tlaky dál sílí
Závěr týdne bude opět patřit Spojeným státům. Ve 14:30 našeho času zveřejní Bureau of Labor Statistics říjnový index výrobních cen PPI, který nabídne další pohled na vývoj inflačních tlaků v americké ekonomice. Zářijová data přitom přinesla výrazné překvapení, když výrobní ceny meziměsíčně vzrostly o 1,3 %, což představovalo nejrychlejší růst od března 2022. Meziročně se zvýšily o 6,3 %, nejvíce od prosince 2022. Zdražování navíc nebylo omezeno pouze na energie. Ceny zboží vzrostly o 2,6 % a ceny služeb o 0,8 %, přičemž výrazné cenové tlaky byly patrné také v dopravě a skladování. Právě šíře zdražování vyvolává otázky, zda šlo pouze o jednorázový nákladový šok, nebo se vyšší inflace začíná v americké ekonomice usazovat. Pokud totiž podnikům dlouhodobě rostou výrobní náklady, mohou se je postupně snažit promítat do cen pro konečné zákazníky, což by komplikovalo snahu Fedu dostat inflaci pod kontrolu.
Pro investory bude důležité především srovnání pátečních výrobních cen s úterní spotřebitelskou inflací. Pokud obě statistiky potvrdí pokračující růst cenových tlaků, mohlo by to posílit očekávání dalšího zpřísňování měnové politiky Fedu a vyvolat tlak na dluhopisové i akciové trhy. Vyšší úrokové sazby totiž nejen prodražují financování firem, ale zároveň snižují současnou hodnotu jejich očekávaných budoucích zisků, což bývá citelné zejména u růstových společností. Naopak výraznější zpomalení výrobních cen by mohlo naznačovat, že se nákladové tlaky postupně stabilizují. Pokud by podobným směrem ukázala také úterní spotřebitelská inflace, mohlo by jít o vítaný signál pro investory, kteří po předchozím turbulentním týdnu hledají důvody k většímu optimismu. Podrobnosti o zářijovém vývoji výrobních cen nabízí oficiální zpráva Bureau of Labor Statistics.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.