Centrální banky vyčkávají. Proč ale tlak na investory sílí?
V tomto článku vám přinášíme všechno důležité z měnověpolitických zasedání 2 klíčových centrálních bank, amerického Fedu a Evropské centrální banky, které se konaly ve středu a čtvrtek tohoto týdne. Zaměříme se nejen na jejich rozhodnutí o úrokových sazbách a hodnocení ekonomického vývoje, ale především na to, co současná situace znamená pro investory a jaký vývoj lze očekávat v následujících měsících.
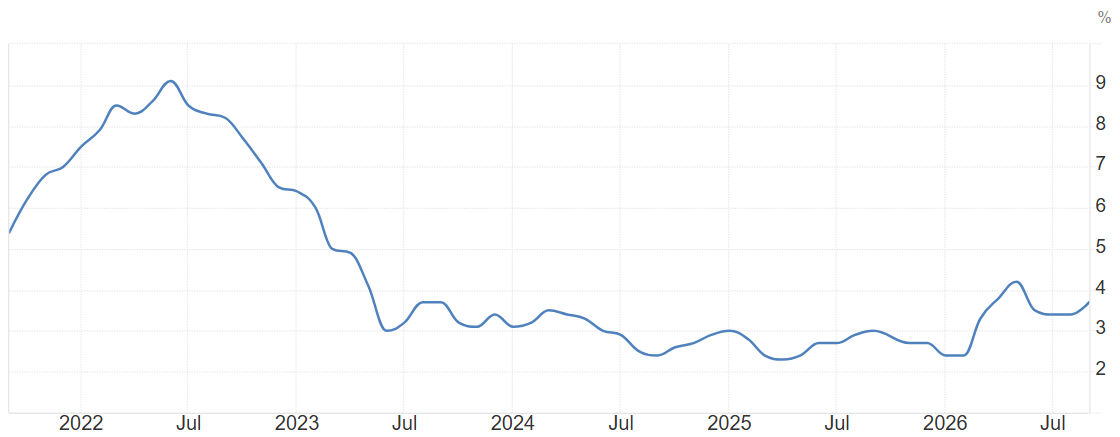
Fed na svém středečním zasedání rozhodl v souladu s očekáváním trhu o ponechání sazeb ve stávajícím pásmu 3,75–4,00 %. Jedná se o první zasedání po zářijovém zvýšení sazeb o 25 bazických bodů, které bylo prvním zpřísněním měnové politiky za 3 roky. Rozhodnutí však nebylo jednomyslné, proti ponechání sazeb hlasovali 2 z 12 členů FOMC, konkrétně Lisa Cook a Beth Hammack, přičemž obě požadovaly další 25bodové zvýšení.
Nyní centrální banka považuje za vhodné vyčkat na další ekonomická data, která jí pomohou vyhodnotit potřebu případného dalšího zpřísnění měnové politiky. Předseda Fedu Kevin Warsh však zdůraznil, že boj s inflací zdaleka není u konce a centrální banka je připravena v případě potřeby dále jednat. Na prosincovém zasedání trhy očekávají další 25bodové zvýšení sazeb, a to aktuálně s 85% pravděpodobností.
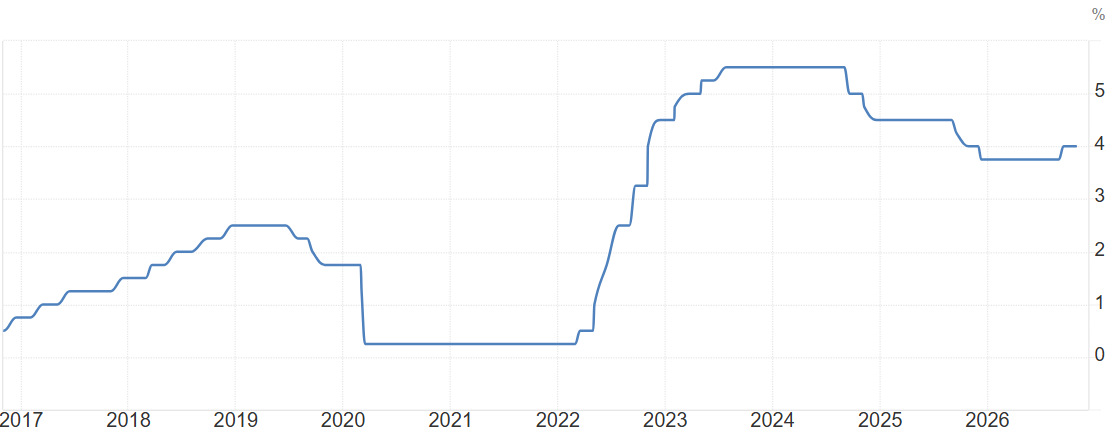
Inflace ve Spojených státech nadále zrychluje, v září vzrostly spotřebitelské ceny dle Fedem preferovaného ukazatele PCE meziročně o +3,6 % oproti srpnovým +3,4 %. Jádrová inflace, která nezohledňuje volatilní ceny energií a potravin, pak zrychlila meziročně z +3,0 % na +3,1 %. Všechny 4 údaje odpovídaly očekávání analytiků, potvrzují však přetrvávání zvýšených inflačních tlaků. Významnou roli nadále sehrávají ceny energií, které jsou negativně ovlivňovány pokračujícím konfliktem na Blízkém východě.
Samotná jádrová inflace však ukazuje, že inflační problém není omezen pouze na energie. Zářijová data k jádrové CPI inflaci ukázala, že zvýšený růst cen se projevuje v čím dál širším spektru položek, přičemž jedním z faktorů mohou být sekundární dopady růstu cen energií. Tedy za růstem cen může stát mimo jiné i to, že firmy do nich mohou promítat zvýšené náklady na logistiku a další energeticky náročné procesy. Warsh zdůraznil, že úkolem měnové politiky je především zabránit rozšíření původně sektorových cenových šoků do celé ekonomiky a udržet dlouhodobá inflační očekávání ukotvená.
Americká ekonomika nadále vykazuje velmi silný růst, který ve třetím kvartálu dokonce překonal očekávání analytiků. HDP dle čtvrtečního prvního odhadu vzrostlo mezikvartálně o +3,4 % v anualizovaném vyjádření, očekávalo se +3,2 %. Výsledky tak potvrzují hodnocení předsedy Warshe, který již během středeční tiskové konference očekával růst HDP přesahující +3 %.
Významným faktorem současného ekonomického růstu jsou investice do technologií, zejména do infrastruktury umělé inteligence. Podnikové kapitálové výdaje se nacházejí na historicky vysokém podílu vůči HDP, a právě technologické investice představují jeden z hlavních zdrojů jejich zrychlování. Jejich dopad však může působit oběma směry. Na jedné straně zvyšují poptávku po kapitálu, energiích, pracovní síle a dalších zdrojích, což může vytvářet dodatečné inflační tlaky.
Na druhé straně však mohou prostřednictvím vyšší produktivity zvyšovat potenciál ekonomického růstu, aniž by automaticky vedly k vyšší inflaci. Právě na tento druhý aspekt Warsh během tiskové konference opakovaně poukazoval. Dle jeho názoru americká ekonomika neroste nadměrně rychle a samotné vyšší tempo růstu ještě neznamená přehřívání. Zároveň však upozornil, že část zlepšení produktivity předcházela současnému rozmachu umělé inteligence.
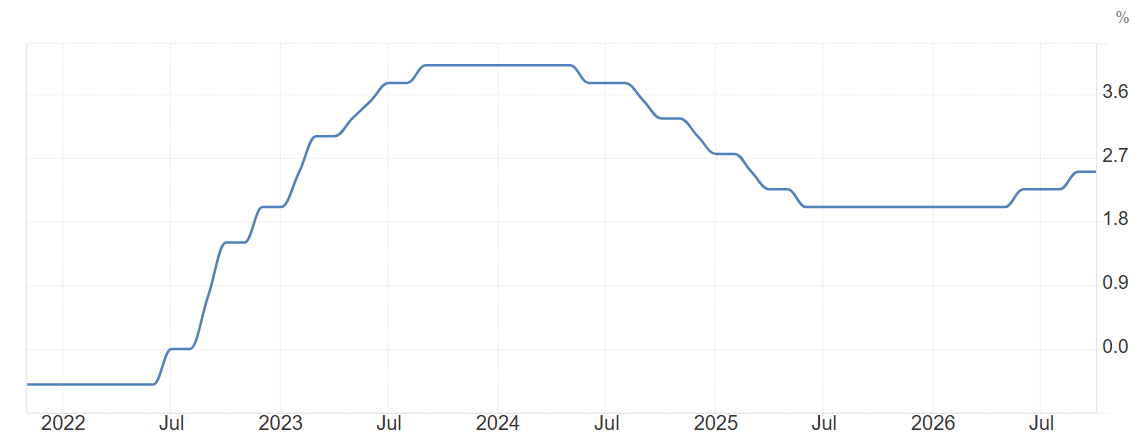
Finanční podmínky se od zářijového zvýšení sazeb podle Fedu začaly postupně zpřísňovat, Warsh je však zatím odmítá označit za vyloženě přísné. Změny lze pozorovat zejména v úvěrových podmínkách domácností a firem, ale také v přístupu investorů, kteří jsou při poskytování kapitálu selektivnější. Vyšší náklady financování se začínají projevovat rovněž u společností investujících do AI infrastruktury, a to například právě větší selektivitou, širšími spready či růstem prémií na CDS, přesto jejich investiční aktivita zůstává velmi silná.
Přes pozitivní hodnocení Fedu poslední data z trhu práce přinesla výrazné negativní překvapení. V září americká ekonomika vytvořila pouze +29 tis. pracovních míst oproti očekávaným +85–90 tis. Zároveň došlo k negativní revizi údajů za červenec a srpen. Míra nezaměstnanosti se pak zvýšila ze 4,1 % na 4,2 %. Předseda Warsh však nadále hodnotí kondici trhu práce pozitivně. Poukazuje zejména na skutečnost, že míra nezaměstnanosti je nižší než před rokem, tempo tvorby pracovních míst převyšuje loňské úrovně a počet nových žádostí o podporu v nezaměstnanosti zůstává historicky velmi nízký. Fed tak v tuto chvíli nevnímá kondici trhu práce jako důvod k uvolňování měnové politiky.
Warsh na tiskové konferenci rovněž oznámil změny ve fungování FOMC. Od roku 2027 bude jedno z osmi zasedání věnováno výhradně dlouhodobé strategii měnové politiky, bez rozhodování o sazbách. V roce 2028 by taková zasedání měla být již dvě. Důležitým tématem nadále zůstává také politická nezávislost Fedu, zejména v souvislosti s pokračující snahou prezidenta Trumpa o odvolání guvernérky Lisy Cook. Ta na říjnovém zasedání hlasovala pro zvýšení sazeb, tedy v rozporu s dlouhodobou preferencí prezidenta. Warsh politické otázky odmítl komentovat a zdůraznil, že nebyly předmětem jednání FOMC.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
- Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
- Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
- Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.