Francie pod tlakem dluhopisového trhu: Investoři ztrácejí důvěru ve veřejné finance
Výnosy (dlouhodobých) státních dluhopisů se napříč vyspělými ekonomikami již řadu měsíců drží na úrovních, na které trhy po většinu současné i minulé dekády nebyly zvyklé. Zatímco před rokem činil výnos do splatnosti 10letého amerického státního dluhopisu 3,98 %, aktuálně se pohybuje nad 5 % a v průběhu posledních týdnů dokonce opakovaně překonal hranici 5,36 %, které dosáhl naposled před více než 24 lety v období dot com bubliny. Obdobný efekt můžeme pozorovat také v Evropě. Český 10letý výnos do splatnosti se před rokem pohyboval okolo 4,34 %, dnes činí 5,29 %, v případě Německa pak došlo k růstu z 2,57 % na 3,44 %.
Co za tímto vývojem stojí? Na krátkém konci výnosové křivky, například u 2letých dluhopisů, hrají klíčovou roli očekávání ohledně dalšího směřování měnové politiky. Přetrvávající inflační tlaky, umocněné konfliktem na Blízkém východě a růstem cen energií, vedou trhy k očekávání, že centrální banky budou muset udržovat úrokové sazby na vyšších úrovních po delší dobu.
Na dlouhém konci, právě např. u zmíněných 10letých dluhopisů, se přidávají také více strukturální faktory. Vysoké rozpočtové deficity a rostoucí objemy emisí státního dluhu zvyšují nabídku dluhopisů v době, kdy centrální banky omezují svou roli na trhu a do popředí se dostávají cenově citlivější kupci, například fondy, banky či pojišťovny. Současně silně roste poptávka po kapitálu kvůli investicím do infrastruktury, energetiky, obrany či umělé inteligence a investoři požadují vyšší termínovou prémii jako kompenzaci za dlouhodobá inflační a fiskální rizika. Více v detailu o těchto důvodech pojednává můj článek ze začátku září.
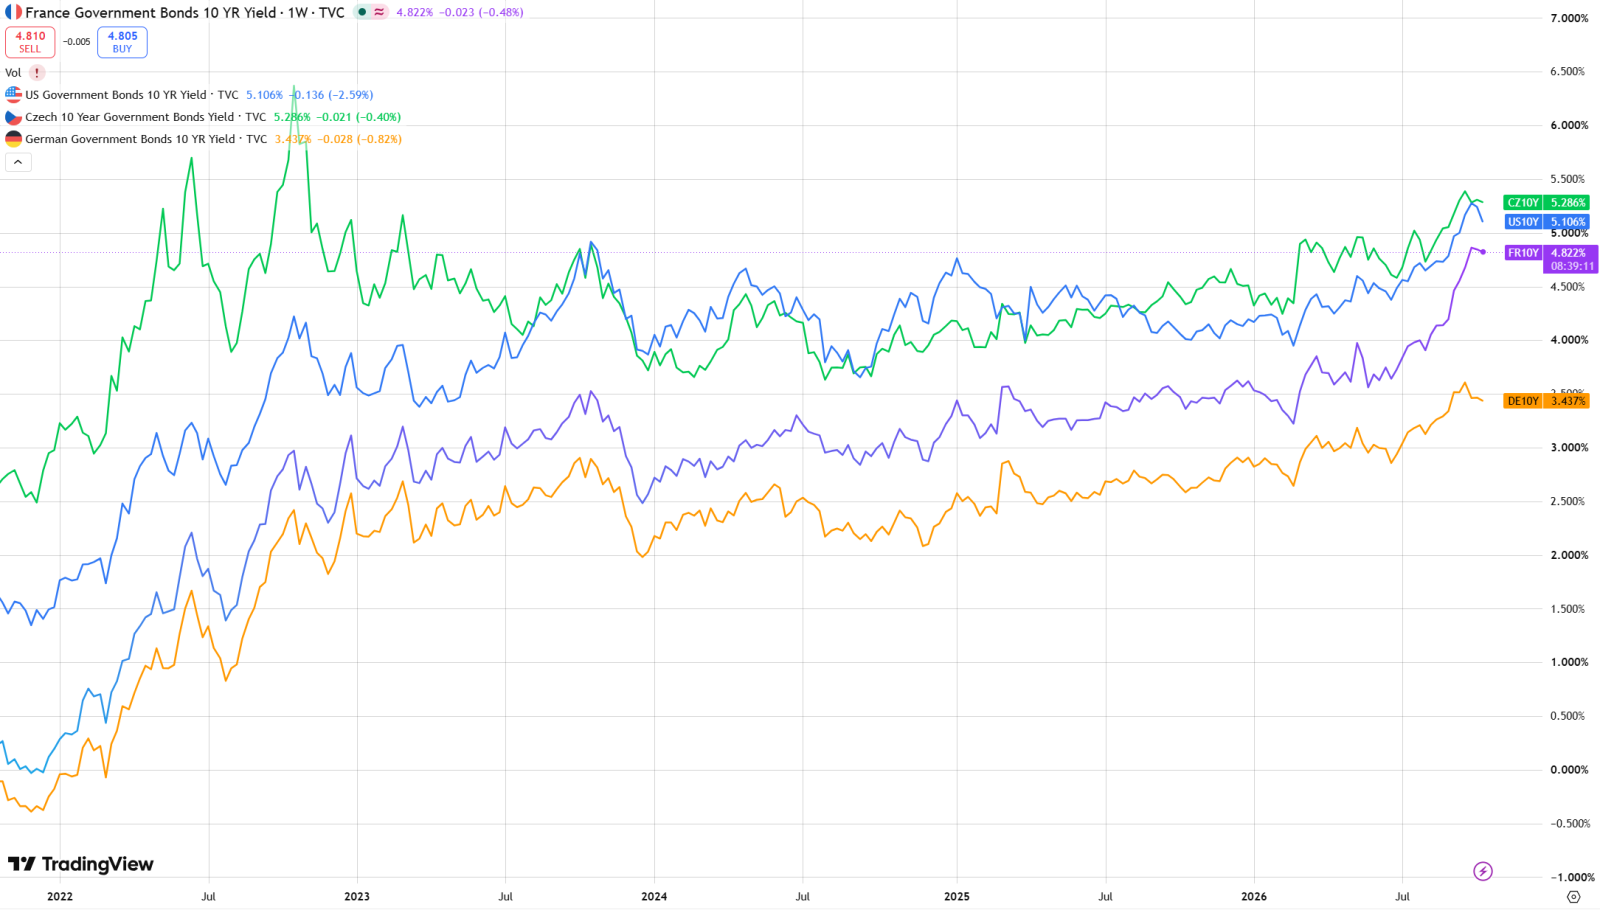
Růst výnosů do splatnosti zaznamenala také Francie, na desetileté splatnosti došlo meziročně k růstu z 3,33 % na 4,82 %. V čem je tedy situace odlišná? Francouzské výnosy totiž nerostou jen absolutně, ale také relativně. Pro evropské státní dluhopisy je důležitým indikátorem jejich Bund spread, tedy rozdíl ve výnosu státního dluhopisu dané země oproti německé křivce na stejné splatnosti. Pokud tedy například činí 10letý německý výnos do splatnosti 3,0 % a francouzský 4,0 %, jejich spread činí 1 procentní bod, respektive 100 bazických bodů. Zjednodušeně řečeno, čím je tento spread vůči německé křivce širší, tím vyšší riziko dluhopisový trh dané zemi zaceňuje.
A právě tento ukazatel, v případě Francie zvaný OAT-Bund spread, v posledních měsících silně vzrostl. Zatímco v posledních 10 letech se typicky pohyboval v rozmezí 30-60 bazických bodů (na 10leté splatnosti), začátkem letošního října vystřelil až k 160 bazickým bodům, nejvyšší úrovni od evropské dluhové krize z roku 2012.
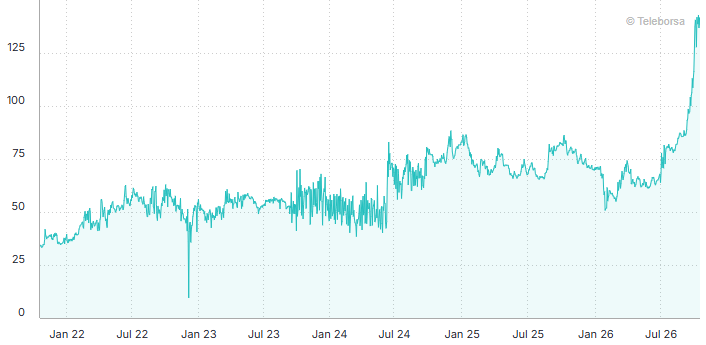
Pozoruhodné přitom není jen historické srovnání. Francouzské dluhopisy se z hlediska požadovaných výnosů dostávají do nezvyklé pozice také vůči zemím, jako jsou Itálie či Řecko, které byly dlouho vnímány jako rizikovější dlužníci. O tom ale více až v pozdější části textu „Zhoršení kreditního ratingu“.
Klíčovým faktorem je dluh
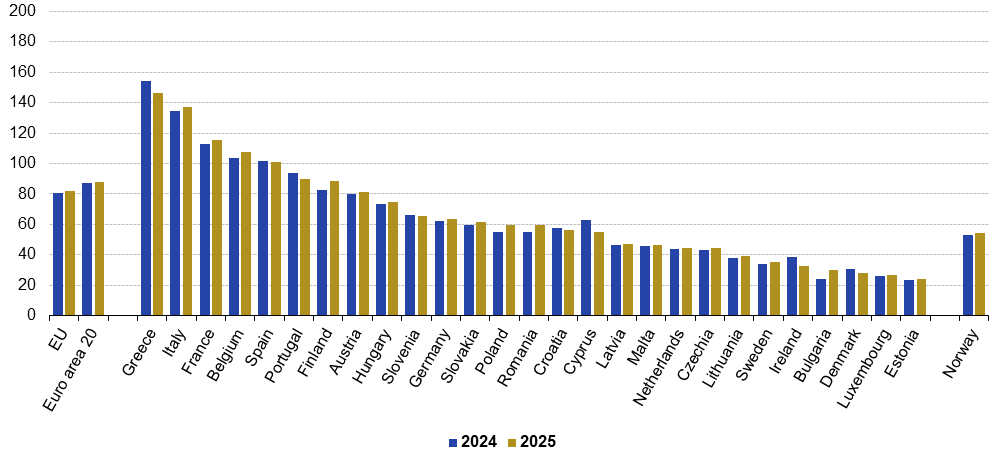
Francie se společně se zmíněným Řeckem a Itálií řadí mezi tři nejzadluženější evropské země. Dle dat francouzského Národního institutu pro statistiku a ekonomická studia (INSEE) vzrostl v druhém kvartálu letošního roku hrubý vládní dluh na úroveň 119 % HDP. Kromě samotné výše zadlužení je důležitý také trend, který stejně tak není příznivý. V Q2 2025 tento poměr činil 115 %, meziročně tak vzrostl o necelé 4 procentní body, na 3letém horizontu pak téměř o 8 procentních bodů.
Právě současný fiskální vývoj pak byl jedním z klíčových faktorů stojících za současným růstem OAT-Bund spreadu. Nejnovější data ukazují, že letošní deficit veřejných financí směřuje k 5,4 % HDP, zatímco cíl činil 5,0 %, přičemž stejnou ambici vláda přikládá také na příští rok. Schodek okolo 5 % je však pro zemi s celkovým zadlužením okolo 120 % HDP stále velmi vysoký. Trhy proto stále více zohledňují nejistotu ohledně schopnosti Francie dlouhodobě stabilizovat veřejné finance a za držbu jejích dluhopisů požadují vyšší rizikovou prémii, která se právě promítá do širšího OAT-Bund spreadu.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Proč politická nestabilita a rostoucí dluh komplikují Francii ozdravení veřejných financí
- Proč si některé francouzské firmy půjčují levněji než samotný stát
- Jak francouzské dluhové problémy ovlivňují dluhopisové a akciové investory
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.