Asijská demografická bomba: Které realitní investice čeká propad a kde se naopak rodí příležitost?
Asie se dostává do demografického období, které může zásadně změnit podobu jejího realitního trhu. Čína ztrácí obyvatele, Jižní Korea má jednu z nejnižších porodností na světě a Japonsko se už řadu let potýká se stárnutím populace.
Pro investory je to problém, který sahá mnohem dál než k nižšímu počtu zákazníků v obchodních centrech. Méně obyvatel může znamenat méně nájemníků, nižší nájemné, rostoucí neobsazenost budov a nakonec také pokles hodnoty realitních aktiv. Zvlášť zranitelné mohou být realitní fondy a developerské společnosti, které vlastní rozsáhlá portfolia kanceláří, obchodních center a logistických areálů v oblastech s dlouhodobě slábnoucí poptávkou. Jejich majetek může na účetních výkazech stále vypadat hodnotně, jeho schopnost vytvářet budoucí příjmy se však může postupně zhoršovat.
Čína: realitní investice narážejí na problém příliš velké nabídky
Čínská populace se v roce 2025 snížila o 3,39 milionu obyvatel na přibližně 1,405 miliardy. Narodilo se 7,92 milionu dětí, zatímco zemřelo 11,31 milionu lidí. Lidé starší 60 let již představují 23 procent populace. Pro realitní investory je důležité, že tento vývoj přichází po desetiletích masivní výstavby. Čína tak čelí dvojímu problému: část nemovitostí již dnes trpí nadměrnou nabídkou a dlouhodobě může slábnout také poptávka po jejich využití. Podle pololetního výhledu společnosti CBRE z července 2026 se má neobsazenost logistických prostor v největších čínských městech pohybovat do konce roku přibližně mezi 25 a 45 procenty. To je zásadní problém pro vlastníky skladů, kteří potřebují získat nájemce, aby dokázali pokrývat provozní náklady a splácet úvěry.
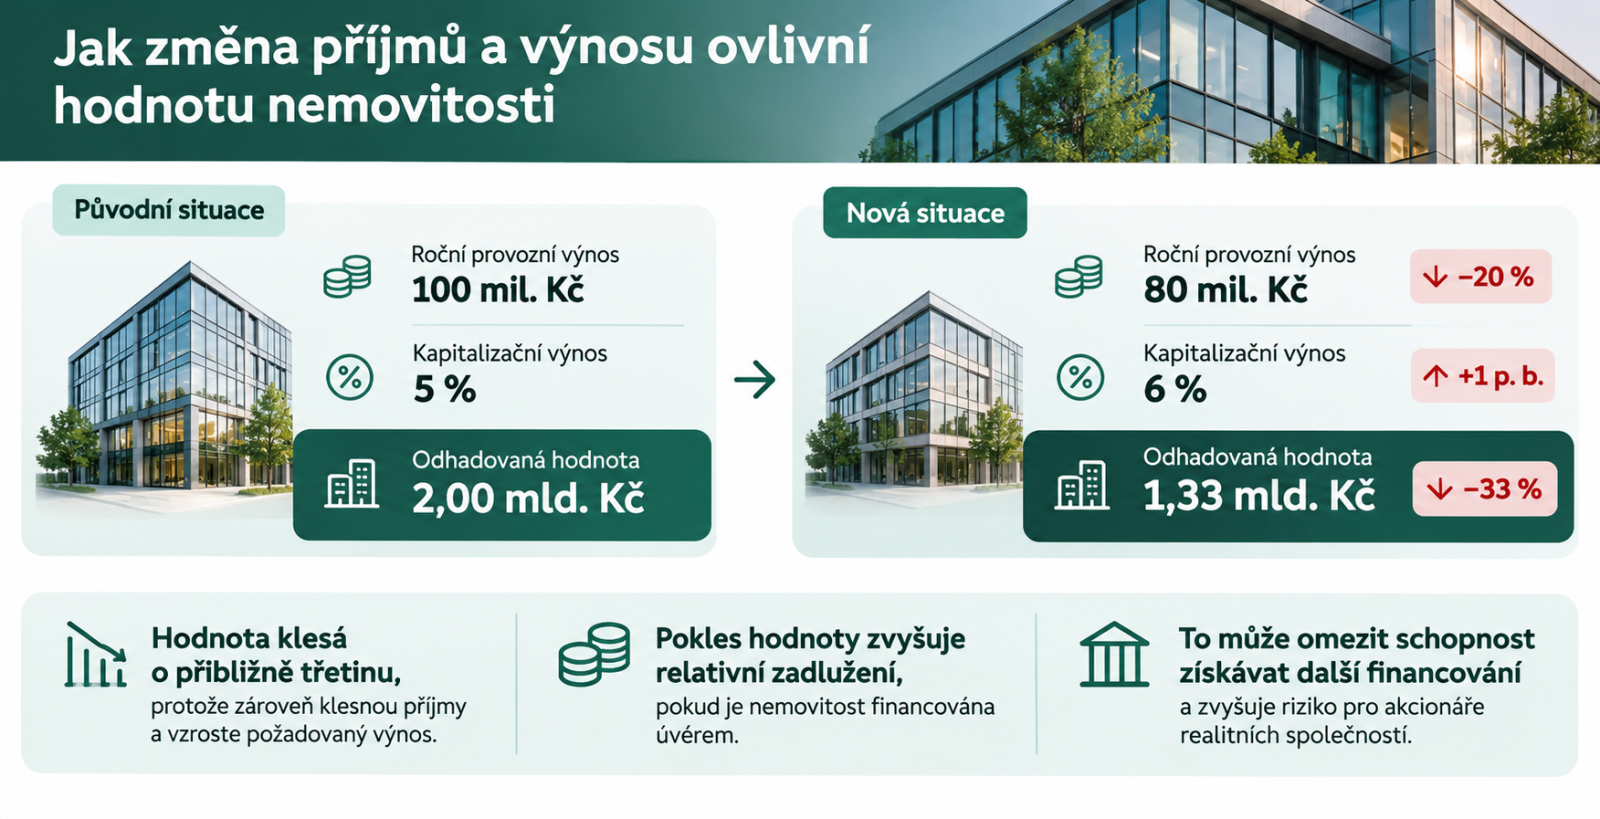
Investiční mechanismus je poměrně jednoduchý: představme si realitní společnost, která vlastní logistický areál s ročním čistým provozním výnosem 100 milionů korun. Pokud kvůli neobsazenosti a poklesu nájemného výnos klesne na 80 milionů, hodnota nemovitosti může výrazně poklesnout, i kdyby se její fyzický stav vůbec nezměnil. Pro ocenění komerčních nemovitostí je totiž důležitý takzvaný kapitalizační výnos. Ten vyjadřuje poměr čistého ročního provozního výnosu k tržní hodnotě nemovitosti.
Představme si, že budova generuje 100 milionů korun ročně a její kapitalizační výnos činí 5 procent. Její odhadovaná hodnota je dvě miliardy korun. Pokud provozní výnos klesne na 80 milionů a požadovaný kapitalizační výnos vzroste na 6 procent, hodnota se sníží přibližně na 1,33 miliardy korun. Pokles příjmů o pětinu tak může v kombinaci s vyšším požadovaným výnosem znamenat pokles hodnoty nemovitosti přibližně o třetinu. A právě to je pro akcionáře realitních společností nebezpečné. Pokud je navíc nemovitost financována úvěrem, pokles její hodnoty zvyšuje relativní zadlužení společnosti a může omezit její schopnost získávat další financování.
Japonsko: demografický úpadek neznamená automaticky levné nemovitosti
Japonsko ukazuje, že investiční příběh je složitější. Přestože jeho populace dlouhodobě klesá, Tokio zůstává mimořádně atraktivním realitním trhem. Podle průzkumu investičních záměrů CBRE pro rok 2026 se Tokio již sedmým rokem v řadě umístilo na prvním místě mezi preferovanými destinacemi pro přeshraniční investice do asijských nemovitostí. Proč? Protože investoři nekupují počet obyvatel celé země, ale konkrétní nemovitost s konkrétními nájemci a očekávanými příjmy. Tokio koncentruje pracovní místa, finanční instituce, technologické společnosti i kapitál. Menší japonská města naopak mohou ztrácet obyvatele i podnikatelskou aktivitu. Výsledkem je stále větší rozdíl mezi hodnotou nemovitostí v ekonomicky silných centrech a v regionech, které se vylidňují.
To má přímý dopad na investiční strategii. Investor, který nakoupí levné kancelářské budovy v menších japonských městech, může sice získat vysoký počáteční nájemní výnos, ale zároveň podstupuje riziko, že se mu nepodaří najít nové nájemce. Naproti tomu moderní kancelářská budova v centru Tokia může mít nižší počáteční výnos, ale lepší předpoklady pro dlouhodobé udržení nájemného a hodnoty. Zajímavé je, že podle CBRE se v roce 2026 staly kancelářské budovy nejvyhledávanější kategorií asijských realitních investic, poprvé za posledních šest let. Investoři se přitom zaměřují především na kvalitní budovy v atraktivních lokalitách.
Kde se skrývá investiční příležitost?
Demografické změny mohou přesměrovat kapitál mezi jednotlivými kategoriemi nemovitostí. Zatímco tradiční obchodní centra nebo starší kancelářské budovy mohou čelit strukturálnímu poklesu poptávky, jiné nemovitosti mohou na stárnutí společnosti a technologickém vývoji vydělávat.
1. Zdravotnická zařízení a bydlení pro seniory
Stárnutí populace zvyšuje potřebu zdravotnických zařízení, rehabilitací a dlouhodobé péče. Pro realitní investory může být zajímavý model, kdy vlastní budovu a dlouhodobě ji pronajímají zdravotnickému provozovateli. Výhodou může být dlouhodobá potřeba těchto služeb a náročnější přemístění provozovatele do jiné budovy. Rizikem zůstává financování zdravotní péče, regulace a finanční stabilita nájemce.
2. Datová centra: nemovitosti, které nepotřebují zákazníky v obchodních centrech
Rozvoj umělé inteligence, cloudových služeb a digitální infrastruktury vytváří poptávku po datových centrech. Ta představují zajímavý kontrast vůči tradičním komerčním nemovitostem: jejich využití závisí více na digitální ekonomice, dostupnosti elektřiny, konektivitě a technologických kapacitách než na počtu zákazníků v okolí. CBRE zařadila datová centra v roce 2026 mezi čtyři nejpreferovanější kategorie asijských realitních investic. Jejich výstavba je však kapitálově náročná a zásadním omezením může být dostupnost elektrické energie.
3. Logistika: konec nadměrné výstavby může změnit situaci
Logistické nemovitosti nejsou automaticky vítězem demografických změn. V Číně je jejich nabídka stále vysoká a nájemci mají silnější vyjednávací pozici. CBRE však očekává, že od roku 2027 začne v asijsko-pacifickém regionu nová nabídka logistických prostor výrazněji klesat. Pro investory to může znamenat zajímavý obrat: kvalitní sklady na dobrých místech mohou po odeznění současného převisu nabídky znovu získat cenovou sílu.
Pokračování článku je dostupné pro registrované
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Jak demografický úbytek v Číně ohrožuje nájemní výnosy a hodnotu logistických nemovitostí.
- Proč mohou kancelářské budovy v Tokiu prosperovat, zatímco regionální realitní trh ztrácí atraktivitu.
- Které ukazatele sledovat při hodnocení realitních fondů a jak odhalit skryté riziko zadlužení.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.