Kam zmizeli všichni šetřiví politici? Dluh už není ostuda a úspory volby nevyhrávají
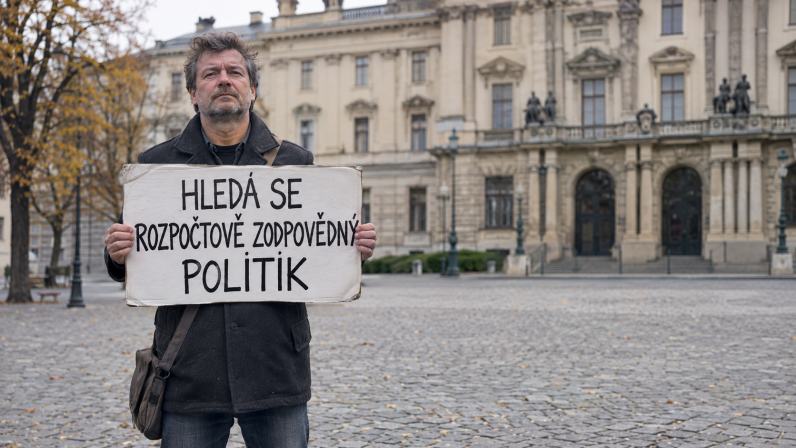
Politika jako správa věcí veřejných se změnila. Kdysi politik dokazoval svou odpovědnost slibem, že uhlídá státní kasu. Nyní potřebuje spíš přesvědčit voliče, že právě jim dokáže přidat a že to nikdo nebude platit. Šetrnost se z přednosti změnila v přítěž. Opravdu voliči věří, že veřejné finance nemají dno?
Je to symptom v podstatě celého západního světa. Slibuje se od Kalifornie přes Paříž či Prahu, až (pokud budeme Dálný východ brát jako součást západního světa) po Tokio. Politici chtějí utrácet a voliči jim to ve velkém baští. Jak si všímají analytici po celém světě, živočišný politický druh rozpočtový jestřáb je na pokraji vyhynutí. Nevěříte? Spojené státy mají šestiprocentní deficit rozpočtu a nově i čtyřicet bilionů dluhů, v kampani k midterms nicméně hlasy ohledně šetření příliš nezní. V blížících se francouzských prezidentských volbách se stávající dva favorité předhánějí ve slibech, co – už takhle na okraji dluhového útesu stojící – Francii ještě na další období dopřejí (spoiler alert: hlavně včasný odchod do důchodu). A v Česku se sice nad více než 400miliardovým schodkem vede debata, že bychom šetřit měli. K tomu přitom přibývají další desítky miliard, které navzdory spojeneckým závazkům nedáváme třeba do obrany. Viditelně se ale nikdo z politiků nenamáhá explicitně formulovat, jak bychom to měli udělat a koho to bude bolet. Kam a proč tedy zmizeli političtí lídři, kteří neměli rádi dluhy?
Dá se s jistotou říct, že zjevně nezmizeli proto, že by splnili svůj úkol. Veřejné finance globálně (čest výjimkám) zdravé nejsou, dluhy neklesají a z nich placené úroky naopak ukusují stále více peněz zjevně potřebných na jiné věci. Už nyní tak viditelně platíme účty za předchozí rozhazování. Ale jako voliči to očividně vidět nechceme. A i vlna studentských bouří po celé Evropě naznačuje, že si klidně umíme představit ještě hlubší zatínání sekery do dluhového futra. V podstatě se tak dá říct, že spořiví politici zmizeli, protože po nich přestala existovat volební poptávka. Někteří odešli, jiné vyřadili voliči a ti nejbystřejší pochopili, že politické přežití vyžaduje změnu slovníku. Rozpočtová odpovědnost sice může zůstat v programu, jen se za žádnou cenu nesmí stát překážkou slibům.
Dostali jsme se tak do zajímavě rozpolcené situace. Pro jednotlivce převládá narativ šetřit, investovat, připravovat se na budoucnost. Jako společnosti nám tyto kvality nic neříkají. Ještě dvě tři dekády nazad politik nabízející schopnost spravovat společné peníze a výdajovou zdrženlivost získával v očích voličů na důvěryhodnosti. Dnes se stejná vlastnost spíše překládá jako neochota pomoci, eventuálně – pokud budeme diskutovat o zvýšení daní – jako záměr někoho okrást. Stejně tak ten, kdo upozorní na cenu slibu, najednou riskuje, že bude vypadat jako člověk, který ostatním nechce něco dát. Nějakým způsobem je ukrátit.
Tato proměna přitom přesahuje hranice jednotlivých zemí i politických táborů. V bohatém světě se rozpočtové schodky proti situaci před deseti lety přibližně zdvojnásobily. Šetrnost ustupuje i tam, kde bývala součástí politické kultury. Liší se důvody výdajů, jejich příjemci i volební hesla. Společná je nechuť vysvětlovat, že trvale vyšší nároky na stát vyžadují také trvale vyšší příjmy, případně omezení něčeho jiného. Cestu k této proměně objektivně otevřely opakované krize, během nichž mělo zadlužování smysl. Stát chtěl tlumit propady a pomáhat v rámci svého mandátu společnosti překonat mimořádnou situaci. Jenže mimořádnost se velmi rychle proměnila v obvyklý způsob hospodaření.
Trest zatím nepřišel. Dluhy narostly, ale katastrofa se zatím nedostavila. Nízké úroky a nákupy státních dluhopisů centrálními bankami držely náklady na uzdě. A nyní se stále intenzivněji objevuje otázka, jestli se tento status quo nemění. Ekonomiky mají velkou setrvačnost, a to i ty pod mnohem větším tlakem, než je dnešní západ (kolikrát se třeba za čtyři roky války na Ukrajině a ve světle rostoucích sankcí předpokládal ruský kolaps?), na obzoru se nicméně rýsují tmavá oblaka. Environmentální nebo demografická změna jsou obtížně popiratelný fakt, přičemž především to druhé bude mít stále kvantifikovatelnější dopad na veřejné rozpočty. A k tomu přilepená geopolitická situace nebo nástup AI budou pravděpodobně dalšími faktory ovlivňujícími tento mix a eventuálně jej posunou směrem ke katarzi.
Voliči ale zároveň rozhazování veřejných prostředků dál přejí. Chtějí dostupné služby, jisté důchody, ochranu před krizemi nebo nízké daně. Obecně sice se zadlužováním nesouhlasí, ale konkrétní náprava má vždycky v ideálním světě zasáhnout někoho jiného.
A do této situace by se v ideálním světě co nejdřív měl, respektive spíš bude muset, navrátit onen politický vůdce se schopností šetřit. Speciálně těm prvním, kteří vyjdou ze stávající ilegality, bychom měli držet palce. Až a jestli se jednou objeví.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.