Co čeká investory v týdnu od 2. do 6. listopadu
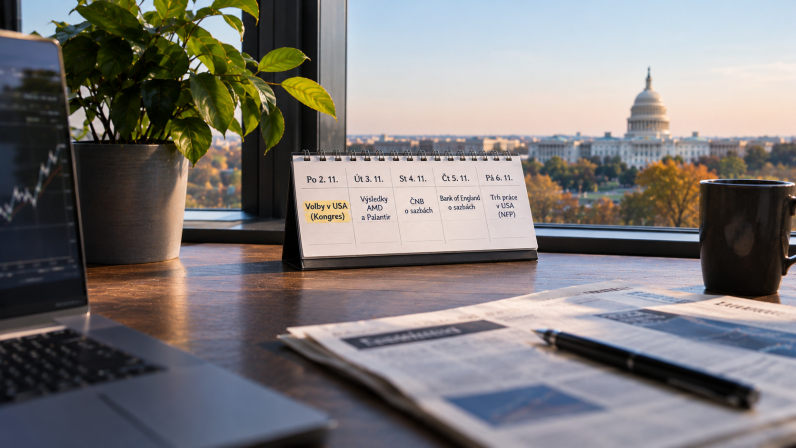
Americké kongresové volby, rozhodování tří centrálních bank a nová data z amerického trhu práce. Investory čeká týden, který může výrazně zamíchat očekáváním ohledně úrokových sazeb i dalším vývojem akciových trhů. Do hry navíc vstoupí výsledky technologických společností AMD a Palantir.
V týdnu od 2. do 6. listopadu se pozornost investorů zaměří především na americkou politiku a další směřování měnové politiky. Úterní kongresové volby rozhodnou o tom, zda si republikáni udrží kontrolu nad oběma komorami Kongresu, nebo prezident Donald Trump přijde o část své politické podpory. Ve čtvrtek pak o úrokových sazbách rozhodnou Bank of England a Česká národní banka, přičemž v obou případech se diskutuje o jejich možném zvýšení. Důležitý bude také páteční report z amerického trhu práce, první od říjnového rozhodnutí Fedu ponechat sazby beze změny. K tomu se přidají výsledky několika významných technologických společností, které mohou ukázat, zda současné nadšení investorů kolem umělé inteligence stále odpovídá skutečnému růstu jejich podnikání.
Pondělí 2. listopadu: Americký průmysl a výsledky Palantiru
Nový týden odstartuje zveřejněním říjnového indexu aktivity v americkém zpracovatelském průmyslu, který pravidelně sestavuje Institute for Supply Management (ISM). Investoři budou sledovat především celkový index PMI, ale také vývoj nových objednávek a cen, které podniky platí za vstupy. Právě tyto údaje mohou napovědět, jak se americkému průmyslu daří a zda v ekonomice nadále přetrvávají inflační tlaky. Pokud by se ukázalo, že průmyslová aktivita zůstává silná a ceny současně rostou, mohl by Fed získat další argument pro opatrnější přístup k úrokovým sazbám.
Z pohledu akciových investorů však bude pondělí zajímavé také díky výsledkům společnosti Palantir Technologies, která je zveřejní po uzavření amerických trhů. Firma ve druhém čtvrtletí zvýšila tržby meziročně o mimořádných 93 % na 1,94 miliardy dolarů, přičemž příjmy od amerických komerčních zákazníků vzrostly dokonce o 149 %. Nyní se ukáže, zda se jí podobné tempo podařilo udržet také ve třetím čtvrtletí. Vzhledem k vysokému ocenění akcií přitom nebude rozhodovat pouze samotný růst tržeb, ale také výhled na další období. Investoři totiž od Palantiru očekávají pokračování mimořádně silné expanze, což zároveň zvyšuje citlivost akcií na případné zklamání. Oficiální termín zveřejnění i předchozí hospodářské výsledky jsou dostupné na stránkách Palantir Investor Relations.
Úterý 3. listopadu: Americké midterms, australské sazby a výsledky AMD
Úterý bude patřit především americkým kongresovým volbám, známým jako midterms. Američané budou rozhodovat o obsazení všech 435 křesel Sněmovny reprezentantů a přibližně třetiny Senátu. Podle aktuálních průzkumů jsou demokraté favority na získání většiny ve Sněmovně reprezentantů, zatímco souboj o Senát zůstává otevřenější. Pro prezidenta Donalda Trumpa tak půjde o důležitý test politické podpory, protože případná ztráta republikánské kontroly nad Kongresem by mohla výrazně zkomplikovat prosazování jeho dalších legislativních plánů.
Pro investory bude zásadní především to, jaké rozložení politických sil z voleb vzejde. Pokud by vznikl rozdělený Kongres, prezidentův prostor pro prosazování nových zákonů by se mohl zúžit. V případě demokratické kontroly nad oběma komorami by navíc mohly zesílit snahy o přísnější dohled nad technologickými společnostmi, soukromým kapitálem nebo datovými centry, na které již upozornila agentura Reuters. Výsledek voleb může změnit také očekávání ohledně daní, rozpočtové politiky a dalších obchodních opatření. Pro akciové trhy však nebude rozhodující pouze to, kdo zvítězí, ale především rozdíl mezi skutečným výsledkem a tím, s čím investoři předem počítali. Jak upozorňuje MarketWatch, překvapivý výsledek může vyvolat krátkodobé výkyvy akcií. První významnější výsledky se začnou objevovat během noci z úterý na středu našeho času.
Ještě před otevřením evropských trhů však přijde další důležitá událost, tentokrát z Austrálie. Tamní centrální banka Reserve Bank of Australia (RBA) bude rozhodovat o úrokových sazbách, které v září zvýšila na současných 4,60 %. Po překvapivě silných inflačních číslech trh očekává další zvýšení o 25 bazických bodů. Zářijová meziroční inflace totiž dosáhla 4,3 %, a zůstává tak výrazně nad cílovým pásmem centrální banky. Další utažení měnové politiky by mohlo ovlivnit především australský dolar a výnosy tamních státních dluhopisů. Aktuální nastavení sazeb i kalendář zasedání zveřejňuje přímo RBA.
Po uzavření amerických trhů se pak pozornost přesune k výsledkům společnosti Advanced Micro Devices (AMD). Investory bude zajímat především vývoj tržeb z datových center, poptávka po AI akcelerátorech a výhled dalších dodávek. Právě AMD může nabídnout další důležitý pohled na to, zda masivní investice technologických gigantů do umělé inteligence skutečně přinášejí odpovídající růst objednávek výrobcům čipů. Výsledky za třetí čtvrtletí společnost podle oficiálního oznámení zveřejní 3. listopadu.
Středa 4. listopadu: Trhy vyhodnotí americké volby, výsledky zveřejní Novo Nordisk a Qualcomm
Středeční obchodování se pravděpodobně ponese především ve znamení reakcí na americké kongresové volby. Během evropského dopoledne by již mělo být jasnější, jak dopadly některé z rozhodujících soubojů o kontrolu nad Kongresem. Pokud však budou výsledky v několika státech velmi těsné, konečné rozdělení politických sil nemusí být známé okamžitě. Investoři se proto zaměří zejména na reakci amerických akciových futures, dolaru a výnosů státních dluhopisů, které mohou naznačit, jak trhy vyhodnocují možné změny v hospodářské a rozpočtové politice Spojených států.
Vedle politiky však dorazí také další důležitá makroekonomická data. Institute for Supply Management zveřejní říjnový index aktivity v americkém sektoru služeb, který tvoří většinu tamní ekonomiky. Výsledek nabídne další pohled na sílu domácí poptávky a především na vývoj cenových tlaků. Právě cenová složka indexu bude pro investory mimořádně zajímavá, protože Fed stále vyhodnocuje, zda přetrvávající inflace nevyžaduje další zpřísnění měnové politiky. Silnější aktivita doprovázená vyššími cenami by tak mohla podpořit očekávání delšího období zvýšených sazeb, což by se mohlo promítnout především do dluhopisových výnosů a ocenění akcií.
Z firemních výsledků se pozornost zaměří na Novo Nordisk a Qualcomm. Dánská farmaceutická společnost Novo Nordisk nabídne další pohled na konkurenční boj na trhu léků na obezitu a diabetes, kde soupeří především s americkou Eli Lilly. Investoři budou sledovat, jak se jí daří obstát v prostředí rostoucí konkurence a jaký výhled nabízí pro další období. Americký Qualcomm pak zveřejní výsledky za čtvrté fiskální čtvrtletí a celý fiskální rok 2026. Jeho čísla mohou napovědět, v jaké kondici se nachází trh chytrých telefonů a jaké příležitosti firmě přináší rozvoj nových čipů určených pro umělou inteligenci.
Čtvrtek 5. listopadu: O úrokových sazbách rozhodnou ČNB a Bank of England
Čtvrtek bude z pohledu evropských investorů patřit především centrálním bankám. Ve 13:00 našeho času oznámí své rozhodnutí britská Bank of England, která v současnosti drží základní úrokovou sazbu na 3,75 %. Trh však očekává její zvýšení na 4,00 %, především kvůli přetrvávajícím inflačním tlakům. Britská meziroční inflace totiž v září zrychlila na 3,5 % ze srpnových 3,1 %, přičemž výrazně vzrostly zejména náklady na dopravu. Pro centrální banku tak zůstává hlavním problémem riziko, že růst cen bude v ekonomice přetrvávat déle, než se původně očekávalo. Podrobnosti o vývoji inflace zveřejňuje britský statistický úřad ONS.
Samotné rozhodnutí o sazbách přitom nebude jedinou důležitou informací. Bank of England představí také novou měnověpolitickou prognózu, ze které by mělo být patrnější, jak hodnotí další vývoj inflace a hospodářského růstu. Investory bude zajímat zejména to, zda centrální banka považuje další zvýšení sazeb za nezbytné a nakolik se obává, že dražší energie povedou k dlouhodobějšímu růstu cen. Výsledné vyznění zasedání může výrazně ovlivnit britskou libru i tamní dluhopisový trh. Oficiální kalendář Bank of England potvrzuje listopadový termín měnověpolitického rozhodnutí.
Pro české investory však bude ještě zajímavější zasedání České národní banky. Bankovní rada oznámí své rozhodnutí ve 14:30 a následně představí novou makroekonomickou prognózu. Základní dvoutýdenní repo sazba se od června drží na 3,75 %, v poslední době však sílí diskuse o jejím možném zvýšení. Člen bankovní rady Jakub Seidler podle agentury Reuters 27. října uvedl, že se přiklání ke zvýšení sazeb o 25 bazických bodů. Důvodem jsou především vysoké ceny energií, odolná domácí poptávka a pokračující růst mezd, které mohou vytvářet další inflační tlaky.
Velkou pozornost si proto zaslouží také nová inflační prognóza ČNB. Seidler totiž očekává, že meziroční inflace může v prvním čtvrtletí roku 2027 dočasně vystoupat přibližně na 3,5 %. Současně však upozornil, že případné listopadové zvýšení sazeb nemusí automaticky znamenat začátek delšího cyklu zpřísňování měnové politiky. Pro investory tak bude důležité nejen samotné rozhodnutí bankovní rady, ale také její hodnocení dalšího vývoje ekonomiky a cen. To může ovlivnit především kurz české koruny a výnosy domácích státních dluhopisů. Termín zasedání potvrzuje také oficiální kalendář ČNB, zatímco poslední rozhodnutí o ponechání sazeb beze změny banka zveřejnila ve své zářijové tiskové zprávě.
Pátek 6. listopadu: Americký trh práce prověří očekávání kolem Fedu
Závěr týdne bude patřit jedné z nejsledovanějších makroekonomických statistik vůbec. Ve 14:30 našeho času zveřejní americký Bureau of Labor Statistics říjnový report z trhu práce, který nabídne další důležitý pohled na kondici největší světové ekonomiky. Zářijová čísla přitom investory výrazně zklamala. Americká ekonomika vytvořila pouze 29 tisíc nových pracovních míst mimo zemědělství a míra nezaměstnanosti vzrostla na 4,2 %. K tomu se přidaly revize předchozích údajů, když počet nových pracovních míst za červenec a srpen byl souhrnně snížen o dalších 60 tisíc. Podrobné výsledky pravidelně zveřejňuje Bureau of Labor Statistics.
Říjnový report tak může ukázat, zda zářijové oslabení představovalo pouze dočasný výkyv, nebo se americký pracovní trh skutečně začíná výrazněji ochlazovat. Investoři se zaměří nejen na počet nově vytvořených pracovních míst, ale také na míru nezaměstnanosti a tempo růstu mezd. Právě kombinace těchto údajů může ovlivnit další rozhodování Fedu, který na svém zasedání 28. října ponechal úrokové sazby v pásmu 3,75 až 4,00 %. Dva členové měnového výboru přitom hlasovali pro jejich zvýšení, což ukazuje, že debata o potřebě dalšího zpřísnění měnové politiky zůstává otevřená. Jak upozornila agentura Reuters, Fed nyní pravděpodobně přejde do vyčkávacího režimu.
Pokud by říjnová čísla ukázala opětovné zrychlení tvorby pracovních míst a pokračující tlak na růst mezd, mohlo by to posílit očekávání prosincového zvýšení úrokových sazeb. Naopak výrazně slabší report by Fedu rozhodování zkomplikoval, protože by musel vedle přetrvávajících inflačních tlaků více zohledňovat také riziko ochlazování ekonomiky. Pro finanční trhy tak půjde o důležitý závěr mimořádně nabitého týdne. Americké kongresové volby mohou změnit očekávání ohledně další hospodářské politiky, čtvrteční rozhodnutí centrálních bank ovlivní výhled úrokových sazeb v Evropě a páteční data z trhu práce ukážou, jak silné základy má současná americká ekonomika.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.