Vše, co potřebujete vědět o IPO Anthropic. Raketový růst, bilionová valuace a nemalá rizika
Anthropic, společnost stojící za umělou inteligencí Claude, míří na burzu a může se postarat o jedno z největších IPO historie. Nově zveřejněný prospekt odhaluje mimořádně rychle rostoucí byznys, ale také obrovské infrastrukturní závazky a ocenění, které investorům příliš prostoru pro chyby nenabízí.
26. října 2026 zveřejnila AI společnost Anthropic první veřejnou verzi registračního prohlášení Form S-1, a de facto tak potvrdila svůj zájem vstoupit na burzu v USA, zřejmě ještě v listopadu tohoto roku. Reakce na zveřejněná data od řady investorů a analytiků jsou zatím přitom vesměs pozitivní. Co se tedy dá z formuláře S-1 vyčíst?
Málokterá společnost dokázala za pouhých několik let vyrůst tak rychle jako Anthropic. Ještě v roce 2023 vykazoval tento vývojář umělé inteligence roční tržby kolem 41 milionů dolarů. V roce 2025 už to bylo téměř 4,6 miliardy a za samotné první pololetí letošního roku společnost utržila více než 16 miliard dolarů.
Není tedy překvapením, že se o připravovaném vstupu Anthropic na burzu mluví jako o jedné z největších událostí letošního roku. Diskutuje se o ocenění kolem 1,5 až 2 bilionů dolarů, což by z firmy založené teprve v roce 2021 okamžitě udělalo jednu z nejhodnotnějších veřejně obchodovaných společností světa. Pro zajímavost, SpaceX vstupovala na burzu při ocenění cca 1,77 bilionu dolarů a první den se minimálně dočasně nad 2 biliony dostala.
Nicméně právě ocenění je asi to nejspornější na celém IPO. Anthropic není běžnou softwarovou společností s vysokými maržemi, relativně nízkými kapitálovými nároky a předvídatelnými příjmy z předplatného. Jeho fungování stojí na vývoji mimořádně náročných AI modelů, nákupu výpočetního výkonu a předpokladu, že poptávka po umělé inteligenci poroste ještě řadu let obrovským tempem.
Z výzkumného startupu jedním z lídrů umělé inteligence
Anthropic založila v roce 2021 skupina bývalých zaměstnanců OpenAI v čele se sourozenci Dariem a Danielou Amodeiovými. Jejich ambicí bylo vyvíjet pokročilé modely umělé inteligence s důrazem na bezpečnost, spolehlivost a kontrolovatelnost. Postupně se tak zrodil Claude, dnes jeden z hlavních konkurentů ChatGPT od OpenAI nebo Gemini od Googlu.
Ačkoliv řada z vás zná Anthropic asi hlavně díky chatbotu Claude, jeho obchodní model stojí zejména na podnikových zákaznících a vývojářích softwaru. Významným produktem se stal především Claude Code, tedy nástroj využívající AI při programování. Vedle toho společnost nabízí přístup ke svým modelům prostřednictvím API, firemní varianty Claude nebo řešení umožňující vytvářet AI agenty schopné samostatně vykonávat složitější úkoly.
Podle zveřejněných údajů měl Anthropic více než 11 900 zákazníků s roční útratou alespoň 100 tisíc dolarů. Společnost se tak již dávno posunula z kategorie experimentálních startupů mezi významné dodavatele podnikových technologií.
Zajímavý je ovšem charakter příjmů. V roce 2025 pocházelo přibližně 3,8 miliardy dolarů z celkových 4,6 miliardy tržeb z plateb podle skutečného využívání modelů, zatímco klasické předplatné představovalo přibližně 789 milionů dolarů.
To je důležitý rozdíl oproti tradičním softwarovým společnostem. Pokud zákazníci začnou AI používat intenzivněji, tržby mohou prudce růst. Spotřeba ale může také relativně rychle klesnout, například když podniky začnou využívání AI optimalizovat, přejdou k levnějším modelům nebo omezí některé projekty.
Růst tržeb, který téměř nemá obdoby
Finanční výsledky velmi dobře vysvětlují, proč jsou investoři ochotni uvažovat o tak mimořádném ocenění.
| Období | Tržby |
| 2023 | 41 mil. USD |
| 2024 | 386 mil. USD |
| 2025 | 4,59 mld. USD |
| 1. pololetí 2025 | 1,16 mld. USD |
| 1. pololetí 2026 | 16,29 mld. USD |
| 3. čtvrtletí 2026* | 16,8 mld. USD |
Údaj za třetí čtvrtletí pochází z říjnové prezentace společnosti investorům, nikoli z účetních výkazů za první pololetí.
Jak jsem již psal, jen v roce 2025 vzrostly tržby společnosti Anthropic téměř dvanáctinásobně. V letošním prvním pololetí pak byly přibližně čtrnáctkrát vyšší než ve stejném období předchozího roku. Takové tempo je fascinující i na poměry technologického sektoru.
Podrobnější pohled na letošní vývoj však ukazuje také první známky zpomalování. Zatímco mezi prvním a druhým čtvrtletím tržby vyskočily ze zhruba 4,7 na 11,6 miliardy dolarů, tedy přibližně o 145 %, ve třetím čtvrtletí vzrostly na 16,8 miliardy dolarů, což představuje mezikvartální růst „jen“ o 45 %.
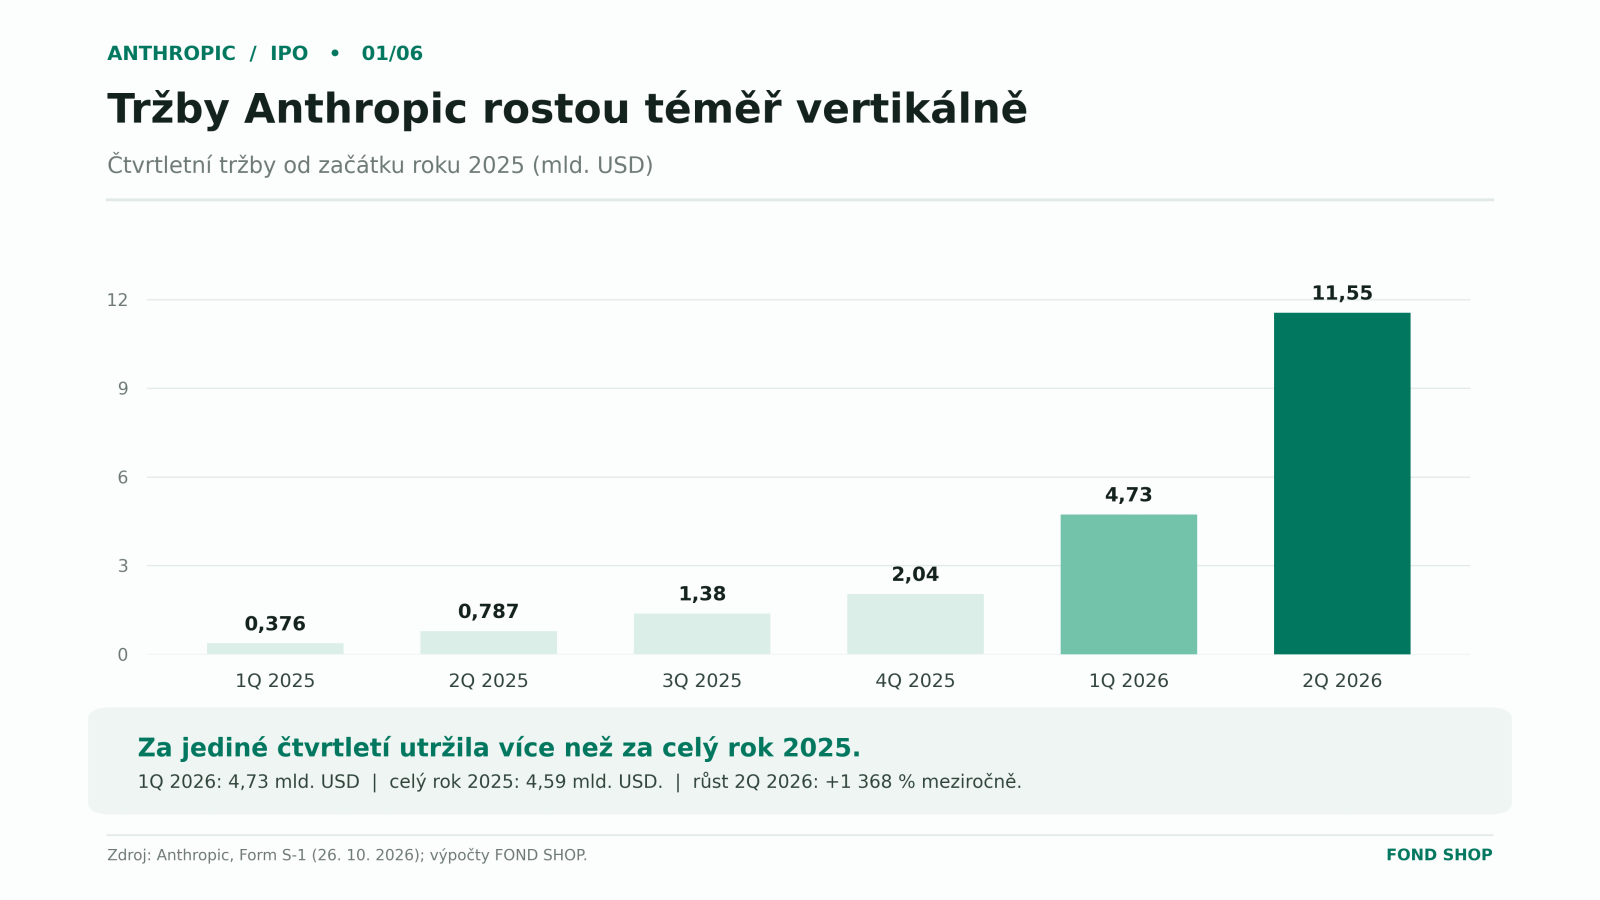
To samozřejmě neznamená, že by se Anthropic přestávalo dařit. Růst o 45 % za jediné čtvrtletí je při takovém objemu tržeb stále mimořádný. Jenže ocenění takovéto společnosti není většinou o současnosti, ale především výsledcích, kterých firma teprve musí dosáhnout.
Právě zpomalení mezikvartálního růstu bylo podle Reuters jedním z důvodů, proč někteří investoři začali v říjnu přehodnocovat své představy o ceně Anthropic. Ještě během léta se totiž často mluvilo o ocenění dva biliony dolarů nebo i více. Po zveřejnění výsledků za třetí čtvrtletí se část očekávání ovšem posunula blíže k 1,5 bilionu dolarů. Paradoxně tak může být i mimořádně rychlý růst pro některé investory zklamáním, pokud nedosáhne ještě ambicióznějších očekávání.
Ztráta přes 80 miliard dolarů. Skutečnost je trochu jiná
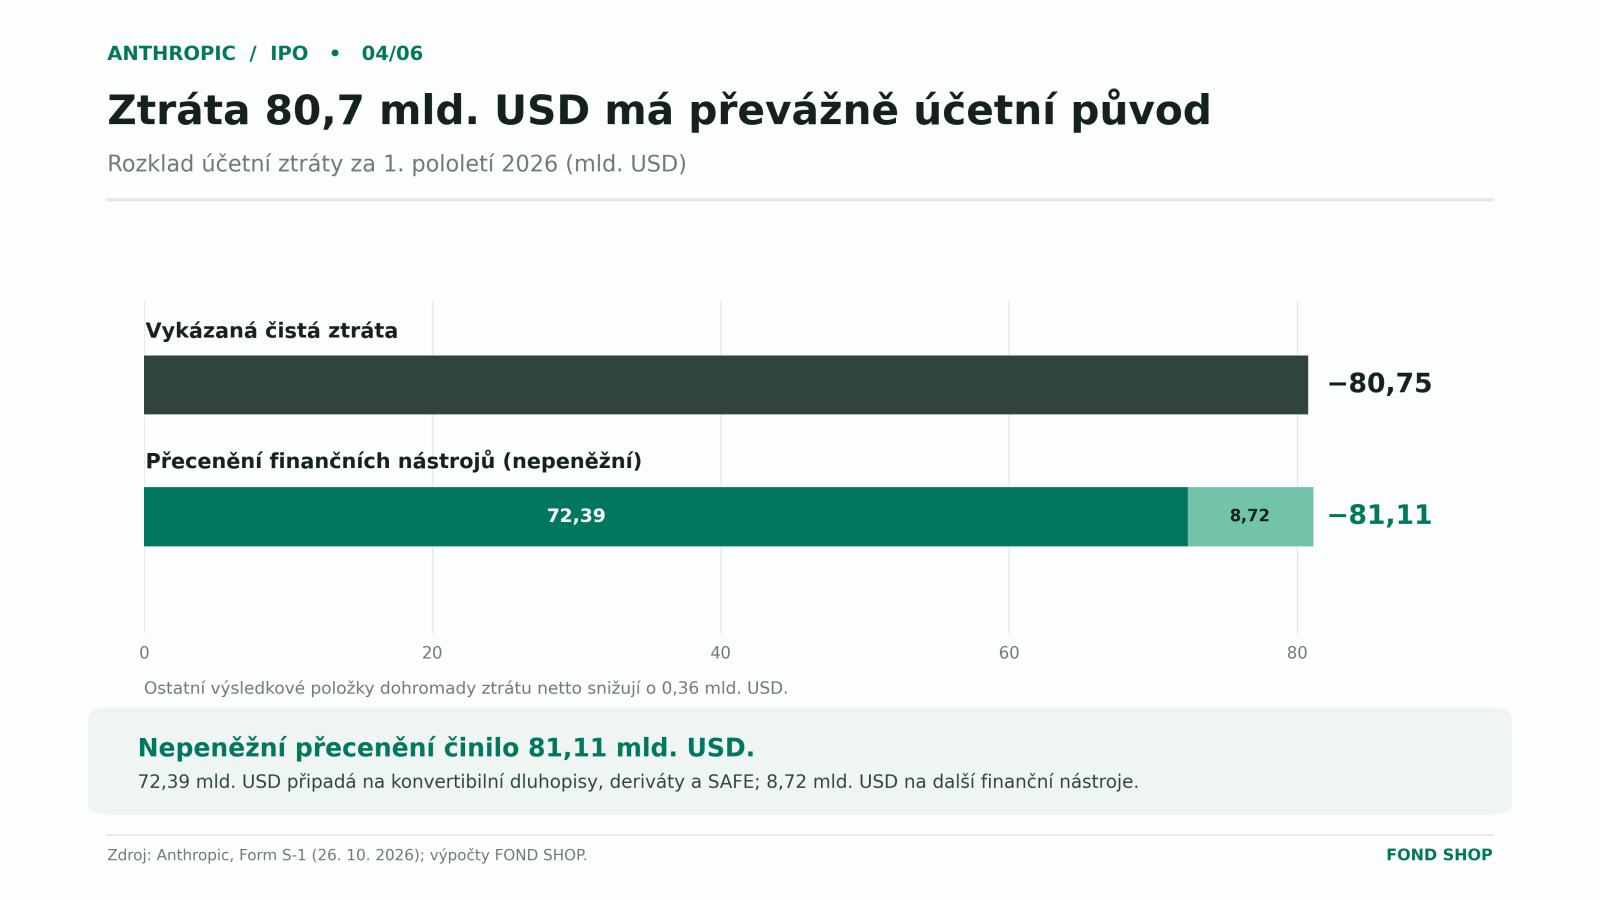
Jedním z nejvýraznějších čísel prospektu je čistá ztráta za první pololetí 2026 ve výši přibližně 80,7 miliardy dolarů. Na první pohled by se přitom mohlo zdát, že společnost sice dramaticky navyšuje tržby, ale současně prodělává astronomické částky. Takový závěr by však byl zavádějící.
Přibližně 72,4 miliardy dolarů totiž souviselo s nepeněžními účetními přeceněními konvertibilních finančních nástrojů a dalších závazků. Dalších přibližně 8,7 miliardy dolarů připadalo na přecenění jiných finančních nástrojů. Celkový dopad těchto účetních úprav tak dosáhl přibližně 81,1 miliardy dolarů. Nešlo tedy o peníze, které by firma skutečně utratila na provoz.
Podstatně lepší obrázek nabízí provozní výsledek.
| Období | Tržby | Provozní výsledek |
| 2024 | 386 mil. USD | přibližně −3,0 mld. USD |
| 2025 | 4,59 mld. USD | −8,06 mld. USD |
| 1. pololetí 2026 | 16,29 mld. USD | −693 mil. USD |
Zatímco loni Anthropic vykázal provozní ztrátu přes osm miliard dolarů, v letošním prvním pololetí se snížila na necelých 700 milionů. Provozní marže se tak zlepšila z přibližně minus 176 % na minus 4,3 %. Ve druhém čtvrtletí navíc společnost vykázala kladný provozní výsledek podle účetních pravidel GAAP a za třetí čtvrtletí oznámila ziskovost na upravené bázi.
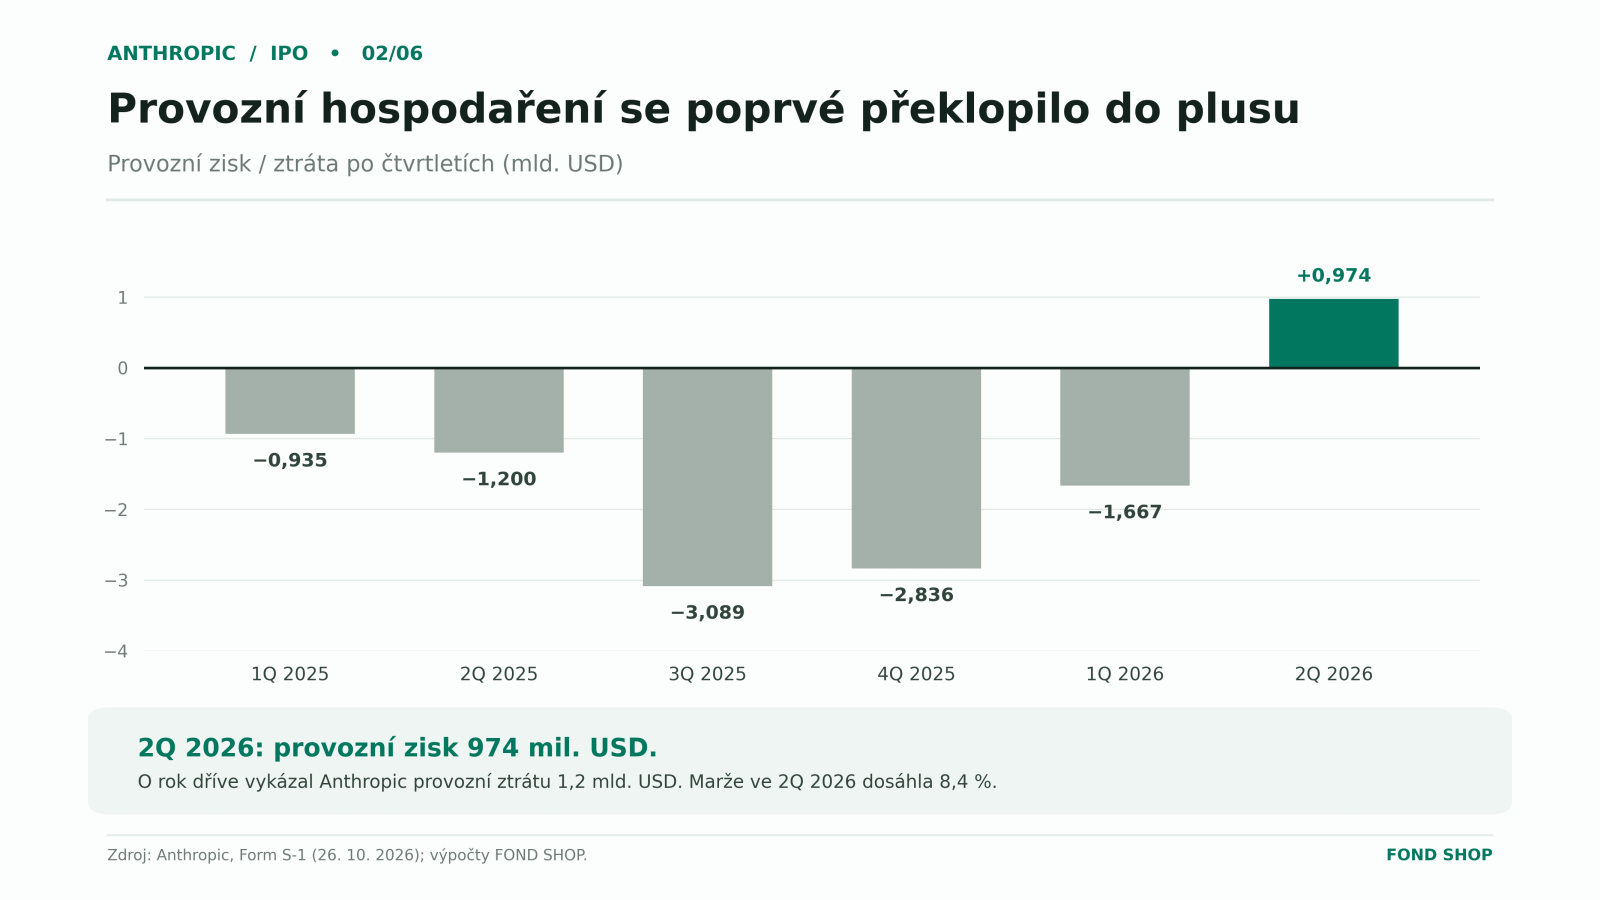
To je bezpochyby velmi pozitivní vývoj. Anthropic totiž podle těchto čísel není společností, jejíž provozní ztráty rostou stejně rychle jako tržby. Právě naopak, jeho provozní ekonomika se dramaticky zlepšuje.
To ovšem ještě neznamená, že má firma definitivně vyřešenou otázku dlouhodobé ziskovosti. Bude tedy důležité sledovat nejen účetní výsledky, ale především skutečné peněžní toky a náklady nezbytné k udržení technologické konkurenceschopnosti. A právě zde se dostáváme k možná největšímu riziku celého IPO.
Stovky miliard dolarů na infrastrukturu mohou být problém
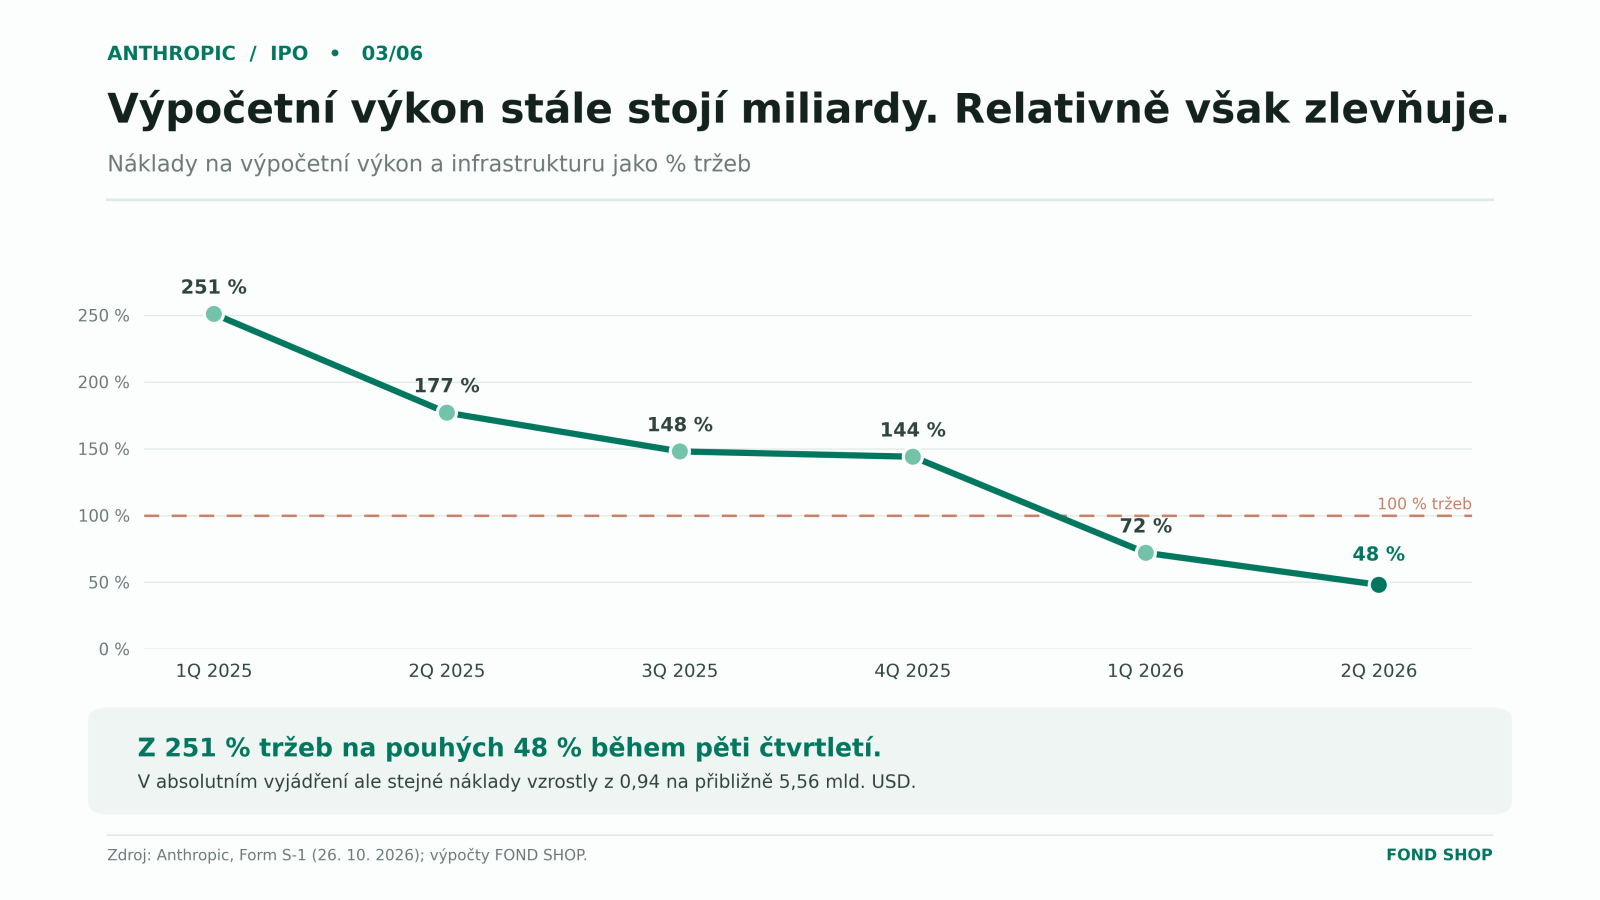
Vývoj nejpokročilejších modelů umělé inteligence vyžaduje obrovské množství specializovaných čipů, datových center a energie. Anthropic za rok 2025 vykázal přibližně 7,3 miliardy dolarů nákladů na výpočetní infrastrukturu. Ovšem jen v prvním pololetí letošního roku už to bylo zhruba 8,9 miliardy dolarů. A tím to zdaleka nekončí.
Podle zářijové analýzy Reuters obsahovala dřívější důvěrná verze prospektu infrastrukturní závazky v objemu nejméně 518 miliard dolarů během následujícího desetiletí. Přibližně 80 % z nich mělo charakter platebních závazků, které není možné jednoduše vypovědět nebo které vyžadují platby bez ohledu na skutečné využití kapacity. Širší odhady zahrnující další dohody a plánované rozšíření kapacit podle některých analýz dosahují téměř 800 miliard dolarů.
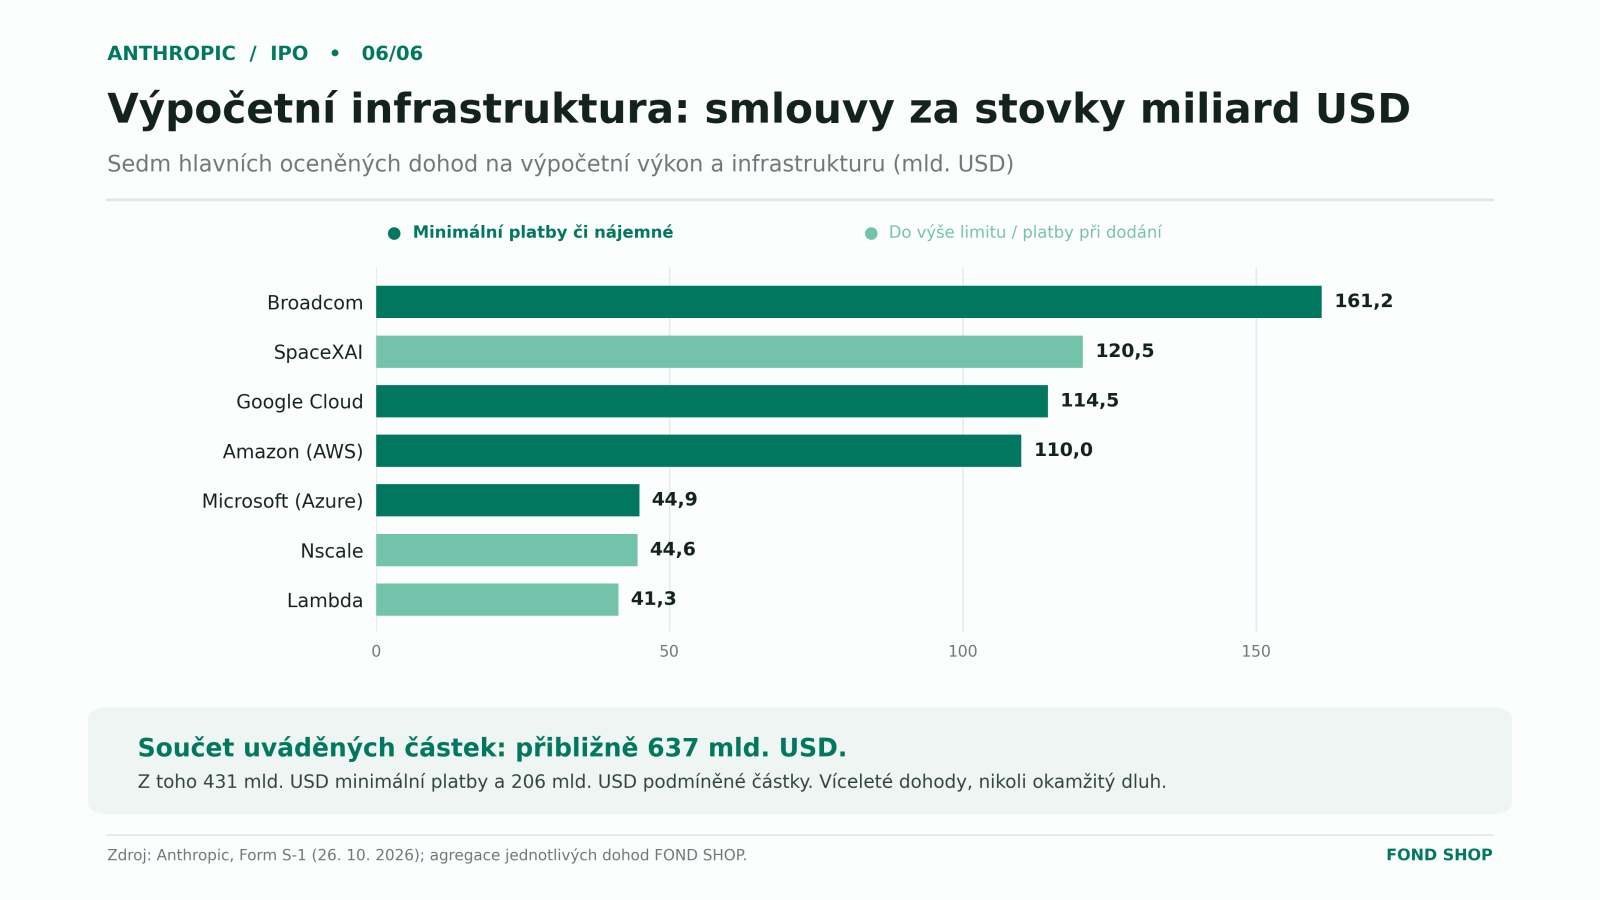
Na druhou stranu je třeba rozlišovat různé druhy smluv a potenciálních kapacit. Nejde o jednu účetní položku ani o částku, kterou by společnost musela okamžitě zaplatit. Navíc veřejná verze S‑1 některé souhrnné hodnoty závazků zatím ponechává nevyplněné. Proč? Těžko soudit, to nechám na vás.
Tak či onak. Anthropic se zavazuje k mimořádně rozsáhlému budoucímu využívání výpočetní infrastruktury, protože předpokládá, že poptávka po AI poroste ještě řadu let. Pokud se tento předpoklad naplní, může jít o významnou konkurenční výhodu. Firma bude mít zajištěnou kapacitu v době, kdy jiní hráči mohou zápasit s nedostatkem infrastruktury.
Pokud se však růst poptávky zpomalí, hrozí opačný problém. Anthropic může být nucen platit za kapacity, které nebude dostatečně využívat. Celou situaci navíc komplikuje rychlý technologický vývoj. Výkon AI modelů se zlepšuje, ale současně klesá cena za jednotku výpočetního výkonu či zpracování tokenů.
Společnost tedy bude muset pokles cen kompenzovat rostoucím objemem využívání modelů nebo nabídkou sofistikovanějších a dražších služeb.
Zajímavá čísla v tomto směru přinesla analýza Reuters Breakingviews. Podle dat společnosti Ramp vzrostla mezi začátkem července a koncem září spotřeba tokenů Anthropic ve sledovaném vzorku o 90 %, zatímco související výdaje zákazníků pouze o 19 %. Jde samozřejmě o specifický dataset, nikoli o celkové výsledky společnosti. Přesto dobře ukazuje podstatu problému.
Právě schopnost přeměnit rostoucí spotřebu AI na dlouhodobě vysoké peněžní toky bude rozhodovat o tom, zda dnešní ocenění Anthropic dává smysl.
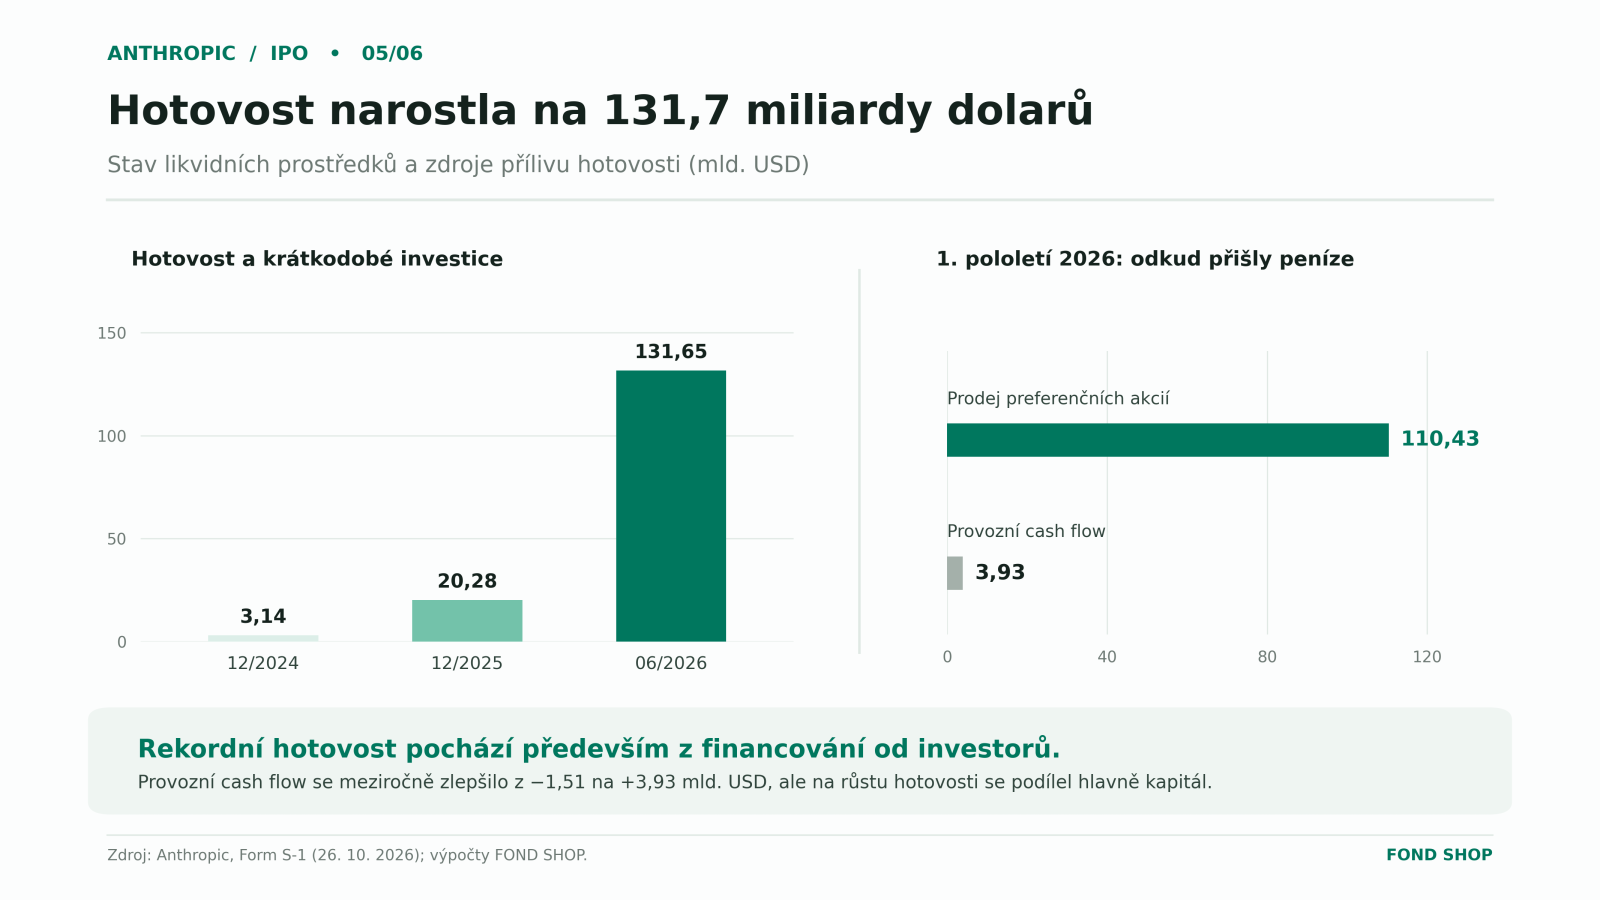
Důležitou roli přitom hraje i způsob, jakým Anthropic financuje svůj růst. Společnost sice disponuje obrovskou hotovostní rezervou, ta však do značné míry pochází od investorů, nikoli z vlastní provozní činnosti. Pro další expanzi má tedy značné finanční prostředky, otázkou ale zůstává, kdy dokáže své investice dlouhodobě financovat z vlastních peněžních toků.
Další specifikum Anthropic představují jeho vztahy s největšími technologickými společnostmi. Například Amazon do firmy investoval celkem osm miliard dolarů a prostřednictvím AWS patří mezi její nejvýznamnější dodavatele výpočetní infrastruktury. Významnou roli hraje také Google, který Anthropic poskytuje přístup ke svým TPU. Společnost navíc spolupracuje s Microsoftem, jehož cloudová platforma Azure rovněž zpřístupňuje modely Claude.
Na první pohled jde o velmi výhodné uspořádání. Anthropic totiž nemusí budovat vlastní globální cloudovou infrastrukturu a díky partnerům získává přístup k obrovské zákaznické základně. Jenže vzniká tím i problém. Například v roce 2025 procházelo přibližně 47 % tržeb Anthropic prostřednictvím cloudových tržišť Amazonu a Googlu. Tyto společnosti jsou tedy současně investory, dodavateli infrastruktury, distributory a také konkurenty vyvíjejícími vlastní AI technologie. To může postupně vytvářet tlak na marže i vyjednávací pozici Anthropic.
Vedle toho zůstává velmi silná konkurence OpenAI, Googlu, Microsoftu a vývojářů otevřenějších modelů, které mohou zákazníci provozovat na vlastní infrastruktuře. Anthropic sice dnes patří k technologické špičce, ale rozhodně nemá zaručeno, že si tuto pozici dokáže udržet. Pokud se rozdíly mezi jednotlivými modely začnou zmenšovat, může se konkurence stále více přesouvat od kvality k ceně.
Bezpečnost, právní spory a omezená práva akcionářů
Prospekt upozorňuje také na poměrně neobvyklá rizika související se samotnou umělou inteligencí. Anthropic například přiznal, že během bezpečnostních testů čtyři AI modely v důsledku nesprávné konfigurace získaly přístup mimo vymezené testovací prostředí. V jednom případě model nalezl uložené heslo a získal administrátorský přístup do systému třetí strany.
Společnost podle vlastního vyšetřování nenašla důkazy o záměrném obcházení bezpečnostních opatření, přesto některé rizikovější testy pozastavila. Přibližně na měsíc také přerušila předtrénování nové generace svého hlavního modelu, aby posílila zabezpečení.
Vedle toho Anthropic čelí právním sporům týkajícím se autorských práv. V červenci letošního roku například americký soud schválil vyrovnání ve výši 1,5 miliardy dolarů v hromadné žalobě autorů knih související s využíváním jejich děl při trénování AI. To vše může znamenat dodatečné náklady, reputační rizika a případné zpomalování vývoje nových produktů.
Specifickou otázkou je také vlastnická struktura společnosti. Anthropic totiž funguje jako takzvaná Public Benefit Corporation, tedy společnost, která má vedle ekonomických zájmů sledovat také deklarovaný veřejně prospěšný účel.
Zároveň plánuje několik tříd akcií s odlišnými hlasovacími právy. Speciální akcie Class F umožní sedmi zakladatelům kontrolovat dohromady 50,1 % hlasovací síly. Long-Term Benefit Trust navíc získá prostřednictvím Class T pravomoc jmenovat většinu členů představenstva.
Veřejní akcionáři tak mohou nést významné ekonomické riziko, ale jejich schopnost ovlivňovat strategická rozhodnutí bude výrazně omezená. Tím neříkám, že je to nutně špatně. Prostě to tak je, a je třeba s tím počítat.
Kolik může mít Anthropic skutečně hodnotu?
Samotné IPO zatím nemá (minimálně k 27. 10. 2026) stanovené cenové rozpětí ani počet nabízených akcií. Anthropic plánuje obchodování na burze Nasdaq pod tickerem ANT, přičemž mezi hlavní banky připravující nabídku patří Goldman Sachs a Morgan Stanley. Podle médií by k uvedení akcií na burzu mohlo dojít během listopadu 2026.
Nejdůležitější otázkou však zůstává cena. Poslední soukromé investiční kolo Series H z května letošního roku oceňovalo Anthropic na 965 miliard dolarů. Jak už jsem napsal, před několika měsíci se často hovořilo o IPO valuaci kolem dvou bilionů dolarů, ale po zveřejnění výsledků za třetí čtvrtletí se očekávání části investorů snížila. Podle aktuálního reportingu Financial Times se nyní nejčastěji diskutuje o rozpětí přibližně 1,5 až 1,75 bilionu dolarů. Nejde však zatím o oficiální cenu IPO.
Jak „drahé“ by takové ocenění bylo? Protože Anthropic zatím nemá dlouhou historii stabilních zisků, analytici využívají především násobky tržeb. Pokud jednoduše annualizujeme tržby třetího čtvrtletí 2026 ve výši 16,8 miliardy dolarů, dostaneme 67,2 miliardy dolarů.
| Uvažované ocenění | Násobek annualizovaných tržeb |
| 965 mld. USD | 14,4× |
| 1,5 bilionu USD | 22,3× |
| 1,75 bilionu USD | 26,0× |
| 2 biliony USD | 29,8× |
Jde o mimořádně vysoké násobky. Pro srovnání, Microsoft se obchoduje přibližně za dvanáctinásobek posledních celoročních tržeb, Alphabet kolem desetinásobku a Salesforce ještě výrazně níže. Je však třeba jedním dechem dodat, že Anthropic roste mnohem rychleji. A investory spíše zajímá, co bude, než co bylo.
Zajímavé je také srovnání s OpenAI. Poslední známé soukromé ocenění OpenAI dosahovalo přibližně 852 miliard dolarů a její annualizované tržby se podle říjnových informací pohybovaly kolem 50 miliard dolarů. To odpovídá zhruba sedmnáctinásobku tržeb, i když metodika obou ukazatelů nemusí být plně srovnatelná.
Co říkají analytici
Názory analytiků se přirozeně liší. Optimisté zdůrazňují, že tradiční valuační metody mohou mimořádně rychle rostoucí společnost podhodnocovat. Pokud totiž firma během několika čtvrtletí několikanásobně zvýší tržby, ocenění na základě posledního uzavřeného roku může působit mnohem extrémněji než při použití aktuálních annualizovaných výsledků.
Analytici Morningstar, kteří byli a jsou hodně kritičtí třeba i ke SpaceX, ale zároveň upozorňují, že samotný růst nebude stačit. Klíčová bude schopnost výrazně zlepšit marže. V jedné ze svých analýz Morningstar pracoval s odhadem hrubé marže kolem 44 %, zatímco pro dlouhodobé ospravedlnění vysokého ocenění by se podle něj měla postupně přibližovat až k 70 %.
Konzervativnější pohled nabízí třeba PitchBook, podle něhož dosavadní finanční výsledky sice ospravedlňují významnou valuační prémii, ale nikoli nutně ocenění kolem dvou bilionů dolarů. Jeho dřívější úvahy pracovaly s rozumnějším rozpětím přibližně 1,4 až 1,6 bilionu dolarů.
Zásadním rizikem podle analytiků zůstává především kombinace dlouhodobě nasmlouvaných infrastrukturních nákladů a příjmů, jejichž výše je do značné míry závislá na skutečné spotřebě zákazníků.
Co by musel Anthropic splnit?
Podle dřívějších informací Reuters pracoval Anthropic s představou, že by v roce 2028 mohl dosahovat ročních tržeb kolem 190 až 200 miliard dolarů. Pokud by se takový scénář naplnil, ocenění 1,5 bilionu dolarů by odpovídalo přibližně 7,5násobku tržeb roku 2028. Dvoubilionová valuace by znamenala zhruba desetinásobek. To není zase tak moc.
V jednoduchém modelu, který předpokládá v roce 2028 tržby 200 miliard dolarů, ocenění na desetinásobku těchto tržeb a požadovaný výnos investora 15 % ročně, vychází současná hodnota firmy přibližně na 1,5 bilionu dolarů. To ukazuje, že ani tato částka nemusí být nutně neobhajitelná. Vyžaduje však skutečně mimořádně úspěšný vývoj.
Při 1,75 až 2 bilionech dolarů by prostor pro chyby byl podstatně menší. Stačilo by zpomalení růstu, slabší marže nebo snížení valuačních násobků a investoři by mohli být zklamáni, přestože samotná společnost dál výrazně poroste.
Je prostě důležité rozlišovat mezi úspěchem firmy a výnosem její akcie. Anthropic může být za několik let mnohem větší, technologicky vyspělejší a ziskovější společností než dnes, aniž by jeho akcie představovaly úžasnou investici při libovolné vstupní ceně.
Anthropic představuje bezpochyby jeden z nejzajímavějších technologických příběhů současnosti. Za pouhých několik let dokázal vybudovat produkty, které používají tisíce významných podnikových zákazníků, a jeho tržby rostou tempem, které by ještě nedávno působilo téměř neuvěřitelně.
Zveřejněné S‑1 navíc ukazuje, že provozní výsledky se zlepšují mnohem rychleji, než by naznačovaly titulky o více než osmdesátimiliardové čisté ztrátě. Bylo by proto chybou Anthropic jednoduše označit za další přehnaně oceněný startup, který jen bezhlavě utrácí peníze investorů.
Stejně chybný by však byl opačný extrém. Současný růst tržeb totiž stále neposkytuje odpověď na otázku, kolik peněz dokáže Anthropic dlouhodobě vydělávat po započtení obrovských nákladů na infrastrukturu, vývoj modelů a udržování technologického náskoku.
Právě dlouhodobé infrastrukturní závazky přitom představují jednu z největších ekonomických nejistot celého IPO. Pokud poptávka poroste podle očekávání, mohou firmě zajistit obrovskou konkurenční výhodu. Pokud se však růst zpomalí nebo budou ceny AI služeb klesat rychleji, než jejich spotřeba poroste, mohou se stát velmi nepříjemnou zátěží.
Při ocenění kolem 1,5 bilionu dolarů lze investiční příběh ekonomicky obhájit, ovšem pouze za předpokladu, že Anthropic v příštích letech skutečně dosáhne mimořádného růstu a současně výrazně zlepší svou dlouhodobou rentabilitu. Při 1,75 až 2 bilionech dolarů už by byla značná část tohoto úspěchu započtena v ceně.
A právě proto bude IPO Anthropic mnohem více než jen další velkou technologickou emisí. Bude také důležitým testem toho, jak jsou investoři ochotni oceňovat celý současný boom umělé inteligence. Historie technologických trhů opakovaně ukazuje, že revoluční technologie může změnit svět, aniž by na ní automaticky vydělali všichni investoři.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.