ČNB znovu šlápla na brzdu: Sazby rostou, ekonomika zpomaluje a inflace hrozí návratem
Bankovní rada ČNB na zasedání 5. listopadu zvýšila úrokové sazby o 25 bazických bodů. Zpřísněním měnové politiky chce bankovní rada omezit riziko přetrvávajících inflačních tlaků a omezit tak přenos nákladového šoku do inflace. Dále k rozhodnutí přispěla aktualizovaná prognóza, ve které centrální banka uvádí obavy ze zrychlené inflace a slabšího růstu ekonomiky v příštím roce, než banka dosud očekávala.
Jedná se o očekávaný krok bankovní rady, který také postupně zacenil i samotný trh a listopadový krok tak navazuje na zvýšení sazeb z letošního června. Dvoutýdenní repo sazba se nově pohybuje na 4% úrovni, diskontní sazba na 3% úrovni a lombardní sazba je nově na úrovni 5 %.
Pro zvýšení sazeb hlasovali čtyři členové bankovní rady, zbývající tři členové hlasovali pro jejich ponechání beze změny. Přestože hlasování o zvýšení sazeb nebylo jednomyslné, guvernér Aleš Michl na tiskové konferenci zdůraznil shodu bankovní rady na potřebě zachovat přísnou měnovou politiku s ohledem na přetrvávající rizika.
Dále guvernér komentoval snahu udržet kladné reálné úrokové sazby na delším horizontu a vytvořit tak stabilnější prostředí v České republice. ČNB zároveň pečlivě sleduje a vyhodnocuje rizika spojená s geopolitickými konflikty, měnovou politikou hlavních zahraničních centrálních bank, zvýšené napětí na zahraničních dluhopisových trzích a v neposlední řadě vyhodnocuje implikace domácí fiskální politiky do tuzemské ekonomiky a makroekonomických dat.
Celková inflace se od začátku roku 2024 pohybuje kolem 2% cíle, domácí cenové tlaky ale zůstávají nadále zvýšené. Bankovní rada se více zaměřuje na jádrovou inflaci, která se pohybuje kolem horní části tolerančního pásma. Ceny rostou nejvíce v sektoru služeb a také bydlení, k inflačním tlakům dále přispívá rychlý růst mezd, napjatý trh práce, rostoucí spotřeba domácností a růst cen nemovitostí. Dále ve třetím čtvrtletí letošního roku pokračovala silná úvěrová aktivita bank. Meziročně vzrostly úvěry poskytované nefinančním podnikům o 13 % a úvěry poskytované domácnostem na bydlení se meziročně usadily na 10% úrovni.
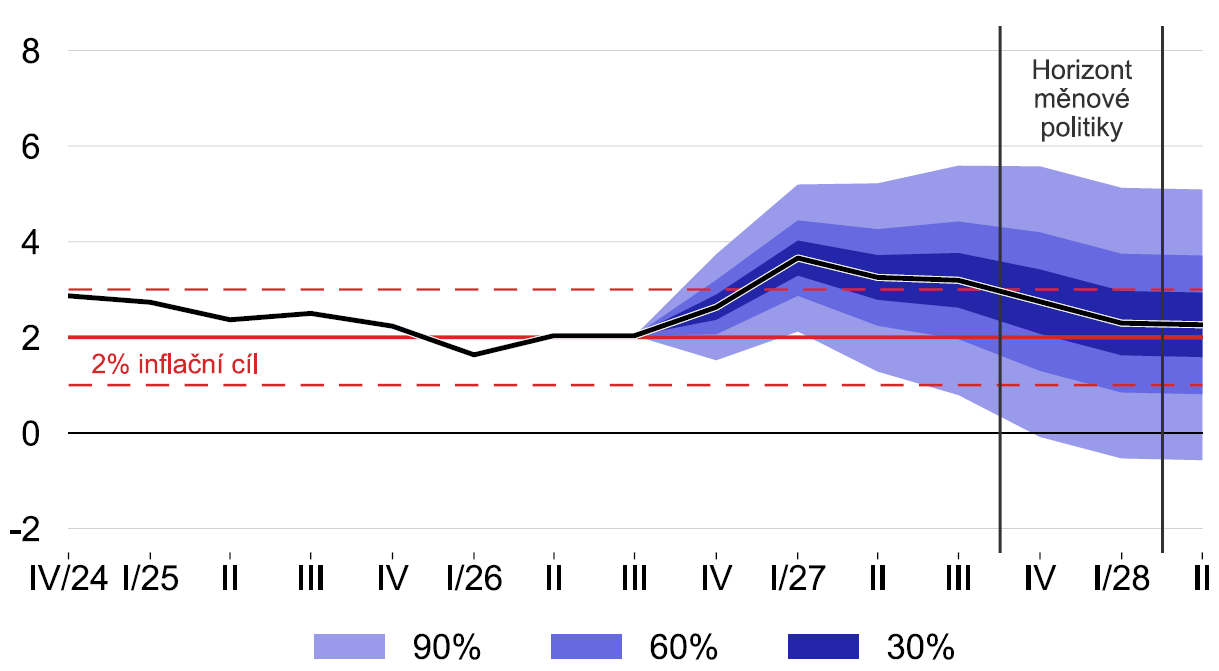
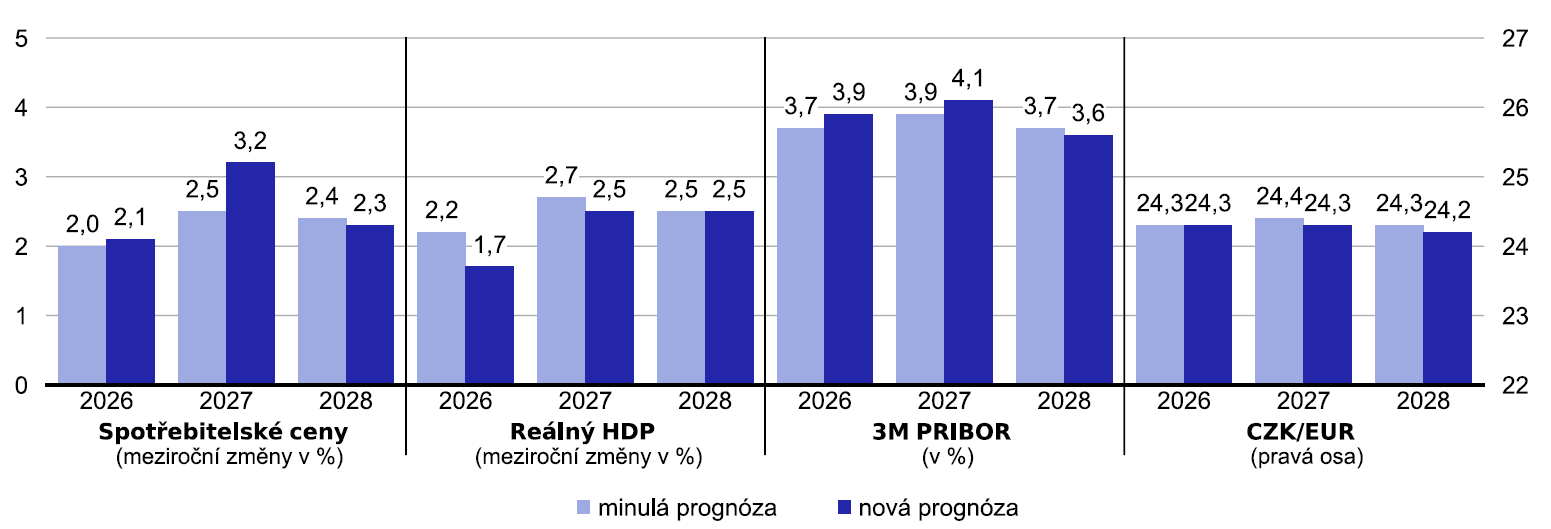
Podle aktualizované prognózy ČNB se inflace na přelomu letošního a příštího roku lehce zvýší. V roce 2027 ČNB prognózuje posun inflace z 2,5 % nad 3% hranici a k inflačnímu cíli by se mohla vrátit až v roce 2028. Zároveň centrální banka snížila očekávaný růst letošního reálného HDP na 1,7 % z původních 2,2 %, v příštím roce jej snížila z 2,7 % na 2,5 %. Česká koruna má podle prognózy zůstat relativně stabilní. Nový výhled ČNB tak kombinuje vyšší inflaci se slabším hospodářským růstem.
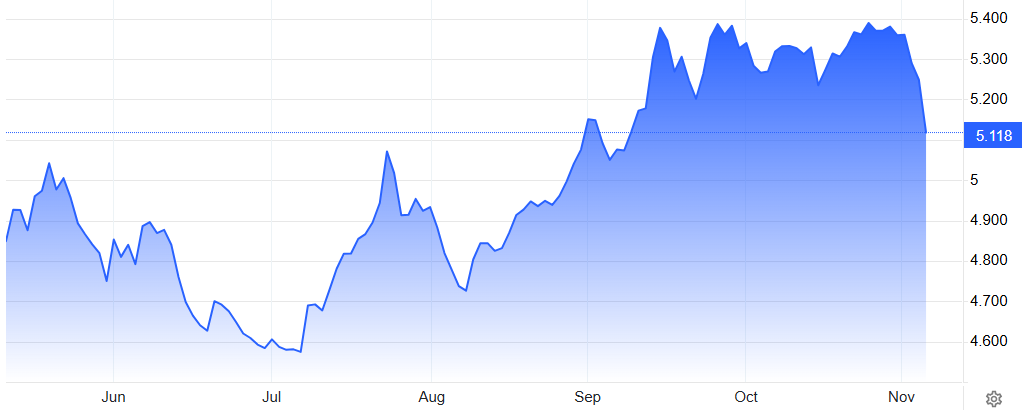
Vzhledem k očekávanému kroku bankovní rady ČNB jsou zvýšené sazby již započtené v tržních cenách a nastavení měnové politiky tak nejen pro dluhopisový trh nepředstavuje žádné překvapení. Výnosy českých státních dluhopisů i po zasedání bankovní rady pokračovaly v poklesu, který započaly z kraje tohoto týdne. Za tímto poklesem stojí mnoho faktorů, jedním z nich je levnější ropa, která na týdenním horizontu klesla o více než 16 %. Tržní komentáře spojují její pokles s nadějemi na geopolitické uklidnění po výsledku amerických kongresových voleb. Současně vedle poklesu výnosů na českých státních dluhopisech klesají i výnosy na významných zahraničních trzích. Tento vývoj podporuje růst cen stávajících dluhopisů s pevným kuponem a může příznivě přispívat k výkonnosti dluhopisových portfolií.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.