Ministryně Schillerová představila Dluhopisy republiky: co umí Flexi Bond, Fixní dluhopis a Protiinflační dluhopis?
Ministerstvo financí po delší době oživilo nabídku korunových Dluhopisů republiky a přichází se třemi jejich rozdílnými typy. 3měsíční Flexi Bond cílí na krátké peníze, Fixní dluhopis poskytuje solidní úrokovou jistotu na 5 let a rovněž 5letý Protiinflační dluhopis chrání kupní sílu vložených úspor. Všechny mají na rozdíl od vkladových účtů osvobozeny úrokové výnosy od daně z příjmů. Jejich relativní atraktivnost závisí na budoucím vývoji korunových úrokových sazeb a tuzemské inflace.
V květnu 2026 se na český finanční trh vrátil jeden z nejdiskutovanějších retailových investičních nástrojů posledního desetiletí – Dluhopisy republiky. Ministerstvo financí pod vedením Aleny Schillerové nejspíš reaguje na plánované letošní prohloubení rozpočtového schodku na 310 miliard CZK a snaží se do jeho obsluhy zapojit kapitál českých domácností, podobně jako v letech 2018 až 2022.
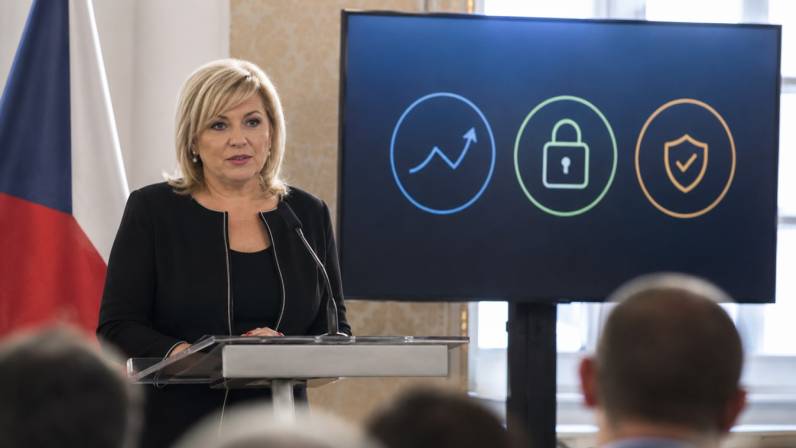
Ministryně financí považuje aktuální retailové státní dluhopisy nabízené ve třech typech za oboustranně přínosný win-win projekt: „Pro stát je výhodné, když část jeho dluhů drží domácnosti, protože to posiluje jeho pozici a stabilitu na finančních trzích. Je to výhodné i pro občany, kteří získají bezpečný a atraktivní způsob zhodnocení úspor,“ uvedla při představování 3měsíčního Flexi Bondu, 5letého Fixního státního dluhopisu a 5letého Proti-inflačního dluhopisu Alena Schillerová.
Argument výhodnosti pro stát ovšem působí přehnaně, když současná emise Dluhopisů republiky v plánovaném objemu 20 mld. CZK tvoří pouze 0,5 % státního dluhu 3,7 bil. CZK a nevede tak k diverzifikaci věřitelů ve smysluplném měřítku. Navíc s sebou nese milionové vícenáklady na administrativu, IT infrastrukturu a distribuční odměny partnerským bankám.
Výpůjčka na institucionálním mezibankovním trhu by pro vládu byla technicky levnější. Stát se také vzdává budoucích rozpočtových příjmů z daní, které běžně strhává z výnosů jiných spořicích či dluhopisových produktů se srovnatelným úročením. Dluhopisy republiky totiž nepodléhají dani z příjmu aplikované na úrokový výnos.
Nicméně konzervativním investorům, kteří sledují krátký až střední horizont do 5 let a hledají vhodný poměr mezi likviditou, nominálním výnosem a ochranou před vysokou inflací, se otevírají nové možnosti. Ministerstvo financí vsadilo na trojici odlišně konstruovaných retailových dluhopisů, které díky nulovému zdanění výnosů, minimálnímu kreditnímu riziku a absenci úrokového rizika dokážou úspěšně konkurovat bankovním účtům, burzovně obchodovaným korporátním dluhopisům i dluhopisovým fondům vedeným v koruně.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- V čem se liší jednotlivé typy Dluhopisů republiky.
- Které makroekonomické scénáře jsou výhodné pro Flexi Bond, Fixní dluhopis a pro Protiinflační dluhopis.
- Jaké přednosti mají Dluhopisy republiky oproti spořicím účtům, termínovaným vkladům, burzovním korporátním dluhopisům i peněžním a dluhopisovým fondům.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.