Generali Fond dluhopisových příležitostí sází na aktivní výběr a vyšší výnosy
Dluhopisové trhy procházejí náročným obdobím, které ale zároveň vytváří zajímavé příležitosti do budoucna. Generali Fond dluhopisových příležitostí sází na aktivní výběr podnikových dluhopisů s vyšším výnosem a zatím si vede lépe než srovnatelné fondy. Dokáže na dosavadní výsledky navázat?
Asi nemusíme nikomu říkat, že dluhopisy patří mezi základní stavební kameny diverzifikovaného portfolia. Ani jim se však v poslední době nevyhýbají výrazné turbulence. Obnovené inflační tlaky a obavy z dalšího zvyšování úrokových sazeb tlačí dluhopisové výnosy vzhůru a jejich ceny dolů. To vše ale zároveň vytváří nové investiční příležitosti, zejména pro ty, kteří dokážou správně vyhodnotit podstupované riziko.
Právě schopnost správně vyhodnotit kreditní riziko a najít dluhopisy, jejichž výnos dostatečně kompenzuje podstupované riziko, tak může být pro výsledky investice rozhodující.
Na tomto přístupu staví také Generali Fond dluhopisových příležitostí, který se zaměřuje především na evropské podnikové dluhopisy s vyšším výnosem. Namísto pasivního držení širokého dluhopisového trhu ovšem uplatňuje aktivní výběr konkrétních emitentů a emisí, důkladnou kreditní analýzu a průběžné přizpůsobování portfolia aktuálním tržním podmínkám.
| Generali Fond dluhopisových příležitostí | |
| ISIN | IE00B5ZVJM75 |
| Datum založení | změna strategie 1. 9. 2025 |
| AUM / objem fondu | 99,0 mil. EUR (k 22. 9. 2026) |
| Průběžné náklady (TER) | 1,25 % p. a. |
| Z toho manažerský poplatek | 0,90 % p. a. |
| Investiční horizont | Minimálně 3 roky |
| Rizikový profil (SRI) | 2 ze 7 |
| Měna třídy | CZK |
| Dividendová politika | Akumulační (reinvestice výnosů) |
| Strategie | Aktivně řízený dluhopisový fond zaměřený především na evropské podnikové dluhopisy neinvestičního stupně (high yield), s cílovým průměrným ratingem BB a aktivním řízením měnového rizika. |
| Poznámka | Fond technicky existuje od roku 2009, současnou dluhopisovou strategii uplatňuje od 1. 9. 2025. |
Fond tak může být zajímavým doplňkem dluhopisové části portfolia, zejména pro investory, kteří hledají vyšší výnosový potenciál a nebojí se vydat i mimo tradiční konzervativnější segmenty dluhopisového trhu. S ohledem na charakter investic je však třeba počítat s delším investičním horizontem. Ten je v případě fondu doporučován na minimálně tři roky.
Než se dostaneme dále, je potřeba zmínit, že Generali Fond dluhopisových příležitostí vznikl změnou strategie teprve v září 2025, takže má za sebou pouze rok a kousek historie. To je důležité zejména při posuzování jeho dosavadní výkonnosti, resp. srovnání s konkurencí. Rok sice již není vyloženě krátká doba (zejména u dluhopisového fondu), nicméně poslední měsíce byly pro dluhopisové trhy poměrně složité, což je potřeba brát na zřetel.
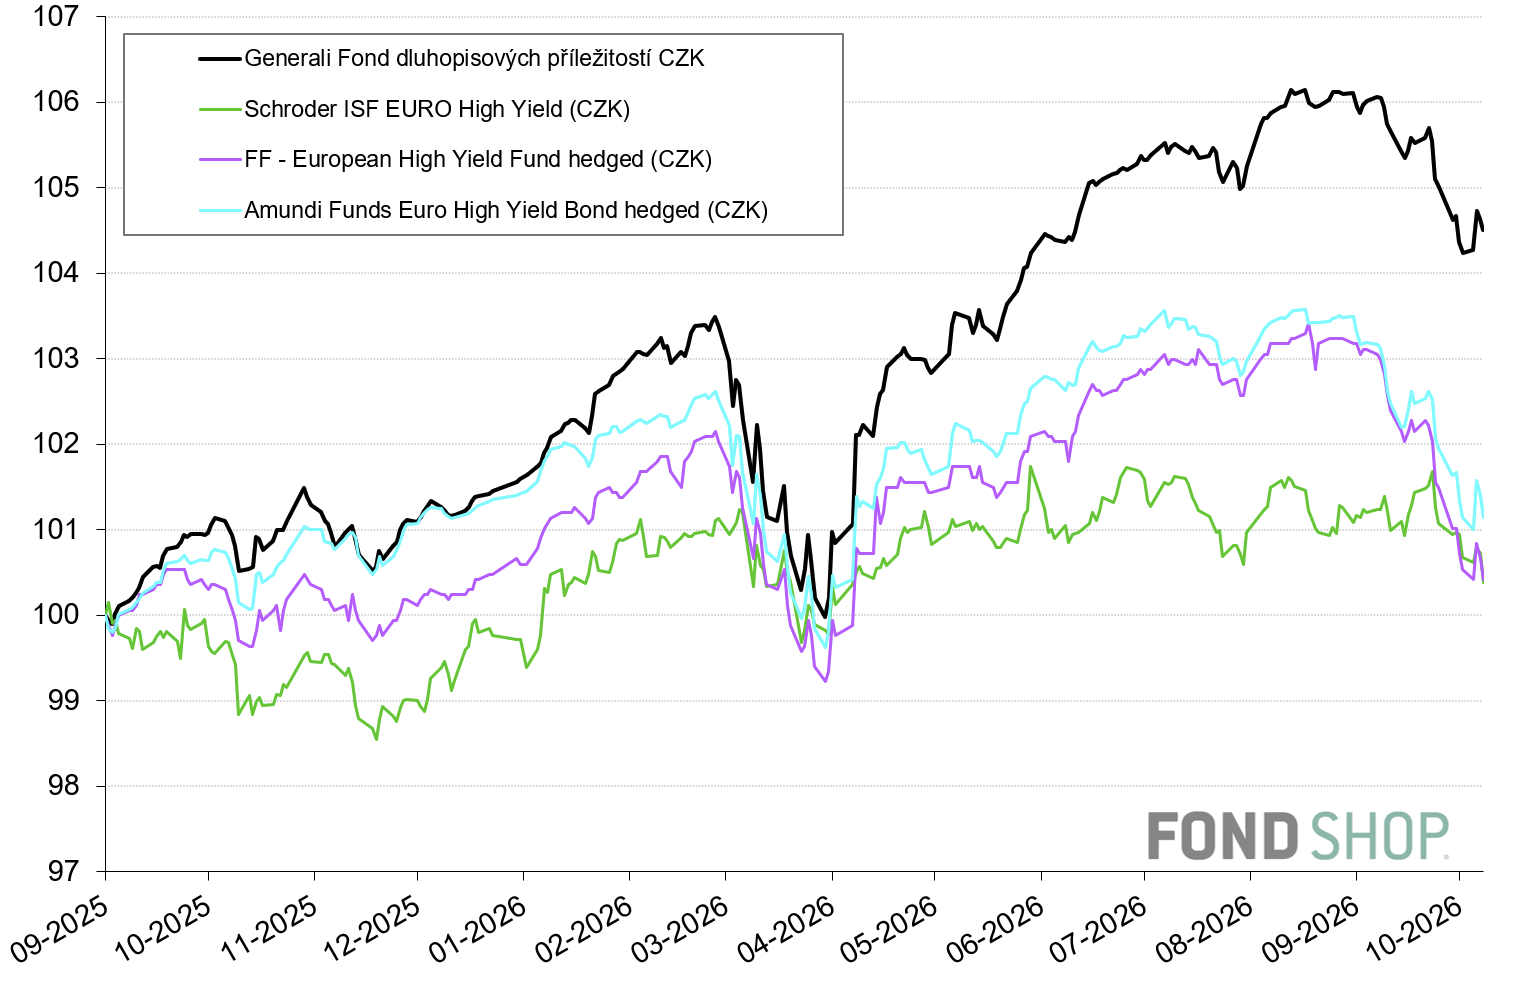
Od začátku září loňského roku do 8. 10. 2026 zhodnotil fond o cca 4,5 % v CZK třídě. To se někomu nemusí zdát jako příliš mnoho, zejména pokud je zvyklý na akciové investice. Nicméně bavíme se o dluhopisech, a navíc skutečně za poměrně krátké a složité období. Když se přitom podíváme na aktuální výnos do splatnosti fondu, pak se dostaneme na hodnotu cca 7,6 %, resp. 8,6 %, pokud bychom brali v úvahu i dopad měnového zajištění. A to jsou již daleko zajímavější čísla.
Ještě zajímavější je pak srovnání s konkurencí, respektive s dalšími v ČR dostupnými fondy, které cílí primárně na eurové nebo evropské high yield dluhopisy. V úvahu bereme fondy s korunovou třídou, nicméně přístup k měnovému zajištění se může lišit. I tak je vidět, že si Generali Fond dluhopisových příležitostí vede v tomto srovnání velmi dobře.
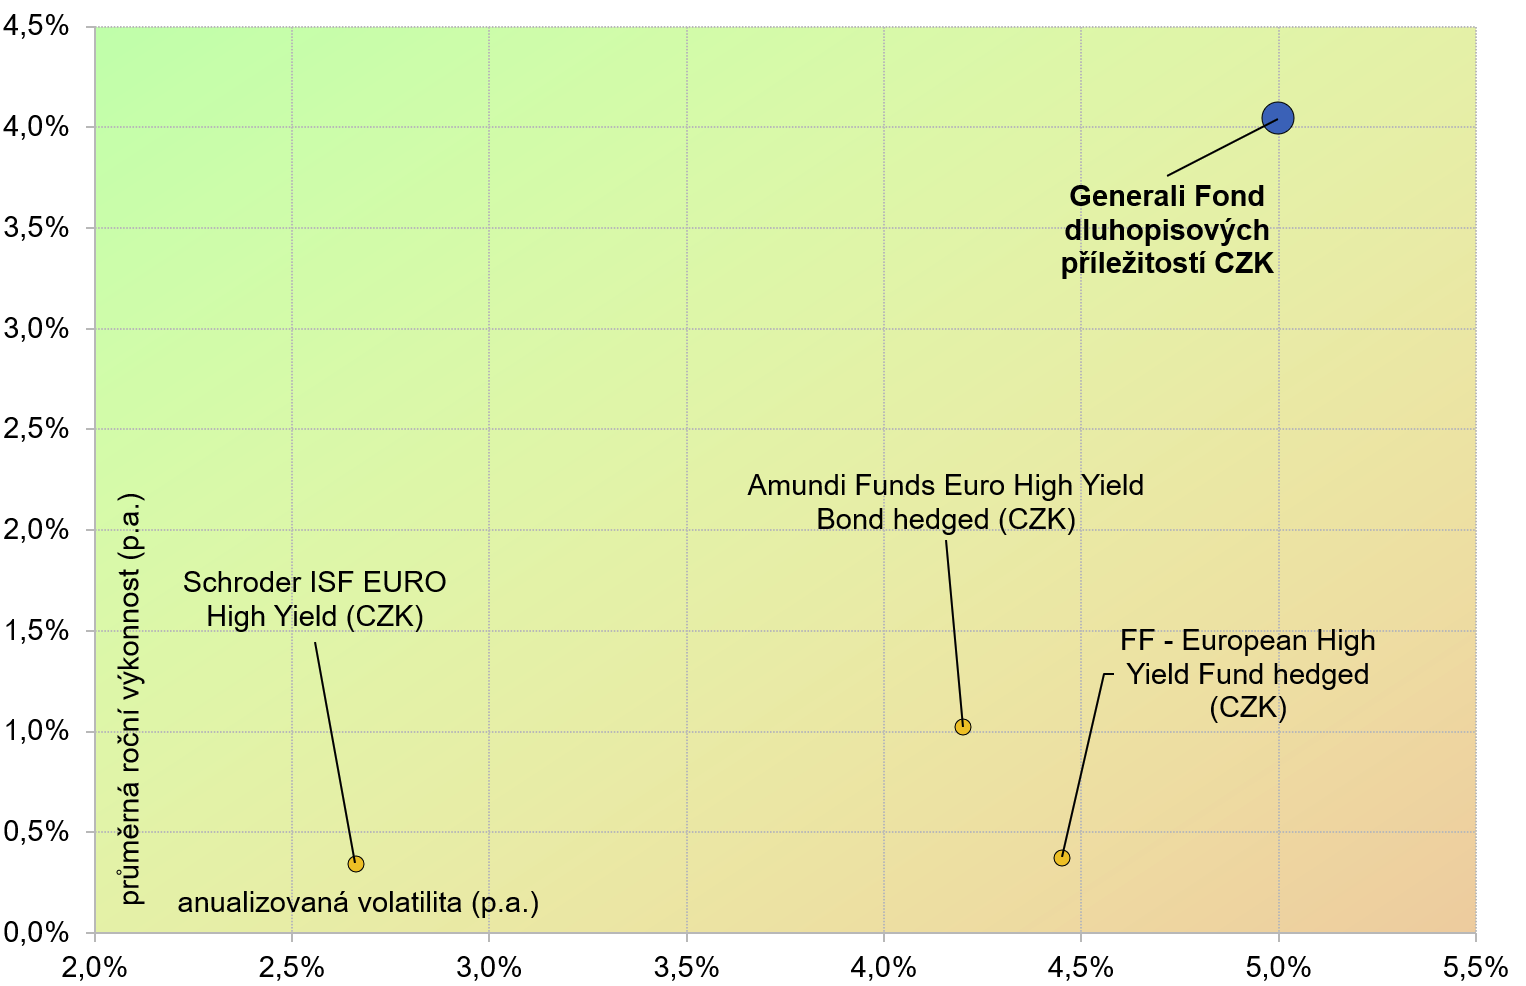
Pokud se na výsledky podíváme z pohledu poměru výnosu a rizika, tedy i se zohledněním volatility, je patrné, že Generali Fond dluhopisových příležitostí dosáhl výrazně vyššího zhodnocení než srovnávané fondy, ovšem za cenu vyššího kolísání hodnoty investice. Volatilitu přitom stejně jako u ostatních portrétů fondů počítáme z měsíčních dat. Zajímavé však je, že rozdíl ve volatilitě není zdaleka tak výrazný jako rozdíl ve výkonnosti. Fond od Generali tak za sledované období dokázal nabídnout podstatně vyšší výnos při jen mírně vyšší volatilitě. Je nicméně třeba znovu připomenout, že jde o poměrně krátké období, které zatím neumožňuje posoudit dlouhodobou schopnost fondu dosahovat podobně příznivého poměru výnosu a rizika a že se do určité míry liší i strategie jednotlivých fondů, s tím, že fond od Generali ji má nejvolnější.
Rozdíly ve výkonnosti a volatilitě vůči podobným fondům do značné míry vysvětluje investiční strategie fondu Generali Fond dluhopisových příležitostí, která je postavena především na aktivním výběru podnikových dluhopisů s vyšším výnosovým potenciálem, a to zejména (ne však nutně výhradně) z evropských trhů.
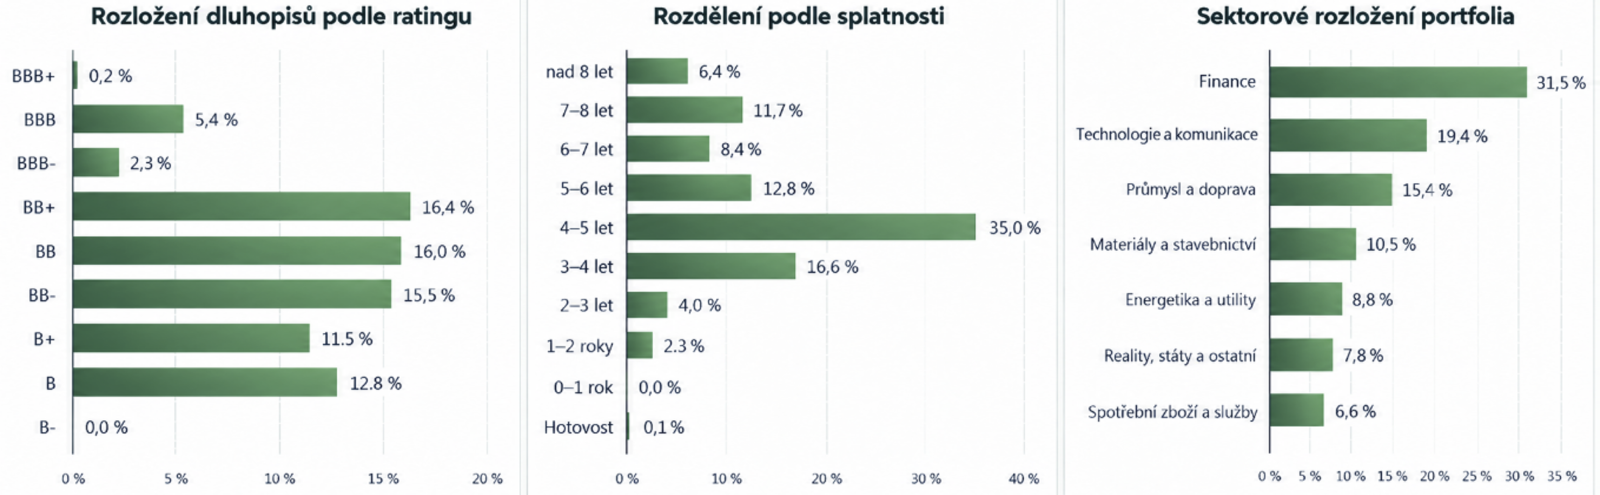
Fond se soustředí především na dluhopisy neinvestičního stupně, tedy tzv. high yield, které nabízejí vyšší výnos výměnou za podstupované kreditní riziko. Konkrétně by podle investiční strategie mělo přibližně 70 % portfolia směřovat do evropských dluhopisů, s tím, že k září 2026 tvořily podnikové dluhopisy přibližně 99 % portfolia a high-yield dluhopisy cca 92 %. I proto jsme do srovnání zvolili právě HY eurové fondy, byť strategie fondu od Generali umožňuje investovat i jinde a celé srovnání s konkurencí je nutné brát skutečně orientačně.
Portfolio manažer fondu Petr Pech přitom dlouhodobě cílí na průměrný rating BB, tedy řekněme na „kvalitnější část“ segmentu high yield. Z pohledu úrokového rizika se pak snaží udržovat modifikovanou duraci portfolia mezi 3 a 3,5 roku.
Důležitým rysem fondu je přitom skutečně aktivní správa portfolia, nikoliv pouhé nakupování dluhopisů a jejich držení až do splatnosti. Například za uplynulý rok totiž dosáhla obrátkovost aktiv v portfoliu přibližně 100 %, což ukazuje na vcelku intenzivní obměňování jednotlivých pozic. Portfolio manažer se přitom snaží využívat také příležitostí na primárním trhu, tedy možnosti nakoupit přímo nové emise, které dle jeho názoru často nabízejí výnosovou prémii oproti srovnatelným dluhopisům obchodovaným na sekundárním trhu (již na burze). Právě kombinace aktivního výběru emisí, důsledného sledování kreditní kvality a průběžného přizpůsobování portfolia tržním podmínkám tvoří základ investičního přístupu fondu.
Samotný výběr jednotlivých dluhopisů vychází z kombinace výnosové atraktivity a důkladné fundamentální analýzy emitentů. Základním kritériem je přitom především dostatečně atraktivní výnos do splatnosti vzhledem ke kreditní kvalitě emitenta. Posuzuje se však také jeho zadluženost, likvidita, schopnost pokrývat úrokové náklady či vývoj volného provozního cash flow. U nových emitentů následuje podrobnější fundamentální analýza podle metodiky S&P, na jejímž základě je přidělen interní rating. Investice následně musí projít schválením kreditního a investičního výboru. Kreditní kvalita společností navíc nezůstává bez dalšího dohledu, jejich hospodářské výsledky jsou pravidelně čtvrtletně vyhodnocovány.
Významnou součástí strategie je také geografická a sektorová diverzifikace, přičemž portfolio manažer může aktivně měnit váhu jednotlivých odvětví podle jejich aktuální atraktivity. Na webu se také dočtete, že „až 10 % majetku může být drženo v akciích, zejména v případě přeměny konvertibilních dluhopisů na akcie.“ Pro správné pochopení je nicméně potřeba upřesnit, že fond může až 20 % prostředků investovat do hybridních finančních nástrojů, včetně bankovních dluhopisů CoCos, resp. obecně konvertibilních dluhopisů. A právě ty se za určitých okolností mohou automaticky přeměnit na akcie, nebo být odepsány. Přímé investice do akcií jako takových však součástí strategie nejsou a případné akciové pozice by tedy měly být pouze dočasným důsledkem takové konverze. Jinak řečeno z investičního pohledu jde skutečně o dluhopisový fond.
Pokud jde o aktuální výhled, portfolio manažer Petr Pech zůstává dle odpovědí pro FOND SHOP tak říkajíc „opatrným optimistou“. Počítá sice s delším obdobím zvýšených úrokových sazeb a vyšší volatilitou, nicméně tržní očekávání dalšího výrazného zpřísňování měnové politiky považuje za přehnaná.
Nejzajímavější příležitosti nyní vidí především v kvalitních evropských podnikových dluhopisech, včetně bankovního sektoru, a to jak v investičním stupni, tak selektivně v segmentu high yield. Atraktivitu těchto dluhopisů podle něj podporují stále zajímavé výnosy, solidní hospodaření firem, silná poptávka investorů i relativně nízký počet nesplácených závazků. Opatrnější je naopak vůči nejrizikovějším americkým high-yield dluhopisům, zejména s ratingem CCC, kde vysoké požadované výnosy signalizují rostoucí problémy některých emitentů.
Celkově lze říci, že Generali Fond dluhopisových příležitostí je rozhodně zajímavým zástupcem aktivně řízených dluhopisových fondů. Jeho dosavadní výsledky ukazují, že i v nepříliš příznivém tržním prostředí lze díky pečlivému výběru jednotlivých emisí dosahovat atraktivního zhodnocení. Současné poměrně vysoké výnosy do splatnosti navíc vytvářejí zajímavý potenciál i do dalších let. Na druhou stranu je potřeba připomenout, že fond se zaměřuje především na dluhopisy neinvestičního stupně, a investor tak musí počítat s vyšším kreditním rizikem. Historie současné strategie je navíc zatím poměrně krátká. Přesto se jedná o fond, který si zaslouží pozornost, zejména pokud hledáte v rámci dluhopisové složky portfolia něco výnosově zajímavějšího a jste ochotni za vyšší potenciál přijmout také odpovídající riziko.
- Atraktivní výnosový potenciál – vysoký výnos do splatnosti portfolia, aktuálně kolem 8,6 % včetně měnového zajištění.
- Důsledná aktivní správa – podrobná kreditní analýza emitentů, pravidelné sledování jejich hospodaření a využívání příležitostí na primárním trhu.
- Dosavadní velmi dobré výsledky – vyšší zhodnocení než u srovnávaných fondů při relativně malém rozdílu ve volatilitě.
- Vyšší kreditní riziko – výrazná expozice vůči high-yield, jejichž rizikovost se může projevit zejména při zhoršení ekonomických podmínek.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.