České firemní dluhopisy: Vysoký úrok může být odměnou za riziko, které investor přehlédl
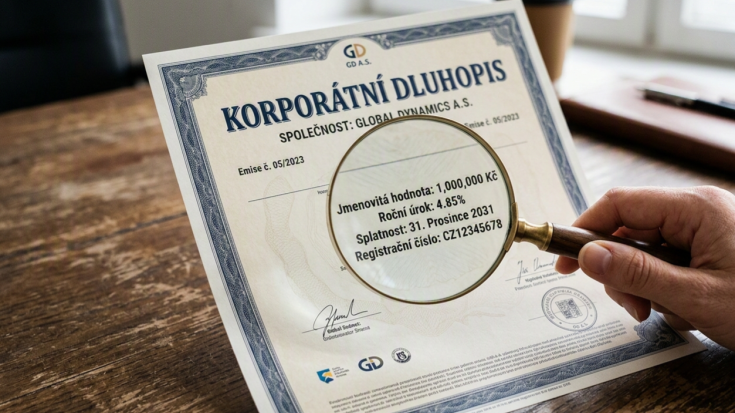
Firemní dluhopis slibuje něco, co akcie nedokážou: předem stanovený úrok a vrácení vložených peněz v určeném termínu. Jenže právě slovo slibuje je důležité.
České firemní dluhopisy představují zajímavou investiční příležitost i past pro nezkušené investory. Rozhodující není samotný úrok uvedený v reklamě, nýbrž finanční zdraví firmy, podmínky emise a částka, kterou lze při případných problémech skutečně získat zpět. Základní informace o rizicích a pravidlech nabízení dluhopisů zveřejňuje také Česká národní banka ve svém přehledu pro investory.
Kolik stojí důvěra ve firmu? Rozdíl může být několik procentních bodů
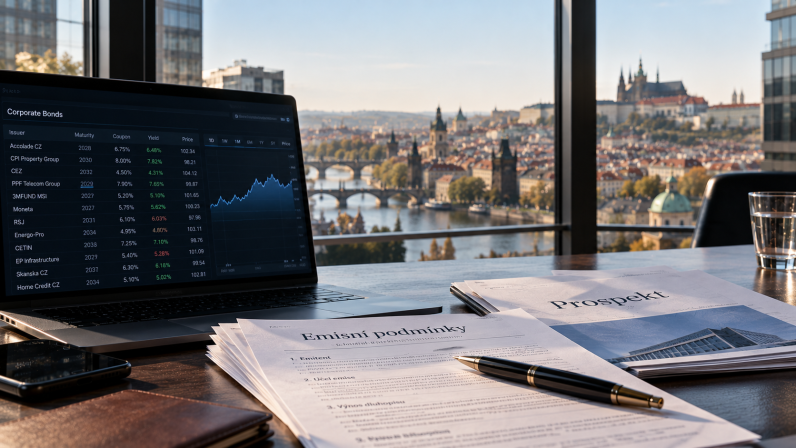
Podívejme se na skutečné údaje z pražské burzy. V přehledu českých firemních dluhopisů se objevují například emise společnosti 3MFUND MSI s uvedeným výnosem 7,90 % ročně, emise skupiny Accolade s výnosem 8 % a další emise Accolade s výnosem 6,75 %. Jde o údaje z burzovního přehledu; aktuální cenu, obchodní aktivitu i podmínky konkrétní emise je nutné ověřit před nákupem.
Rozdíl mezi výnosem 4 % a 8 % může vypadat jako příjemná příležitost. U investice 100 000 Kč totiž představuje roční úrok před zdaněním 4 000 Kč oproti 8 000 Kč. Jenže vyšší úrok může odrážet horší finanční situaci emitenta, menší obchodovatelnost dluhopisu nebo slabší ochranu věřitele. Investor si proto musí položit zásadní otázku: Dostávám vyšší výnos za riziko, které dokážu rozumně posoudit, nebo za riziko, jehož skutečný rozsah neznám?
Co musí investor zjistit dřív, než pošle peníze
Vydělává firma dost na splácení dluhu?
Začněte účetní závěrkou a výroční zprávou. Sledujte provozní peněžní tok, celkové zadlužení, náklady na úroky a peníze, které firmě skutečně zbývají po provozních výdajích. Účetní zisk sám o sobě nestačí: podnik může vykazovat zisk, a přesto nemít hotovost na splátku. Výroční zprávy a účetní závěrky lze hledat ve veřejném rejstříku Ministerstva spravedlnosti.
Na co firma peníze použije?
Je rozdíl mezi půjčkou na rozšíření fungujícího podniku a půjčkou, ze které se mají splatit starší dluhy nebo dokončit projekt, který zatím nevydělává. U developerských firem sledujte předprodeje, povolení, náklady na výstavbu a možnost refinancování. Pokud je splácení závislé na prodeji jediného projektu, může mít investor podstatně vyšší riziko než u zavedené firmy s více zdroji příjmů.
Co se stane, když firma přestane platit?
V emisních podmínkách hledejte zajištění, ručitele, pořadí věřitelů, možnost předčasného splacení a pravidla pro případ porušení závazků. Zástava nemovitosti má význam pouze tehdy, pokud má dostatečnou hodnotu, je právně vymahatelná a není zatížena přednostními nároky jiných věřitelů. Samotné slovo „zajištěný“ proto nezaručuje návratnost investice. Praktické pokyny k posuzování těchto rizik nabízí Česká národní banka.
Ještě jedna důležitá věc: schválený prospekt Českou národní bankou není potvrzením, že je firma důvěryhodná nebo že dluhopis splatí. Znamená to, že prospekt splňuje příslušné náležitosti. Za splacení dluhu nadále odpovídá emitent.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Jak porovnat výnos firemního dluhopisu s desetiletým českým státním dluhopisem a určit rizikovou přirážku.
- Proč se české firemní dluhopisy liší od světových trhů dostupností emisí a možností prodeje.
- Co prozrazuje emise zelených dluhopisů ČEZ za 18,25 miliardy korun o financování energetických investic.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.