Trump za výhru slibuje tisíce dolarů na ruku. Čekal by burzy večírek nebo brutální inflační kocovina?
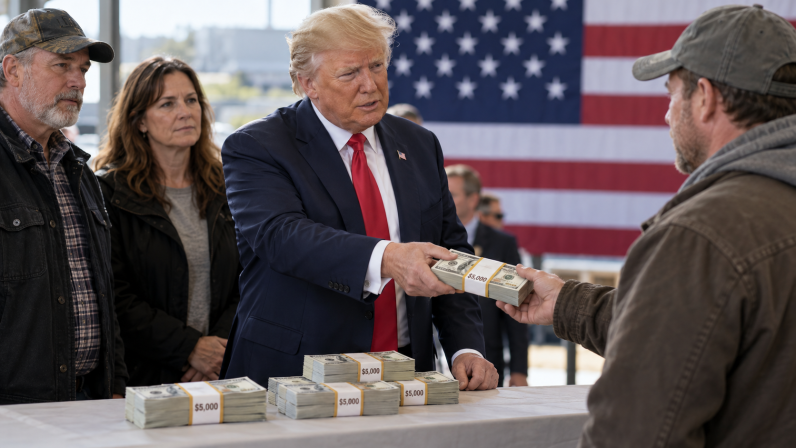
Pět tisíc dolarů každému dospělému Američanovi. Donald Trump slibuje za volební výhru republikánů dividendu, která by mohla zatřepat s americkou ekonomikou i burzou. Trhy pravda Trumpovu volebnímu úspěchu ani uskutečnění plánu nevěří, pokud by přesto prošel, mohl by způsobit dokonalou bouři.
Jednorázová výplata pěti tisíc dolarů každému dospělému občanovi USA, pokud republikáni udrží obě komory Kongresu. I o to se hraje v úterních midterms. Donald Trump se snaží udržet kontrolu nad oběma komorami parlamentu a zkouší to příslibem uplácení voličů. Plán má řadu mezer – republikáni rozhodně předvečer střetu nejsou favorizovaní, nejsou známy podmínky výplaty ani zdroj, ze kterého by administrativa peníze vyplatila. Řada republikánů navíc signalizuje, že by plán nepodpořili. I přesto se jedná o scénář, se kterým je nutno alespoň okrajově počítat. Takže jaké dopady by realizace velkolepého plánu amerického prezidenta, který některé hlasy neváhají označit za gigantický volební populismus, vlastně měla?
Úvodem je třeba ještě jednou zopakovat, že trhy ohledně možností realizace Trumpovy dividendy v tuto chvíli zatím reagují tlumeně. Stratég Bloombergu Mark Cudmore to vysvětluje téměř nulovou vírou v uskutečnění návrhu. Výplatu by totiž musel schválit Kongres a nápad, jak již bylo řečeno, odpor vyvolává i mezi republikány. Trump navíc už v minulosti sliboval rozdělování celních příjmů i úspor z omezování státních výdajů, aniž by se takové platby uskutečnily. Jeho administrativa navíc aktuálně hospodaří se schodkem kolem šesti procent HDP a americký státní dluh nedávno překročil čtyřicet bilionů dolarů. Při zhruba 245 milionech oprávněných občanů (zopakujme, že Trump ve svém slibu vůbec nespecifikoval podmínky vyplácení dividendy) by tato celkově vyšla na cca 1,23 bilionu dolarů. Bez nových příjmů či škrtů by proto znamenala další půjčku.
Covidový inflační impuls díl II.
Pokud by ovšem návrh prošel, do americké ekonomiky by se tímto dostal impuls odpovídající přibližně čtyřem procentům jejího ročního výkonu. Ne každý dolar by ale byl okamžitě utracen. Ekonomové předpokládají, že část lidí by spořila, splácela kreditní karty nebo financovala dříve plánované nákupy. Při utracení jen čtvrtiny celkové sumy by spotřební impuls přesáhl 300 miliard dolarů. Experti nicméně varují, že plošné podpory obvykle reflektují propady poptávky, tady by však přišly do momentu zvýšené inflace a drahých energií. Nejpravděpodobnější dopad spotřebního impulsu by tak zřejmě byl další růst cen a intenzivní snaha Fedu krotit inflaci, takže držet úroky vysoko nebo je dál zvýšit. Domácnosti by sice získaly hotovost, část výhody by jim ale vzaly dražší nákupy a financování. Vyšší výnosy státních dluhopisů by zároveň prodražily obsluhu dluhu a prohloubily budoucí schodky.
Pro investory podle odborníků nabízí asi nejbližší paralelu covid. Tehdejší šeky navýšily kupní sílu běžného Američana a část peněz zamířila na Wall Street, kde pomáhala živit burzovní boom, později ale tyto peníze vypumpovaly inflaci, která v červnu 2022 dosáhla 9,1 procenta a se kterou Fed pomocí vyšších úroků bojuje v podstatě dodnes. Růst cen aktiv nemusí znamenat trvalé zbohatnutí, jak konstatují experti.
Zajímavý potenciál pro akcie či krypto, dluhopisy by měly problém
Jak by se tedy oněch pět tisíc dolarů propsalo do jednotlivých tříd investičních aktiv? Experti se v podstatě shodují, že na akciích by se mohly vystřídat dvě fáze. Jako první by přišla vyšší spotřeba, které by podpořila maloobchod, restaurace, cestování a další zbytné výdaje. Část šeků investovaná přímo na burze by mohla pomoci indexům Dow Jones, S&P 500 a Nasdaq k novým maximům. Ve druhé fázi by však rostoucí úroky zdražily firemní financování a snížily hodnotu budoucích zisků v očích investorů. Do problémů by se dostaly firmy závislé na úvěrech, zdražily by i hypotéky.
Ještě větší riziko problémů by se pak objevilo na trhu s dlouhodobými státními dluhopisy. Dodatečné půjčky by totiž znamenaly další nabídku a vyšší inflaci. Investoři by požadovali za financování dluhů vyšší výnosy a pod zvýšeným tlakem by se ocitly zejména delší splatnosti.
Zlato by mohlo těžit z obav o rozpočtovou disciplínu, přetrvávající inflace a hledání ochrany mimo americký dluh. Podobně by mohly reagovat i komodity. U bitcoinu by se zřejmě střetl narativ ochrany před rozpočtovou nezodpovědností s citlivostí na drahé peníze. Nová hotovost a chuť spekulovat by mohly podpořit kryptoměny podobně jako akcie.
Pokud by ale trh začal čekat přísnější Fed, mohl by nejprve přijít výprodej rizikových aktiv. Rozporuplná by byla také reakce dolaru: vyšší sazby a rychlejší růst mu mohou pomoci, ztráta důvěry ve veřejné finance naopak uškodit.
Rozhodující by tak zřejmě byla konkrétní podoba případného zákona. Menší šek, příjmové omezení nebo rozložení plateb do více let by zmírnily spotřební i dluhový náraz. Jednorázová výplata krytá příjmy by měla jiné důsledky než opakované rozdávání na dluh. Pro burzy by se slib stal zásadním tehdy, když by získal konkrétní financování a reálnou cestu Kongresem. Do té doby jde spíše o politickou spekulaci, která může shořet během středeční noci.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.