Conseq Invest Dluhopisy Nové Evropy: Opomíjený region s atraktivním potenciálem
Vyšší výnosy znovu vracejí dluhopisy do hry a střední a východní Evropa nabízí v tomto směru řadu zajímavých příležitostí. Conseq Invest Dluhopisy Nové Evropy na ně sází prostřednictvím aktivní práce s úrokovými sazbami, měnami i výběrem jednotlivých trhů.
Dluhopisy byly ještě před několika lety pro řadu investorů spíše nezajímavou částí portfolia. Éra mimořádně nízkých, případně i záporných sazeb totiž znamenala, že výnosy do splatnosti často jen stěží kompenzovaly inflaci. To se ale výrazně změnilo. Vyšší úrokové sazby posunuly výnosy dluhopisů zpět na úrovně, které z nich do budoucna dělají zajímavou alternativu nejen k hotovosti, ale i akciím, byť prozatím zůstávají dluhopisy pod tlakem.
Zajímavé příležitosti přitom nemusí ležet jen na největších světových trzích. Dluhopisy zemí střední a východní Evropy řada investorů stále přehlíží, přestože právě zde lze často najít vyšší výnosy a zajímavý poměr mezi potenciálním výnosem a podstupovaným rizikem. Vyšší lokální úrokové sazby, rozdílný vývoj inflace, měnové politiky i jednotlivých měn zároveň vytvářejí více prostoru pro aktivního správce, který se nemusí spoléhat jen na samotný kupon.
| Conseq Invest Dluhopisy Nové Evropy A | |
| ISIN | CZ0008476959 |
| Datum založení | 1. 12. 2005; současná česká právní forma vznikla 1. 3. 2022 přeměnou původního Conseq Invest New Europe Bond Fund |
AUM / objem fondu | cca 1,23 mld. Kč k 25. 9. 2026 |
Průběžné náklady | 1,24 % p.a. |
Z toho manažerský poplatek | 1,00 % p.a. |
Investiční horizont | minimálně 3 roky |
| Rizikový profil | SRI 3 ze 7 |
| Měna třídy | CZK |
Dividendová politika | Akumulační |
| Strategie | Aktivně řízený dluhopisový fond zaměřený na země střední a východní Evropy. Investuje do dluhopisů s pevným i variabilním výnosem a snaží se vydělávat nejen na úrocích, ale také na pohybu cen dluhopisů, změnách sazeb a měnách regionu. |
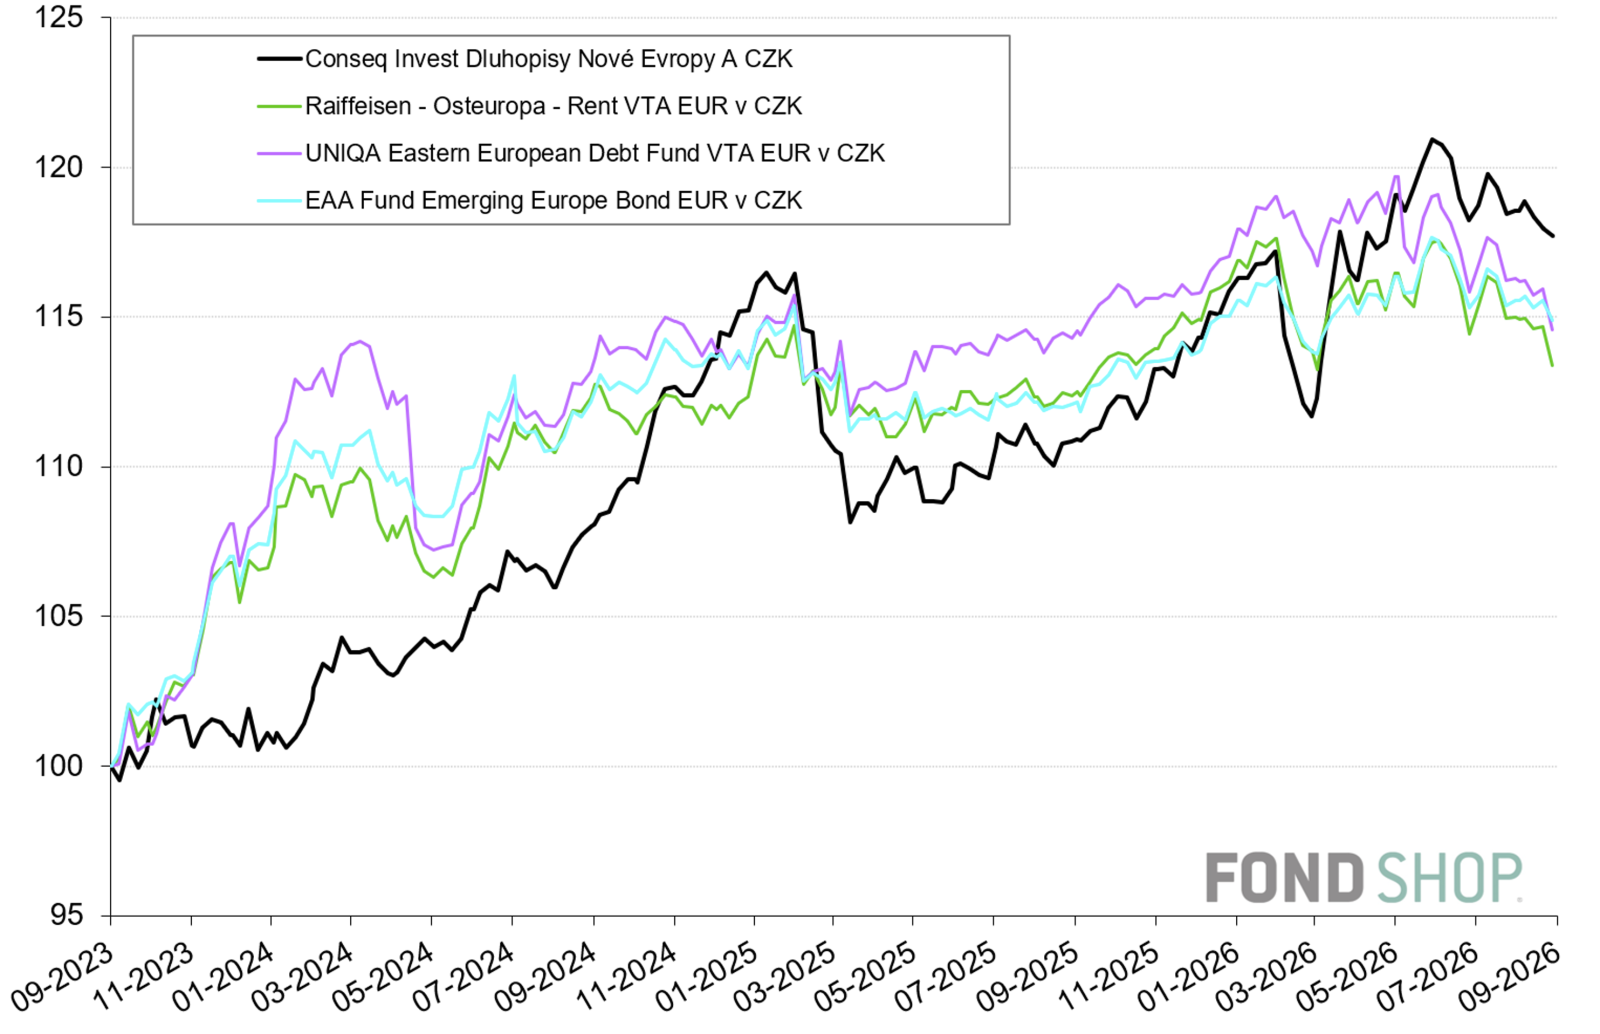
Na této myšlence stojí také Conseq Invest Dluhopisy Nové Evropy, který za poslední tři roky investorům vydělal v průměru 5,5 % ročně v koruně. To se sice může zdát zejména mladším investorům do technologických akcií jako málo, ale podotkněme, že se bavíme o dluhopisech s výrazně nižším rizikem i volatilitou, než které mají právě akciové trhy (notabene sektorově zaměřené). Conseq Invest Dluhopisy Nové Evropy má navíc aktuální průměrný výnos do splatnosti vysokých 10,19 %, což značí zajímavé možné příležitosti do budoucna.
Mimochodem, jak je zřejmé z názvu, za fondem stojí česká společnost Conseq (resp. Conseq Funds investiční společnost, a.s.), která se dlouhodobě právě na náš region a dluhopisy specializuje a má v této oblasti značnou expertízu.
Výnos do splatnosti (YTM) je odhadovaný průměrný roční výnos, který investor získá, pokud dluhopis koupí za současnou cenu a bude ho držet až do splatnosti. Zohledňuje nejen vyplácené úroky, ale také rozdíl mezi dnešní cenou dluhopisu a částkou, kterou investor dostane zpět při splatnosti. Jinými slovy jde o praktičtější údaj než samotný kupon, protože lépe ukazuje, jaký výnos dnes dluhopis skutečně nabízí.
Že portfolio manažeři vědí, co dělají, potvrzuje i fakt, že Conseq Invest Dluhopisy Nové Evropy na zmíněné tříleté periodě poráží ve výkonnosti další dva podobně orientované fondy s dostatečnou historií, které jsou také dostupné v ČR, stejně tak jako široký průměr takto zaměřených fondů dle výpočtů společnosti Morningstar.
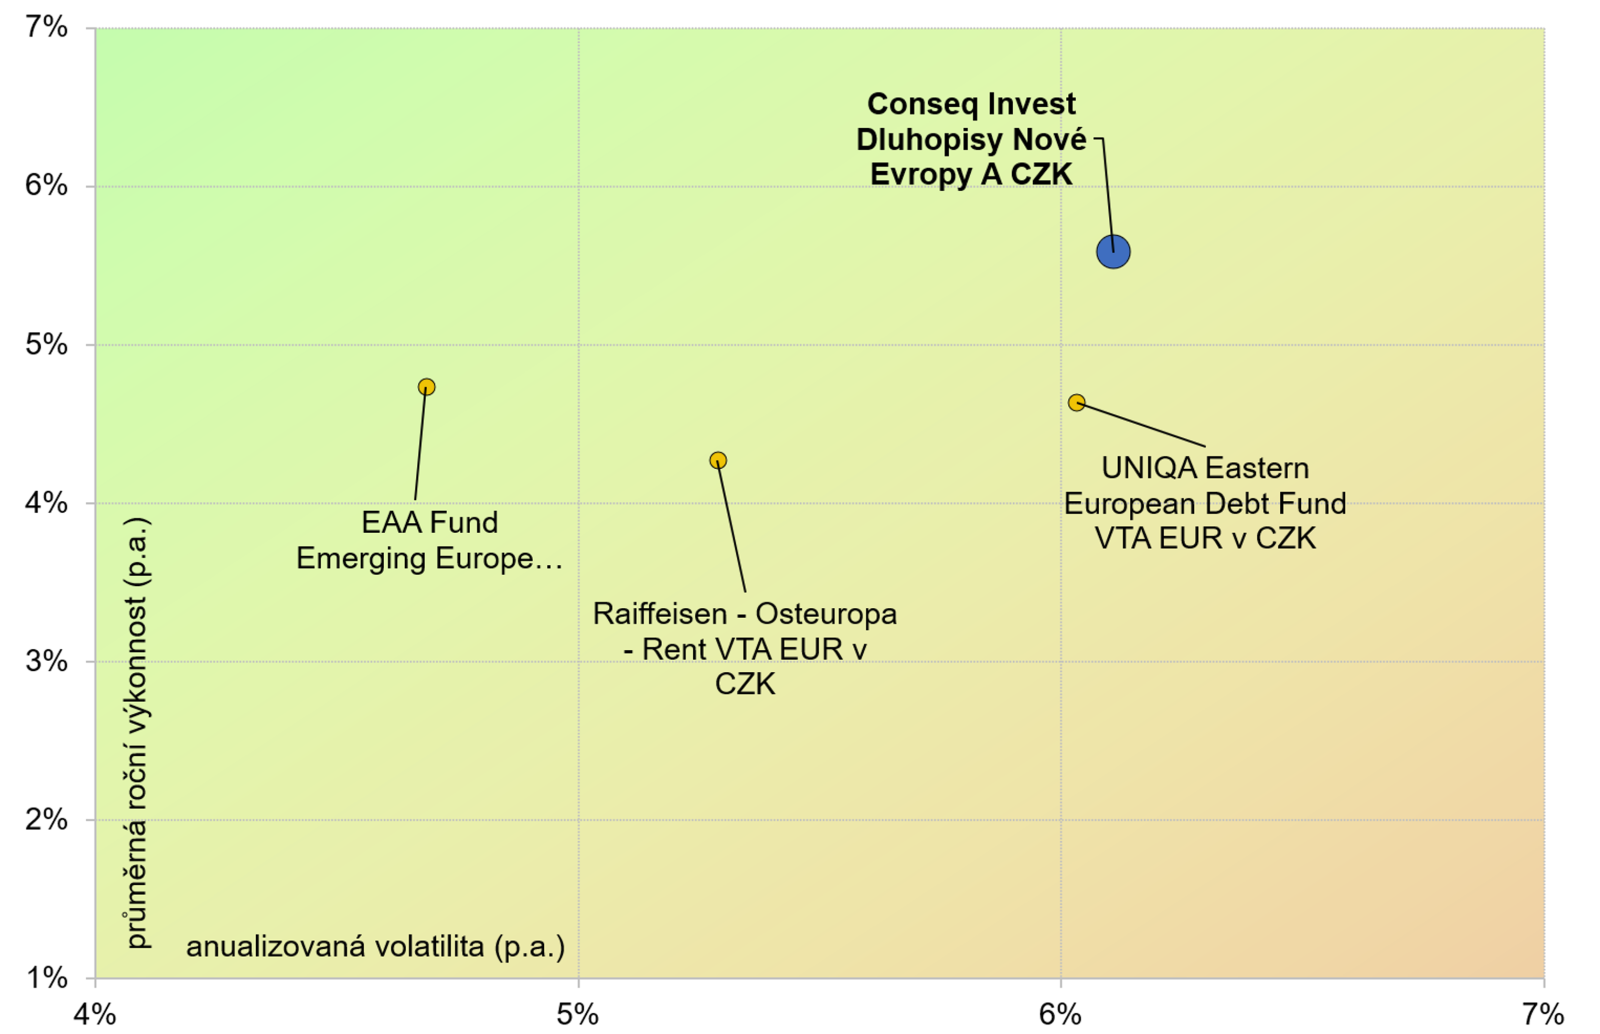
I při pohledu na poměr výnosu a rizika vychází Conseq Invest Dluhopisy Nové Evropy zajímavě. Ze srovnávaných fondů nabízí nejvyšší průměrnou roční výkonnost, zatímco jeho anualizovaná volatilita se za poslední tři roky pohybuje jen lehce nad 6 %. Konkurenti s podobným rizikem dosahovali nižších výnosů a fondy s nižší volatilitou zase zaostávaly ve výkonnosti. V rámci tohoto srovnání tak Conseq představuje atraktivní kombinaci výnosového potenciálu a podstupovaného rizika.
A jak takovýchto výsledků fond dosáhl? Conseq Invest Dluhopisy Nové Evropy je aktivně řízeným fondem, což znamená, že se portfolio manažeři aktivně rozhodují o tom, kde vidí nejzajímavější kombinaci výnosů, úrokových sazeb a měnového vývoje. Portfolio proto nemá pevně dané váhy jednotlivých zemí ani předem určený poměr státních a firemních dluhopisů. Podstatné nicméně je, že musí jít o dluhopisy ze zemí střední a východní Evropy, které jsou buď novými členy Evropské unie či adepty budoucího členství v EU.
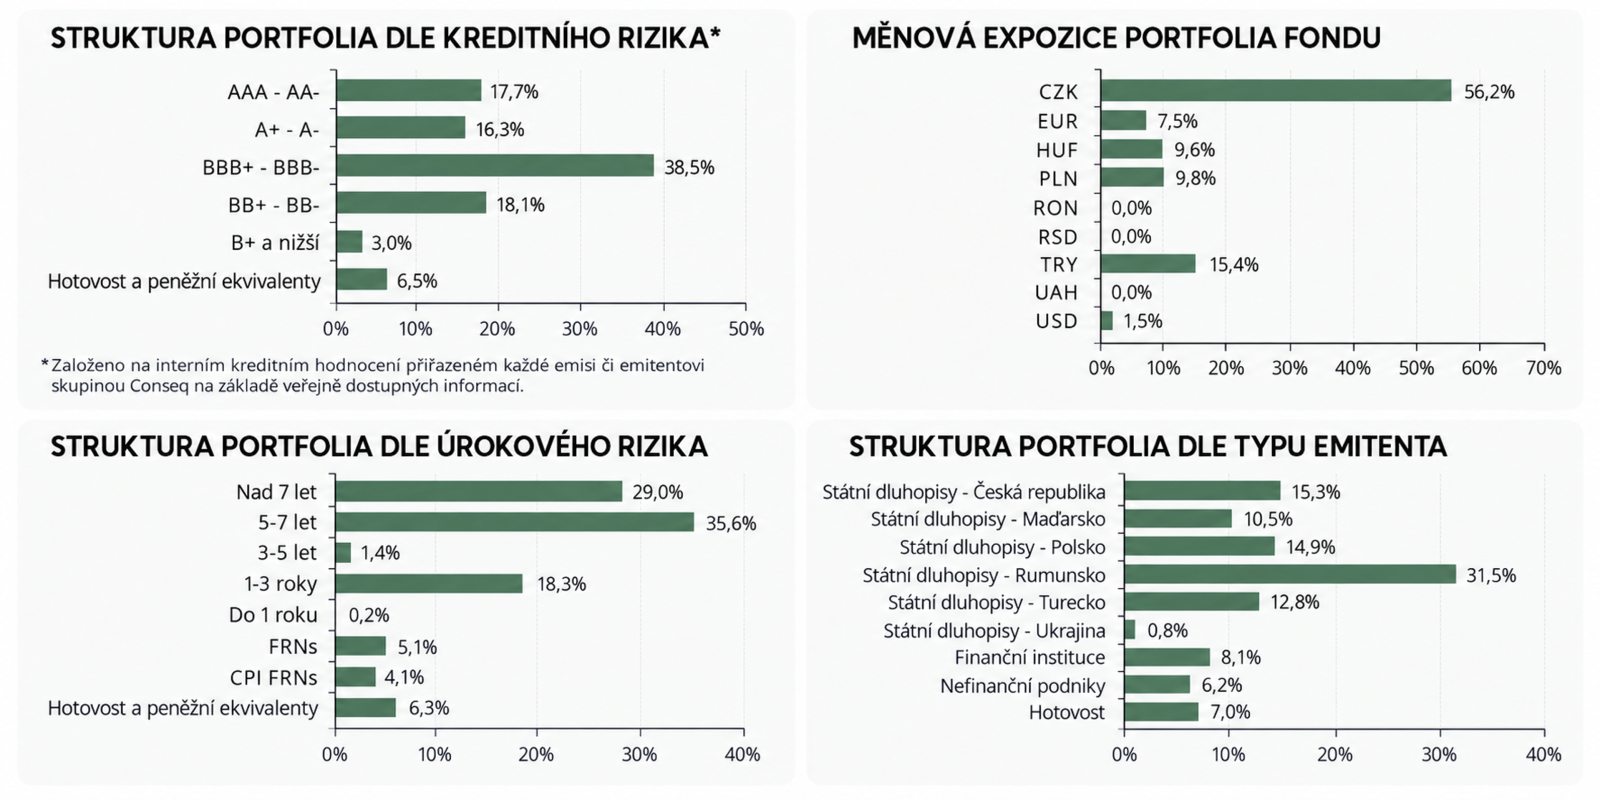
Při rozhodování o tom, jak dluhopisy do portfolia koupit, hraje roli například očekávaná inflace, politika centrálních bank, stav veřejných financí nebo vývoj jednotlivých měn. Dlouhodobě se přitom průměrný rating portfolia pohybuje v investičním stupni, aktuálně na úrovni BBB+.
Velkou roli ve strategii hraje také očekávaný vývoj úrokových sazeb. Portfolio manažeři sledují, jak by se mohly měnit výnosy dluhopisů a jejich výnosové křivky, a podle toho upravují duraci i to, do jakých splatností chtějí investovat. Vedle toho pracují také s kreditními spready státních i firemních dluhopisů. Krátkodobé pohyby na trhu se fond snaží využívat také, ovšem podle portfolio manažera jde spíše o jemné dolaďování pozic než o časté výrazné změny portfolia.
Třetím důležitým zdrojem výnosu jsou měny. Protože fond investuje napříč regionem, jeho korunovou výkonnost může ovlivnit nejen samotný dluhopis, ale také pohyb zlotého, forintu nebo dalších místních měn. Měnové riziko proto správci aktivně řídí a u jednotlivých měn volí rozdílný přístup k zajištění. Celá strategie tak stojí na třech hlavních pilířích: úrocích z regionálních dluhopisů, pohybu jejich cen při změnách sazeb a aktivní práci s měnami.
Výsledkem celého investičního procesu je portfolio, jehož složení můžete vidět na grafech níže. Podotkněme, že data jsou platná ke konci srpna, a protože jde o aktivně řízený fond, je logické, že třeba za půl roku či rok bude portfolio vypadat zase o něco jinak.
Pokud jde o výhled do budoucna, pak jeden z portfolio manažerů, Jan Schiller, pro Fond Shop uvedl, že nečeká návrat do světa extrémně nízkých dluhopisových výnosů, na které byli investoři zvyklí ještě před pár lety. Po normalizaci z minim roku 2020 se podle něj výnosy spíše usadí kolem současných úrovní, případně mohou ještě růst, pokud se znovu zvednou inflační očekávání a centrální banky budou držet přísnější kurz. V Česku je sice v cenách podle jeho názoru započteno větší zvýšení sazeb, než jaké dnes připouští ČNB, prostor pro výraznější pokles výnosů ale omezuje jak stále jestřábí tón centrální banky, tak zhoršující se stav veřejných financí. Podobně v Polsku se ještě nedávno mluvilo o snižování sazeb, poslední inflační čísla a velmi volná fiskální politika ale tento scénář komplikují.
O něco zajímavější situace může být v Rumunsku a s větší dávkou opatrnosti také v Turecku. V Rumunsku inflace zpomaluje, a země se tak může přibližovat k uvolňování měnové politiky, zároveň ale zůstává vysoká riziková prémie kvůli slabším veřejným financím a politické nejistotě. V Turecku je příběh ještě výraznější: sazby i výnosy zůstávají velmi vysoko, inflace ale stále přesahuje 30 % a další pokles výnosů může brzdit oslabování liry i politická a geopolitická rizika. Maďarsko už mezitím sazby snižuje, jenže rychlý růst mezd a spotřeby prostor pro další uvolňování omezuje. Pro fond z toho plyne hlavně jedno. Příležitosti v regionu jsou, ale nebude stačit jen „nakoupit dluhopisy“. O to důležitější bude aktivně vybírat konkrétní země, splatnosti a měnové pozice.
Celkově lze říci, že Conseq Invest Dluhopisy Nové Evropy je velmi zajímavým fondem. Jak jsme napsali v úvodu, svět se netočí jen kolem akcií a dluhopisy by měly být minimálně z pohledu diverzifikace součástí většiny komplexních portfolií. V posledních měsících jsou sice dluhopisy pod tlakem například rostoucích úrokových sazeb, to ale zvedá jejich výnosy do splatnosti a dělá je atraktivními do budoucna. Conseq Invest Dluhopisy Nové Evropy sice necílí na hlavní dluhopisové trhy, jakými jsou USA či eurozóna, nicméně právě specifické zaměření z něj dělá nástroj ke zvážení, pokud chcete portfolio obohatit o často neprávem opomíjenou oblast.
Plusy
- Aktivní práce s více zdroji výnosu – fond kombinuje úrokový výnos, pohyb cen dluhopisů při změnách sazeb a měnovou strategii.
- Zaměření na méně sledovaný region – investuje do dluhopisů střední a východní Evropy, kde mohou vznikat zajímavé příležitosti mimo hlavní globální trhy.
- Dosavadní kombinace výnosu a rizika – za poslední tři roky fond ve srovnání s uvedenými konkurenty nabídl vyšší průměrnou výkonnost při stále relativně omezené volatilitě.
Mínusy
- Vyšší citlivost na regionální sazby a měny – výsledky fondu mohou výrazně ovlivnit změny úrokových sazeb, výnosových křivek a kurzů místních měn, mnohdy i relativně malých a rozvíjejících se zemí.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.