Strategie

Jak odhalit královské akcie od plev?

8 minut

Na burze je snadné zaměnit dobrou akcii za dobrou firmu. Cena může prudce růst, protože investoři věří v budoucnost společnosti. Jenže vysoká cena sama o sobě neříká nic o tom, zda podnik skutečně vydělává peníze, jak moc je zadlužený nebo zda jeho výsledky nejsou jen krátkodobým výkyvem. Dobrou firmu lze přitom hledat pomocí několika poměrně jednoduchých testů.

Máte 10 fondů, ale ve skutečnosti vlastníte pořád stejné firmy. Jak odhalit falešnou diverzifikaci?

6 minut

Deset fondů v portfoliu může působit velmi bezpečně. Investor má pocit, že rozložil peníze mezi různé správce, různé strategie, několik burzovně obchodovaných fondů a možná i fondy zaměřené na technologie, světové akcie nebo dividendové společnosti. Jenže počet fondů vůbec neříká, kolik různých investic člověk skutečně vlastní.

Dynamické portfolio: Investice, která mění rychlost podle trhu. Kdy může dávat smysl a kdy je lepší obyčejné ETF?

9 minut

Dynamické portfolio zní na první pohled jako něco, co má oproti běžnému investičnímu portfoliu jednu zásadní výhodu: umí se přizpůsobit tomu, co se děje na trzích. Když akcie rostou, může jejich podíl zvýšit, když přichází krize, může část peněz přesunout do dluhopisů, hotovosti nebo jiných méně kolísavých aktiv. V praxi je ale situace složitější.

Cesta k bydlení: Jak může promyšlené investování pomoci splnit sen o vlastním domově

7 minut

Vlastní bydlení představuje pro mnoho českých domácností jeden z nejdůležitějších dlouhodobých cílů. Dostat se k němu je však dnes podstatně náročnější než v minulosti. Hodnota nemovitostí v posledních letech rostla rychleji než příjmy většiny obyvatel a naspořit potřebnou částku se proto stává stále větší výzvou. Řada lidí tak hledá způsob, jak postupně vytvořit vlastní kapitál, který jim v budoucnu usnadní získání hypotečního úvěru a přiblíží je k vysněnému domovu.

Dělení ETF na pasivní a aktivní je zavádějící. Ďábel skrytý v benchmarku i nákladovosti

8 minut

Označení aktivně řízené nebo pasivně spravované prozradí o ETF často méně, než si investoři myslí. Důležitou roli hraje nejen jeho chování vůči benchmarku měřené výkonnostní odchylkou (tracking error), ale také konstrukce samotného benchmarku a nákladovost ETF (TER). Některá „pasivní“ ETF totiž kopírují aktivně navržené speciální indexy se svérázným výběrem cenných papírů, zatímco jiná „aktivní“ se pro změnu těsně drží svého benchmarku tak, že nedokážou odůvodnit své vyšší náklady na správu. Provozují tzv. zastřené indexování (closet indexing) a připomínají jen dražší kopie svých pasivních souputníků.

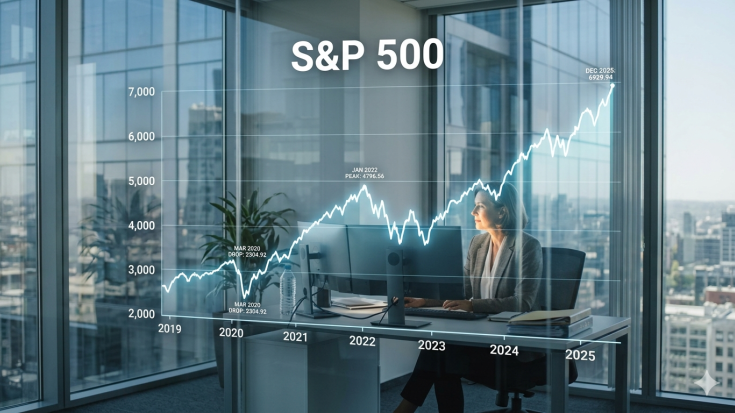
Jak těžké je porazit index S&P 500: Nedostižný standard, nebo překonatelná meta?

4 minuty

Americký akciový index S&P 500 patří mezi nejznámější benchmarky. Obsahuje 500 amerických akcií s nejvyšší tržní kapitalizací. A díky rozmachu ETF mohou do něj investoři velmi snadno a s minimálními náklady investovat. Jako benchmark tento index dlouhodobě slouží na srovnávání výnosů manažerů fondů nebo i samotných portfolií individuálních investorů. Přes 90 % manažerů přitom fond nedokáže tento benchmark porazit na patnáctiletém horizontu. A portfolia individuálních investorů na tom nejsou o moc lépe. Proč tomu tak je a jaké jsou možnosti pro investory, kteří chtějí vyšší výnosy?