Nenechte si požírat své peníze: 10 věcí, za které každý měsíc utrácíte, aniž byste si toho všimli
Jak najít peníze v rozpočtu, o kterých jste dosud nevěděli, a proměnit zbytečné výdaje v investice, které mohou v budoucnu vydělat statisíce? Drobné každodenní nákupy, zapomenutá předplatná nebo zbytečné poplatky dokážou každý měsíc nenápadně ukrajovat z příjmů. Ukážeme vám deset míst, kde peníze nejčastěji mizí, a jak z těchto nenápadných úniků vytvořit prostor pro pravidelné investování a dlouhodobé budování majetku.
Vyšší příjem automaticky neznamená vyšší majetek. Člověk může dostat přidáno, začít si dopřávat kvalitnější služby, častěji objednávat jídlo nebo si zaplatit několik dalších předplatných. Na konci měsíce pak zjistí, že mu na účtu zůstává přibližně stejně jako před zvýšením mzdy. Právě tento nenápadný růst životních nákladů může dlouhodobě brzdit budování investičního majetku. Podle Českého statistického úřadu dosáhly průměrné roční spotřební výdaje v Česku v roce 2025 částky 216 214 korun na osobu. Významnou část rozpočtu přitom tvořily bydlení, energie a potraviny. Vedle těchto velkých položek však existuje celá řada menších plateb, které jednotlivě vypadají zanedbatelně. V součtu mohou představovat tisíce korun ročně. Pro investora je přitom důležité každé volné procento příjmu. Peníze utracené za službu, kterou téměř nevyužívá, totiž představují kapitál, který mohl pracovat na finanční nezávislosti. Podívejme se na deset nejčastějších míst, kde peníze nenápadně mizí, a především na to, co by se s nimi dalo udělat lépe.
10 míst, kde vám peníze nenápadně unikají
1. Předplatné, která už dávno nevyužíváte
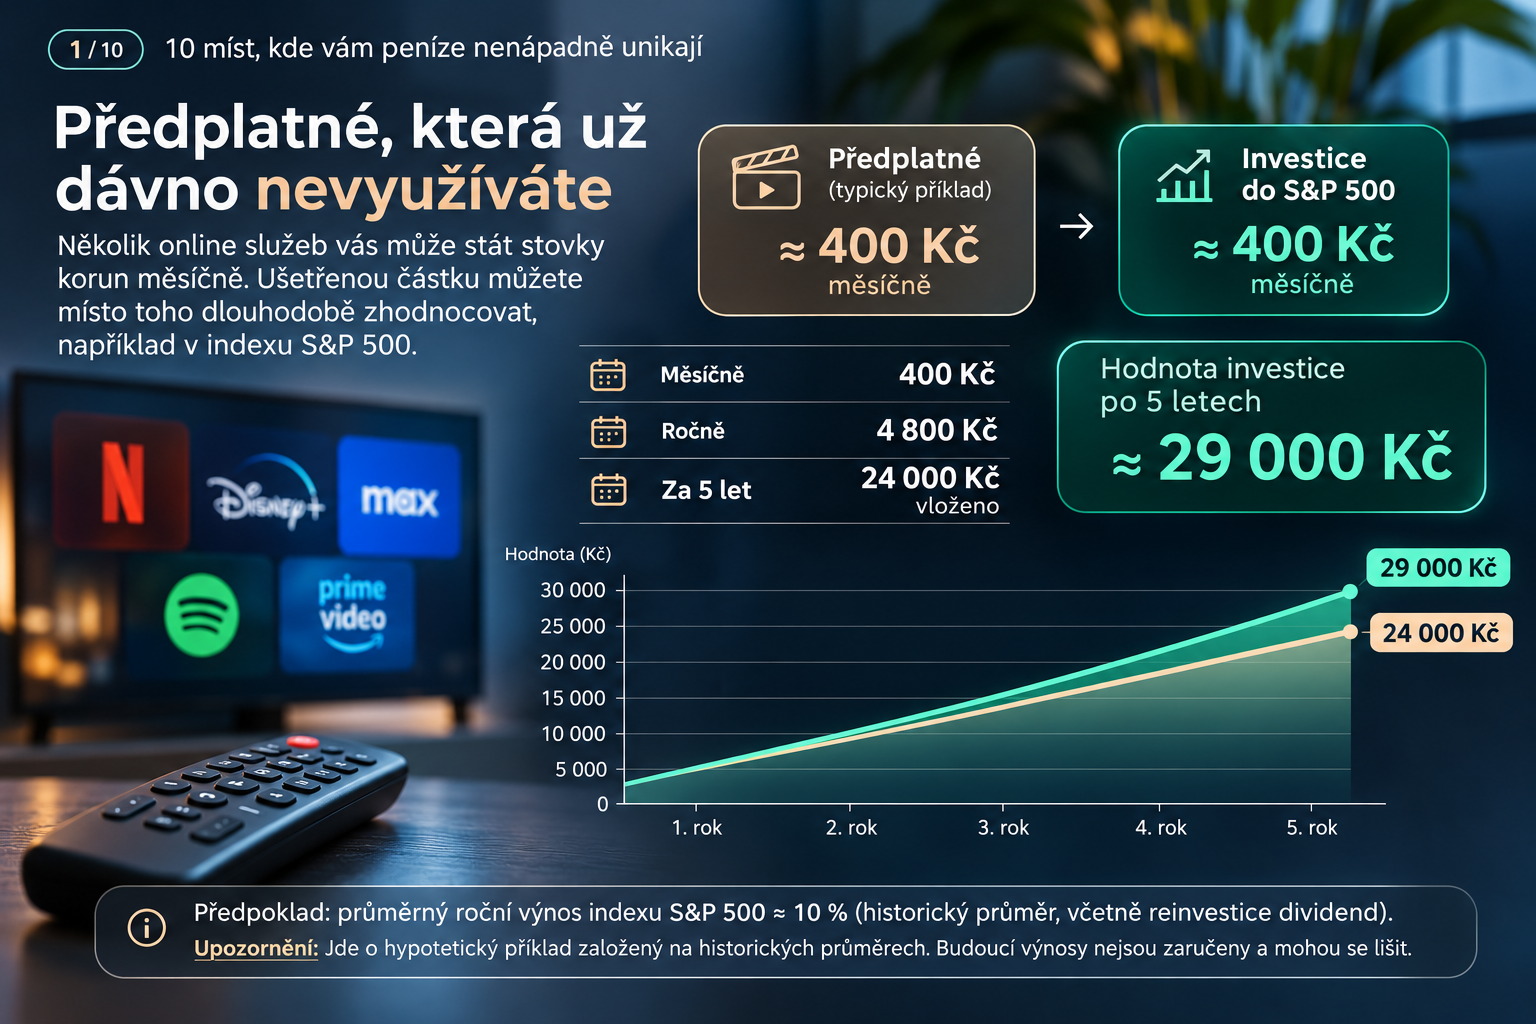
Jedna služba s filmy a seriály, druhá s hudbou, třetí se sportovními přenosy. Každá stojí relativně málo, ale několik souběžných předplatných může vytvořit překvapivě vysokou měsíční částku. Podle údajů Eurostatu mělo v roce 2025 placené předplatné filmových, seriálových či sportovních služeb 32,7 % uživatelů internetu v Evropské unii. U hudebních služeb to bylo 23 %. Řešením nemusí být zrušení všech služeb. Stačí například střídat platformy podle aktuální nabídky a neplatit celý rok za obsah, který sledujete jen několikrát. Ušetřených 400 korun měsíčně znamená 4 800 korun ročně, které mohou místo poskytovatelů zábavy směřovat do investičního portfolia.
2. Aplikace, cloudová úložiště a zapomenuté zkušební verze
Dalším nenápadným výdajem jsou placené funkce aplikací, úložiště fotografií, programy na úpravu dokumentů nebo fitness služby. Často začínají bezplatnou zkušební dobou, po jejímž skončení se automaticky změní na placené předplatné. Několik takových plateb se snadno ztratí mezi ostatními transakcemi. Česká obchodní inspekce upozorňuje, že při soustavném poskytování digitálních služeb musí zákazník dostat informace mimo jiné o délce smlouvy, automatickém prodlužování a možnostech jejího ukončení. Vyplatí se proto projít nejen bankovní výpis, ale také seznam aktivních předplatných přímo v telefonu.
3. Bankovní poplatky a zbytečně drahé účty
Bankovní účet dnes může být zdarma, ale některé doplňkové služby, prémiové balíčky, výběry z bankomatů nebo papírové výpisy mohou být zpoplatněné. Problémem bývá především to, že klient dál platí za služby, které už nepotřebuje nebo které má u své banky k dispozici bez příplatku. Evropská komise uvádí, že banky musí klientům poskytovat přehled poplatků za platební účet alespoň jednou ročně bezplatně. Právě tento dokument je dobrým výchozím bodem pro kontrolu skutečných nákladů. I stokoruna měsíčně navíc znamená 1 200 korun ročně.
4. Mobilní tarif, který už neodpovídá vašim potřebám
Platíte za neomezená data, přestože většinu času trávíte na domácí nebo pracovní síti Wi-Fi? Nebo máte internetový tarif, jehož rychlost ve skutečnosti nevyužijete? Starší smlouvy často zůstávají v platnosti jen proto, že se klientům nechce řešit změna operátora. Například Český telekomunikační úřad provozuje bezplatný srovnávací nástroj, který umožňuje porovnat ceny mobilních tarifů, datových služeb i pevného internetu podle skutečné spotřeby. Rozdíl několika stokorun měsíčně může za rok vytvořit zajímavou částku pro pravidelné investování.
5. Rozvoz jídla a poplatky, které se ztrácejí v konečné ceně
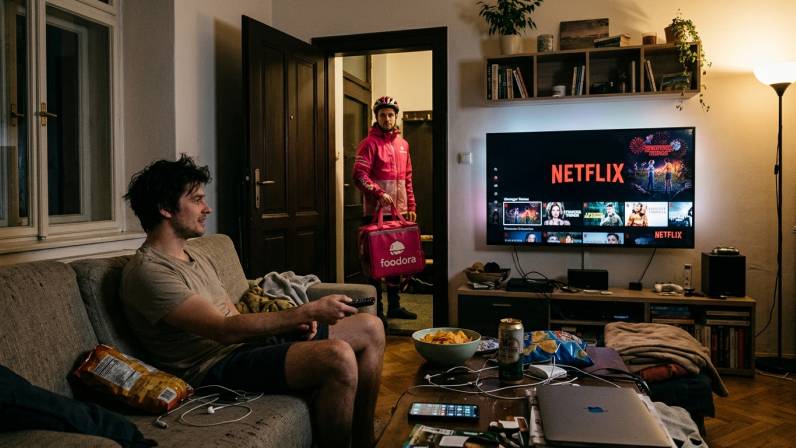
Objednání večeře přes mobilní telefon zabere několik sekund. K ceně jídla se však mohou přidat náklady na doručení, servisní poplatek nebo doplatek za nedosažení minimální hodnoty objednávky. Člověk často sleduje cenu samotného jídla a konečnou částku vnímá až při placení. Třeba taková společnost foodora ve svých podmínkách výslovně uvádí možnost účtování poplatku za doručení a servisního poplatku. Tyto položky se zobrazují před dokončením objednávky. Pokud si objednáváte pravidelně, vyplatí se sledovat jejich roční součet, nikoli pouze cenu jednotlivého jídla.
Pokračování článku je dostupné pro registrované
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Kolik vás ve skutečnosti stojí každodenní drobné nákupy a jak jejich cenu přepočítat na rok
- Proč zapomenutá předplatná a bankovní poplatky zbytečně brzdí růst vašeho investičního portfolia
- Co udělá s vaším majetkem dvacet let investování peněz ušetřených na běžných výdajích
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.