Malé americké firmy mohou nabídnout větší příležitosti. Jen je potřeba vybrat správný index
Budoucí burzovní hvězdy často nevznikají mezi největšími korporacemi, ale mezi menšími společnostmi. Pokud chcete na jejich růst vsadit prostřednictvím ETF, vyplatí se vědět, že nejpopulárnější index nemusí být zároveň tím nejlepším.
Když se řekne americké akcie, většina investorů si představí giganty jako Apple, Microsoft nebo Nvidia. Jenže právě mezi menšími společnostmi často vznikají budoucí hvězdy akciového trhu. Mnoho dnešních technologických obrů bylo ještě před několika desítkami let právě v kategorii tzv. small caps. Pokud firma uspěje, může její hodnota během let vyrůst mnohonásobně rychleji než u zavedených kolosů.
Právě proto jsou malé americké společnosti pro dlouhodobé investory zajímavé. Nabízejí vyšší růstový potenciál, bývají flexibilnější a dokážou rychleji těžit z nových trendů. Za tuto šanci si ale investor platí vyšší volatilitou i větším rizikem. Mnoho malých firem totiž nikdy skutečně neprorazí.
Co je vlastně malá americká společnost?
Pojem „malá společnost“ může být trochu zavádějící. Z pohledu českého investora totiž rozhodně nejde o malé podniky. Nějaký start-up o dvou lidech v garáži. Obecně se nejčastěji dočtete, že se za small capy historicky považují firmy s tržní kapitalizací někde od 250 milionů dolarů po 2 miliardy dolarů. To už nicméně není pravda. V indexech zaměřených na malé společnosti minimálně v USA totiž najdete i daleko větší firmy a strop se pohybuje spíše někde kolem 10 miliard dolar. To znamená, že „malá“ americká společnost může mít hodnotu od jednotek miliard korun až nejčastěji po desítky či někdy až nižší stovky miliard korun.
Pro srovnání, například hodnota české společnosti Colt CZ Group se nyní pohybuje kolem 60 miliard korun a taková Kofola ČeskoSlovensko se aktuálně na burze obchoduje při tržní kapitalizaci okolo 12 miliard korun. To znamená, že Kofola by v indexu malých amerických společností byla někde hodně na dně. Stěží by přitom nějaký Čech na první dobrou řekl, že toto jsou malé společnosti.
Dva indexy, jeden segment trhu
Pokud chce investor investovat do malých amerických společností prostřednictvím ETF, pravděpodobně narazí na dva nejznámější indexy. Těmi jsou Russell 2000 a S&P SmallCap 600.
Na první pohled vypadají velmi podobně. Oba obsahují stovky společností a oba mají za cíl nabídnout expozici na menší americké firmy. Ve skutečnosti ale fungují překvapivě odlišně.
| Kritérium | Russell 2000 | S&P SmallCap 600 |
| Počet společností | 2 000 | 600 |
| Poskytovatel | FTSE Russell | S&P Dow Jones Indices |
| Základ výběru | Především tržní kapitalizace | Tržní kapitalizace + kvalita |
| Ziskovost | Nehraje roli | Povinná podmínka |
| Komise | Ne | Ano (výběr schvaluje komise) |
Russell 2000 je zdaleka nejznámější a také nejpoužívanější index. Jeho princip je jednoduchý. Vezme přibližně dva tisíce nejmenších společností z širšího indexu Russell 3000 a zařadí je do portfolia prakticky pouze podle velikosti. Neřeší přitom, zda je firma zisková, nebo dlouhodobě prodělává.
S&P SmallCap 600 naproti tomu používá přísnější výběr. Nestačí pouze správná velikost společnosti. Firma musí splnit také požadavky na likviditu a především prokázat ziskovost (společnost musí vykázat kladný zisk „podle vykazovaných údajů“ za poslední čtvrtletí a také kladný kumulativní zisk za poslední čtyři po sobě jdoucí čtvrtletí). Jinými slovy, do indexu se nedostane každá malá společnost, ale pouze ta, která již prokázala určitou finanční kvalitu.
Nejslavnější index nemusí být nejlepší
A právě tady přichází zajímavý paradox. Russell 2000 je výrazně známější, spravuje větší objem na něj navázaných aktiv a často bývá první volbou investorů hledajících expozici na americké small caps. Historická data ale ukazují, že tato popularita automaticky neznamená lepší výsledky. Spíše naopak.
Na kratších horizontech dokáže sice Russell 2000 díky většímu zastoupení rizikovějších firem dosahovat lepších výnosů, zejména když na trzích panuje optimismus. Stejná vlastnost ale znamená i mírně vyšší volatilitu a větší riziko propadů v horších obdobích.
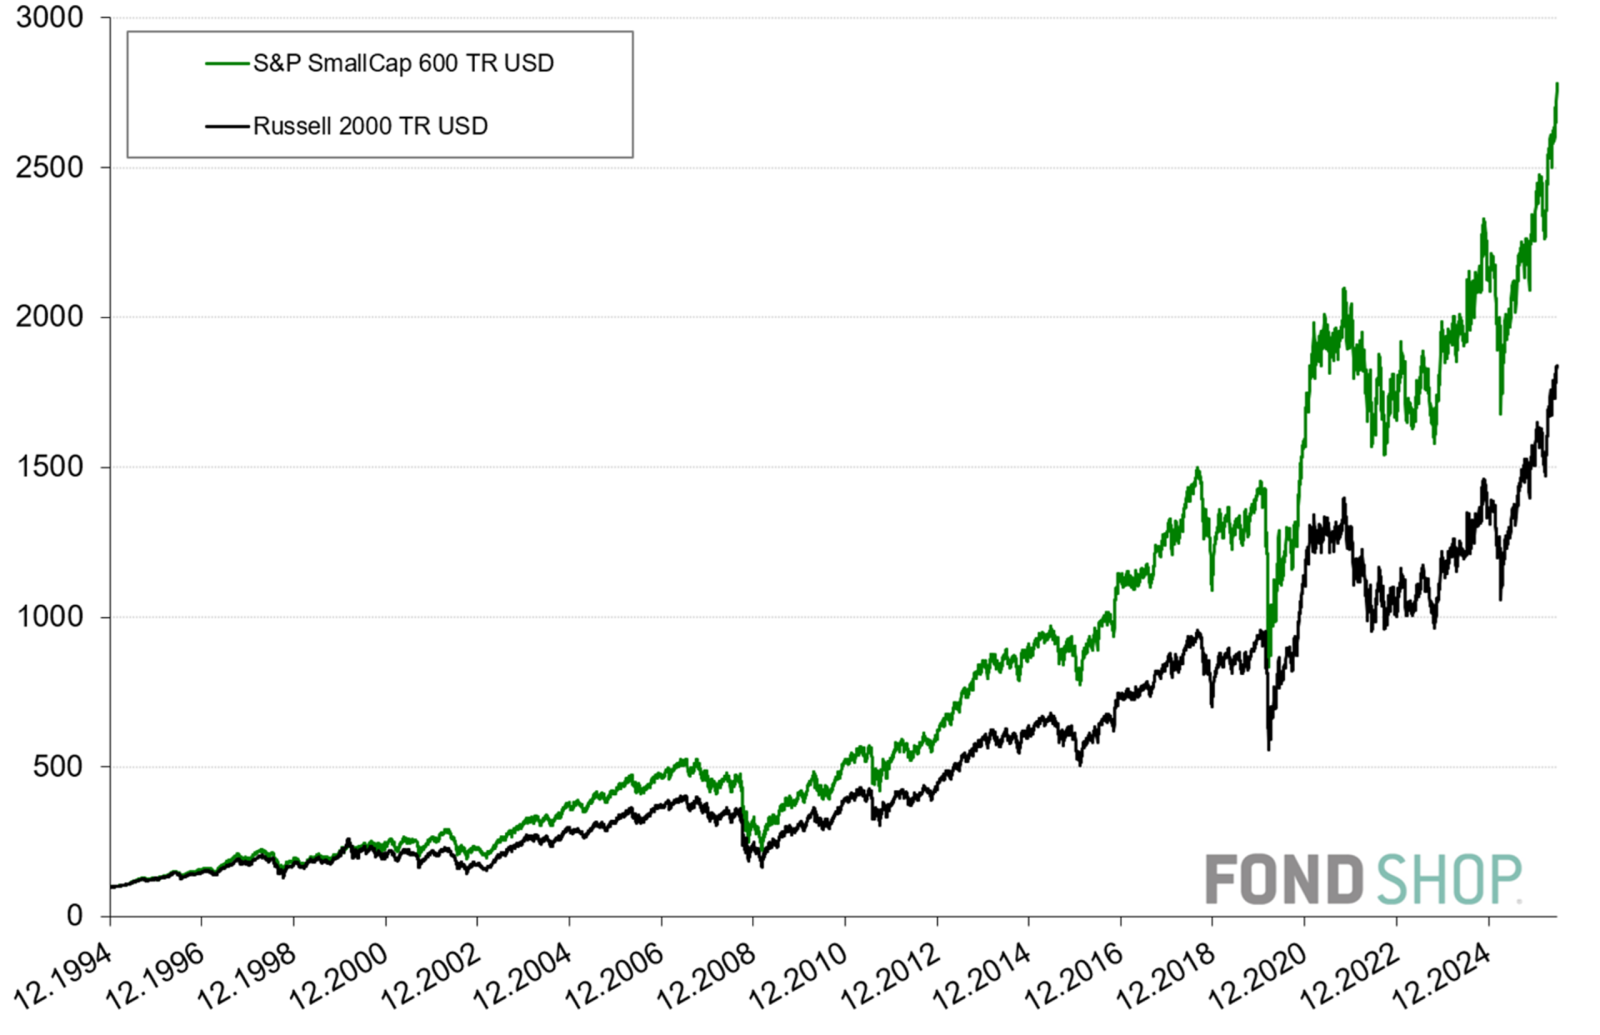
To hlavní se ale děje jinde. S&P SmallCap 600 se dlouhodobě vyznačuje o něco nižší kolísavostí a kvalitnější skladbou společností. Díky požadavku na ziskovost se do něj totiž nedostává tolik ztrátových či čistě spekulativních firem. To ano, to je pravda. Ovšem řadu investorů zajímá hlavně výnos. A právě tento relativně nenápadný filtr ziskovosti se v historii ukázal jako významná výhoda. Na dlouhém investičním horizontu totiž index S&P 600 dosáhl jasně lepších výsledků než populárnější Russell 2000, a to při nižším podstupovaném riziku.
| Ukazatel | S&P 600 TR | Russell 2000 TR |
| Celkové zhodnocení v USD (30.12. 1994 až 29.6.2026) | 2676,00% | 1737,90% |
| Annualizované zhodnocení | 11,13 % p.a. | 9,68 % p.a. |
| Annualizovaná volatilita | 18,42% | 19,07% |
| Maximální drawdown | -58,30% | -58,90% |
Pokud jste fanoušky čísel a historie, pak dodejme, že historická data ukazují následující. Kvalitativní přístup indexu S&P SmallCap 600 nebyl úspěšnější jen díky několika mimořádně silným rokům, ale poměrně konzistentně. V období let 1995 až 2025 dosáhl tento index nejen vyššího průměrného zhodnocení při mírně nižší volatilitě, ale ještě zajímavější je pohled na jednotlivá období.
S&P SmallCap 600 překonal Russell 2000 v 19 z 31 kalendářních let, tedy přibližně v 61 % případů. Stejný obrázek nabízí i kratší horizont, když z celkem 124 kalendářních čtvrtletí byl index S&P 600 úspěšnější v 71 z nich, což odpovídá zhruba 57 % všech čtvrtletí.
A možná ještě výmluvnější je pohled na období poklesů. Ve všech devíti kalendářních letech, kdy americké small cap akcie měřené indexem Russell 2000 skončily ve ztrátě, si S&P SmallCap 600 vedl lépe. Naopak v růstových letech zvítězil v „jen“ v 10 z 22 případů, což naznačuje, že jeho dlouhodobá nadvýkonnost stojí především na lepší ochraně kapitálu v nepříznivých tržních obdobích, nikoli na agresivnějším růstu během býčích trhů.
Co si z toho odnést?
Russell 2000 není v principu špatný index. Nabízí širší expozici a v určitých obdobích může mít větší výnos. Jestliže ale budujete dlouhodobé portfolio a dáváte přednost kvalitnějším firmám před co největším počtem společností, je S&P SmallCap 600 zajímavější volbou. Přestože stojí ve stínu známějšího konkurenta, historická data naznačují, že právě méně populární index odvedl z pohledu dlouhodobého investora lepší práci.
A je to dobrá připomínka i pro investování obecně. Nejznámější nebo největší produkt nemusí být vždy tím nejlepším. Někdy se vyplatí podívat i pod pokličku a zjistit, podle jakých pravidel vlastně index vybírá společnosti, do kterých investujete.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.