Warshův Fed vyčkal. Tři členové už chtěli zvýšit sazby
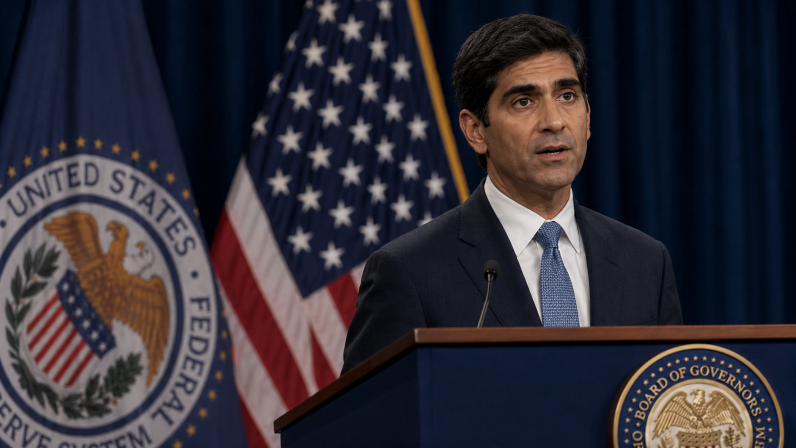
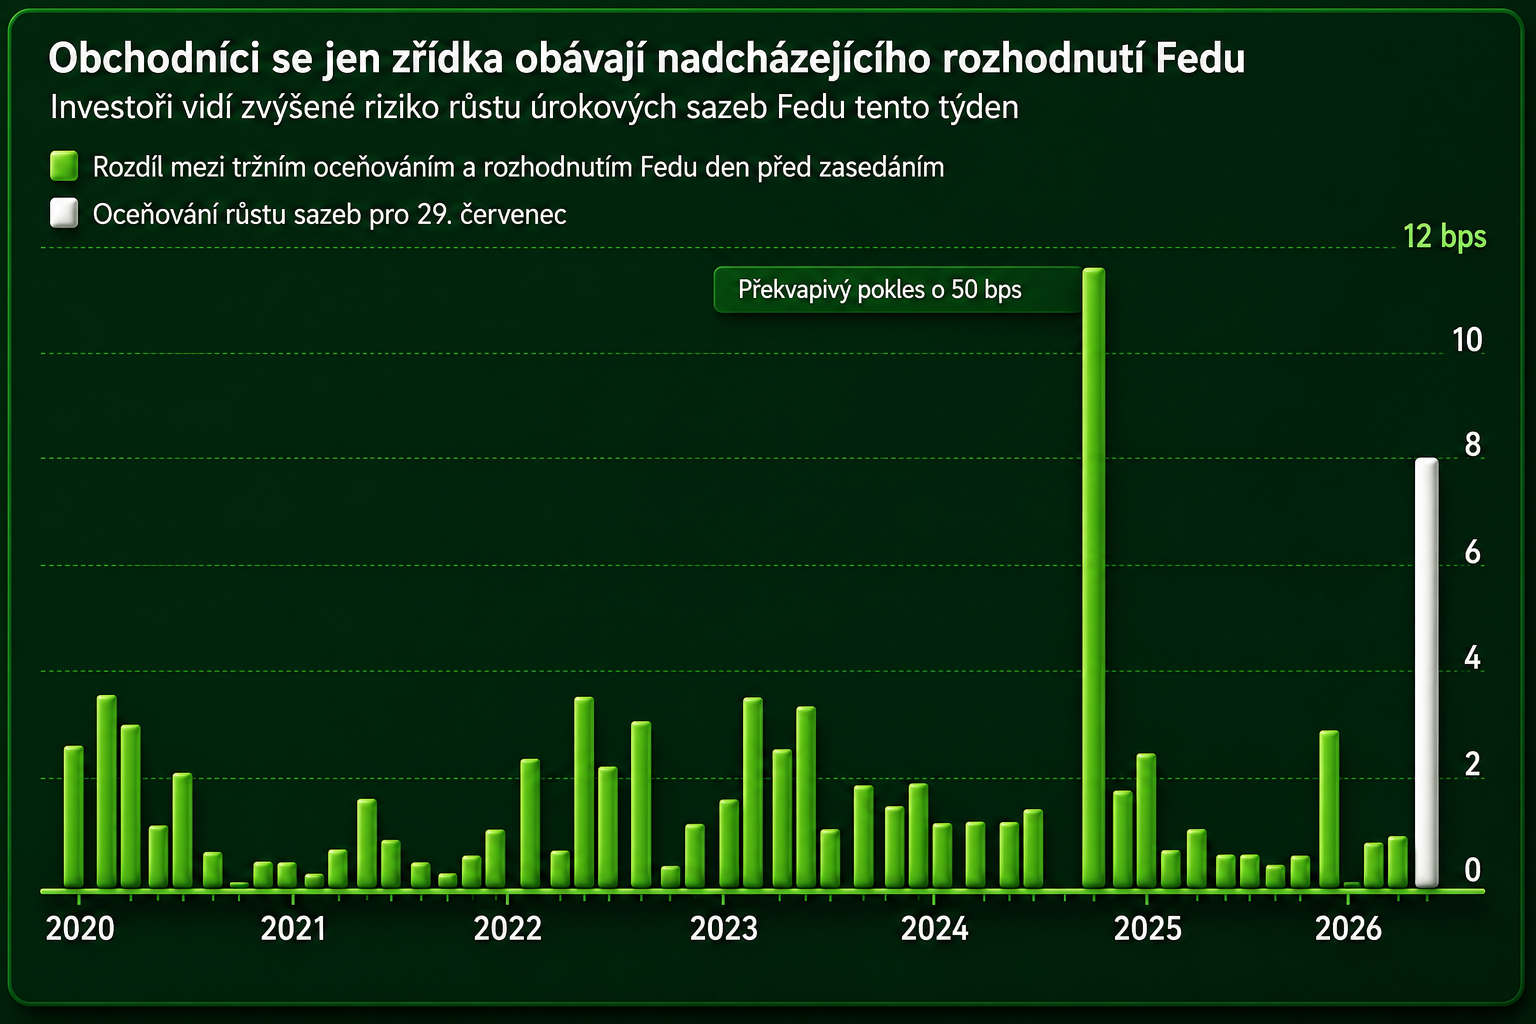
Americká centrální banka na červencovém zasedání ponechala základní úrokovou sazbu beze změny v pásmu 3,50–3,75 %. Šlo sice o výsledek, kterému trh před jednáním přisuzoval přibližně 70% pravděpodobnost, tentokrát však rozhodnutí zdaleka nepůsobilo jako předem daná formalita. Investoři současně oceňovali nezanedbatelnou možnost zvýšení sazeb a do jednání vstupovali s mírou nejistoty, která byla v posledních letech před zasedáními Fedu spíše výjimečná.
Důvodem nebyl pouze nejednoznačný vývoj inflace. Trh si teprve zvyká také na nový komunikační styl předsedy Fedu Kevina Warshe, který se snaží omezit tradiční forward guidance a odmítá investorům dopředu naznačovat, jak bude centrální banka na příštím zasedání postupovat. Výsledkem je Fed, jehož rozhodování je více závislé na aktuálních datech, ale pro finanční trhy zároveň hůře čitelné.
Rozhodnutí nebylo tak holubičí, jak se na první pohled zdá
Rozhodnutí bylo přijato poměrem hlasů 9 ku 3. Pro zvýšení sazeb o 25 bazických bodů hlasovali prezidentka clevelandského Fedu Beth Hammacková, prezidentka dallaského Fedu Lorie Loganová a prezident minneapoliského Fedu Neel Kashkari. Takto silná skupina disentujících členů je důležitým signálem. Přestože sazby zůstaly beze změny, možnost jejich pozdějšího zvýšení nelze považovat za okrajový scénář. Prezident Donald Trump v týdnu podpořil Warshe a označil ho za fantastického šéfa Fedu. Zároveň dodal, že další představitelé centrální banky nemusí mít vždy úplně nejlepší úmysly a možná je jejich jednání politicky motivované.
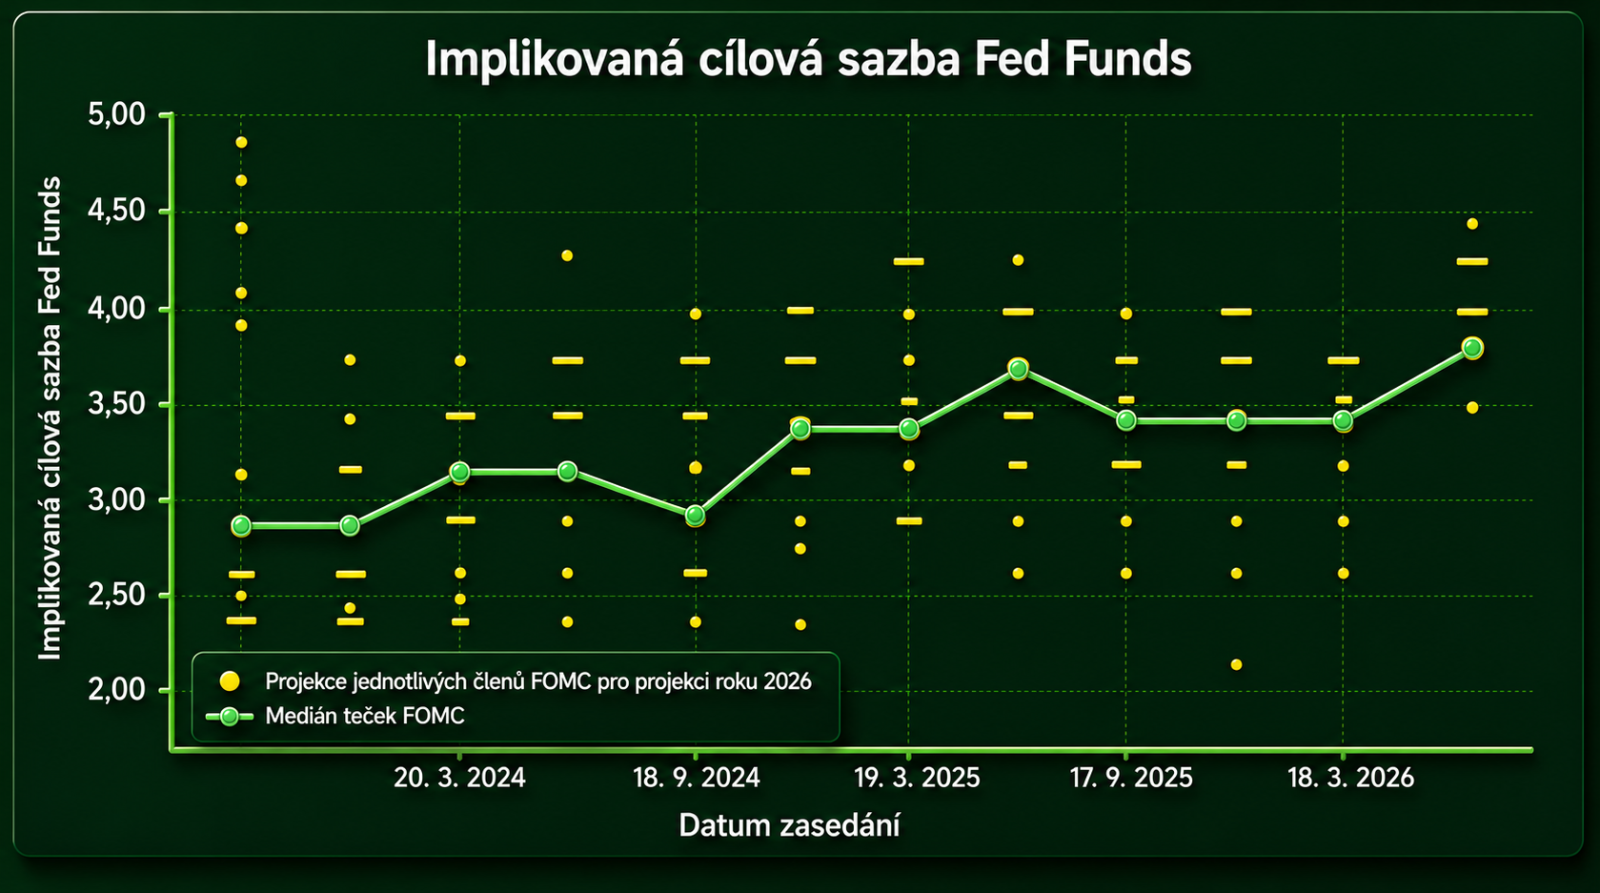
Většina členů se rozhodla vyčkat na další informace, část výboru však již považuje současnou kombinaci odolného hospodářského růstu, stabilního trhu práce a přetrvávající inflace za dostatečný důvod k utažení měnové politiky.
Fed ve svém prohlášení popsal ekonomickou aktivitu jako nadále solidní. Trh práce zůstává relativně vyrovnaný, nezaměstnanost se výrazněji nezvyšuje a tvorba pracovních míst přibližně odpovídá růstu pracovní síly. Centrální banka tak na rozdíl od některých předchozích období nemusí volit mezi bojem proti inflaci a záchranou prudce slábnoucí zaměstnanosti.
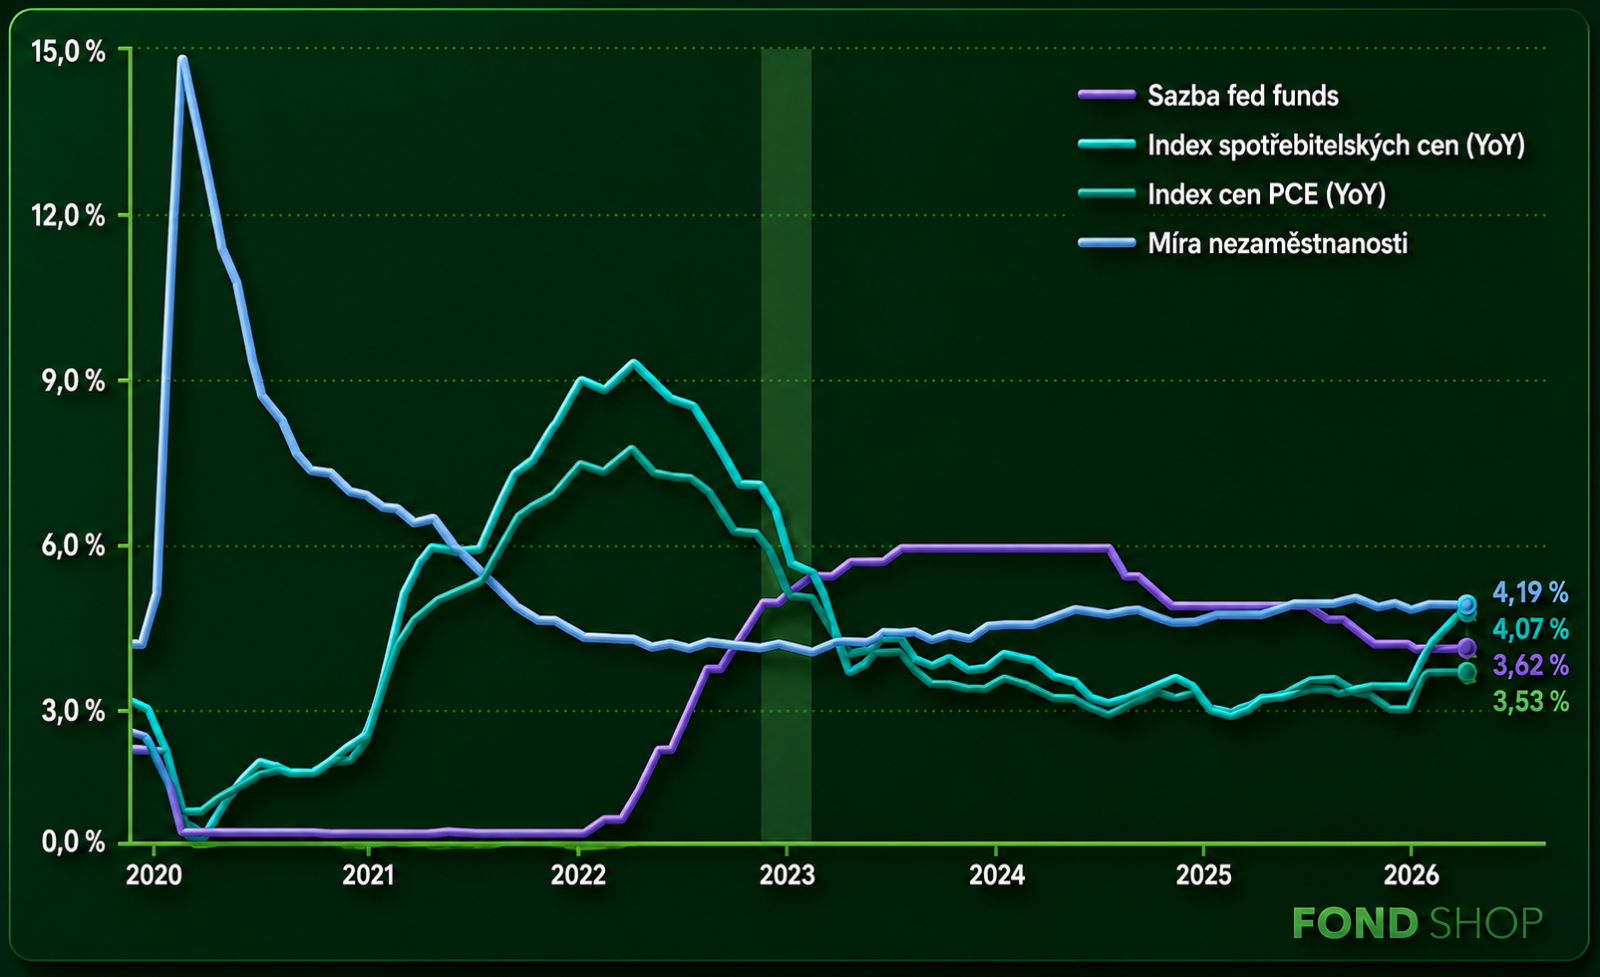
Právě absence výraznějšího oslabení ekonomiky dává Fedu prostor držet sazby na současné úrovni, případně je znovu zvýšit. Zatímco hospodářský růst zůstává odolný, návrat inflace ke dvouprocentnímu cíli se zastavil a cenové tlaky se ukazují jako vytrvalejší, než centrální banka ještě před několika měsíci očekávala.
Ekonomiku podporují investice, současně však vytvářejí nové tlaky
Kevin Warsh na tiskové konferenci upozornil především na překvapivou sílu podnikových investic. Významnou roli hrají výdaje na technologie, umělou inteligenci, čipy, datová centra a energetickou infrastrukturu. Investice do high-tech vybavení a softwaru spojeného s AI podle něj rostou velmi rychlým tempem a představují jeden z hlavních motorů současné americké ekonomiky.
Z dlouhodobého pohledu jde o příznivý vývoj. Vyšší kapitálové výdaje mohou zrychlit růst produktivity a umožnit ekonomice expandovat rychleji bez odpovídajícího nárůstu inflace. Krátkodobě je však situace složitější. Investiční boom zvyšuje poptávku po polovodičích, elektřině, stavebních kapacitách i kvalifikované pracovní síle. Nedostatečná nabídka některých vstupů pak může vést k dalšímu růstu cen. Fed proto musí rozlišit, zda současné zdražování představuje pouze relativní pohyb cen v několika rychle rostoucích oblastech, nebo začátek širšího inflačního procesu. Pokud by se vyšší náklady postupně promítaly do většího počtu zboží a služeb, argument pro další zvýšení sazeb by zesílil.
Podobné dilema představují také ceny energií a další nabídkové šoky. Rizikem je, že delší období dražších energií ovlivní přepravní náklady, ceny zboží, očekávání domácností a následně také mzdové požadavky. Fed proto sleduje nejen samotnou inflaci, ale zejména její šíři a známky přelévání do dalších částí ekonomiky.
Warsh chce obnovit váhu dvouprocentního cíle
Warsh několikrát zdůraznil, že centrální banka má jediný inflační cíl, kterým jsou 2 %. Odmítl představu, že by Fed po několika letech zvýšené inflace začal fakticky tolerovat tempo růstu cen kolem 3 %. Právě delší období nadcílové inflace však podle něj mohlo mezi domácnostmi, firmami a investory vytvořit dojem, že dvouprocentní cíl již není závazný. Nové vedení se proto snaží přesvědčit veřejnost, že současná úroveň inflace není přijatelným dlouhodobým stavem.
Warsh zároveň varoval před přeceňováním jednotlivých příznivých údajů. Jeden slabší inflační report podle něj neznamená, že je cenový problém vyřešen. Po několika letech zvýšené inflace bude Fed potřebovat delší sérii přesvědčivých dat potvrzujících, že se cenový růst skutečně a udržitelně vrací ke 2 %.
V tomto směru působilo jeho vystoupení jednoznačně jestřábím dojmem. Méně konkrétní byl ovšem v otázce, co přesně musí nastat, aby Fed sazby skutečně zvýšil. Investoři se dozvěděli, že cenová stabilita zůstává prioritou, nedostali však jasný soubor podmínek, podle kterého by mohli další rozhodnutí předvídat.
Konec vodění trhu za ruku
Tato neochota nabídnout konkrétní návod není náhodná, ale vychází z Warshovy představy o fungování centrální banky. Předseda Fedu chce omezit forward guidance, která se během posledních let stala jedním z hlavních nástrojů měnové politiky. Podle něj není vhodné vytvářet dojem, že Fed zná budoucí vývoj ekonomiky a sazeb s přesností, kterou ve skutečnosti nemá.
Investoři by se podle Warshe měli více soustředit na příchozí ekonomická data a méně na jednotlivé formulace představitelů centrální banky. Trh má obrazně sledovat míč, nikoli rozhodčího. Fed se tak snaží vrátit do pozadí a přenechat větší část cenotvorby samotným fundamentům.
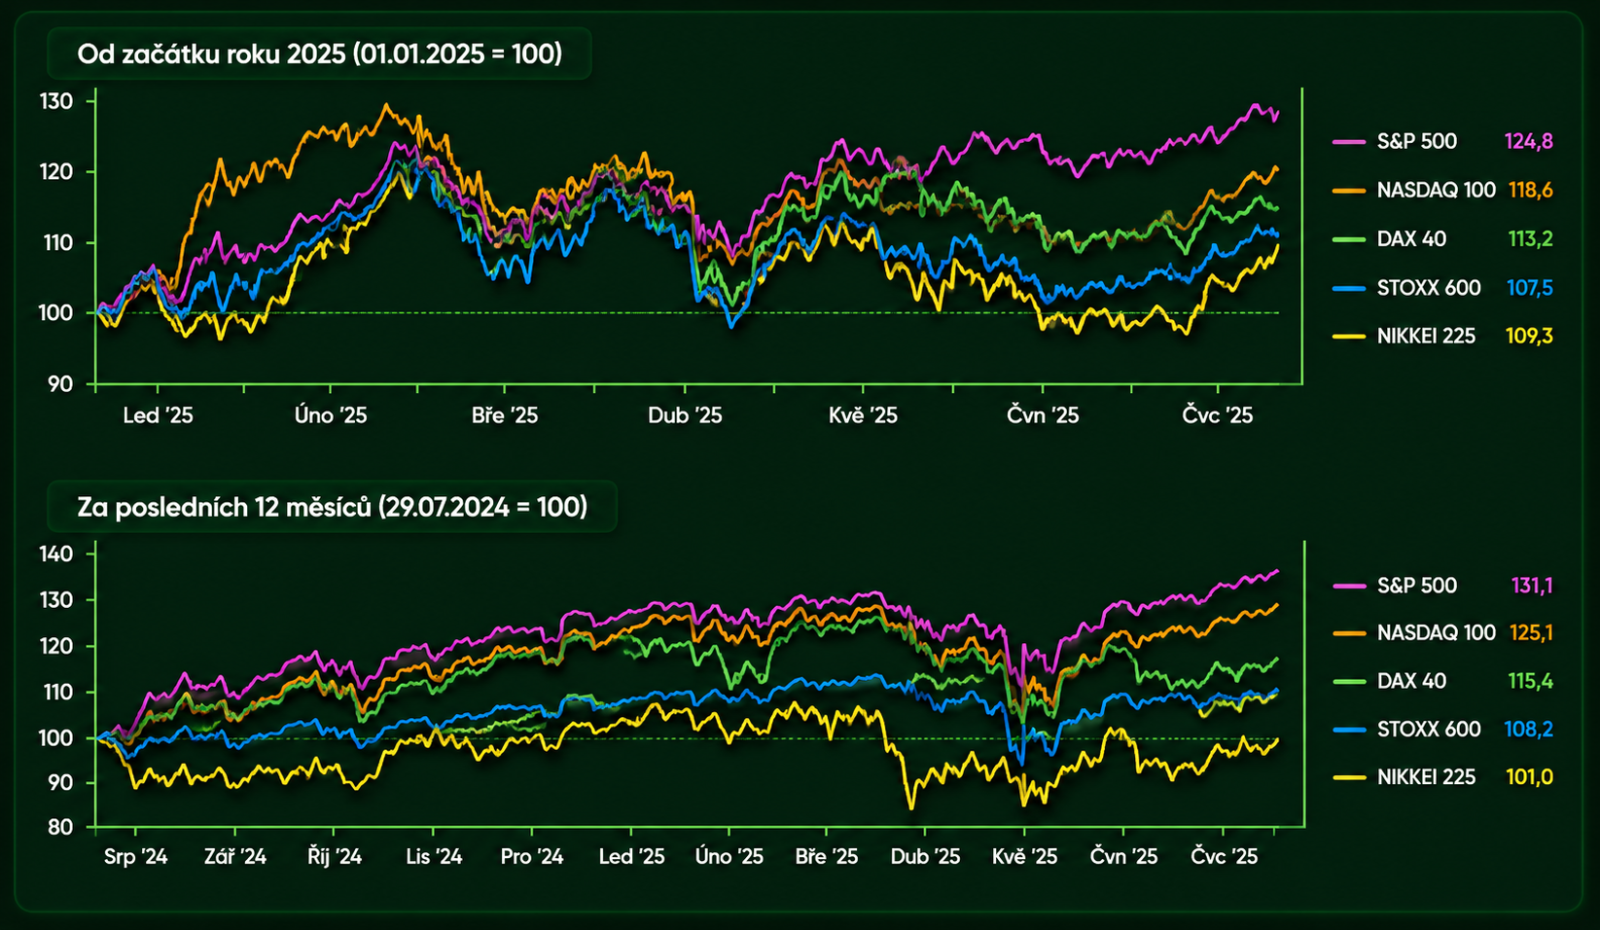
Tímto krokem však Warsh pravděpodobně zvýší krátkodobou volatilitu, a to nejen před jednotlivými zasedání FOMC. Bez jasného směrování budou investoři citlivěji reagovat na každý údaj o inflaci, zaměstnanosti, mzdách či ekonomickém růstu. Neobvykle vysoká nejistota před červencovým zasedáním tak nemusí být jednorázovou epizodou, ale charakteristickým rysem Warshova Fedu.
Dluhopisový trh dostal jen částečnou úlevu
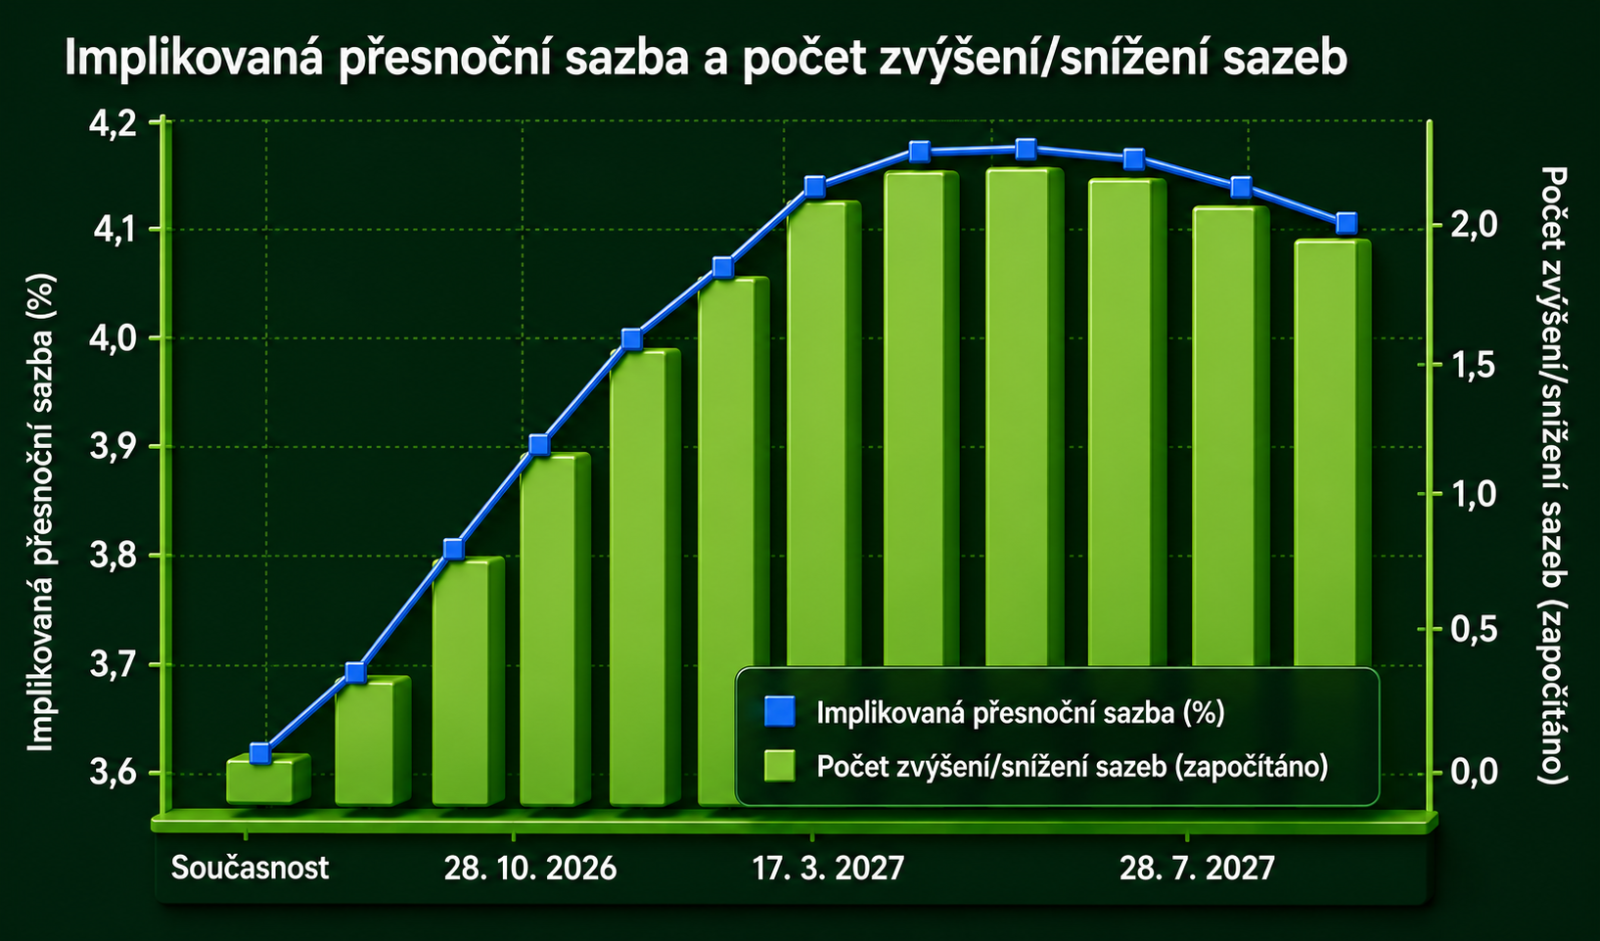
Ponechání sazeb bezprostředně odstranilo riziko překvapivého červencového zvýšení. Tím však tlak na americký dluhopisový trh neskončil. Futures nadále počítají s možností jednoho či více zvýšení sazeb v dalších měsících a s jejich následným setrváním na vyšší úrovni.
Nejcitlivější zůstává dvouletá až pětiletá část výnosové křivky, která nejvíce reaguje na očekávanou politiku Fedu. Pokud další inflační data zklamou, právě zde by se možnost zvýšení sazeb měla projevit nejsilněji. Pro akcie, především pro draze oceněné růstové společnosti, představují vyšší reálné výnosy nepříjemnou konkurenci a tlak na valuace.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.