Velikonoční košík v neklidné době: Proč se nevyplácí sázet na jednu kartu?
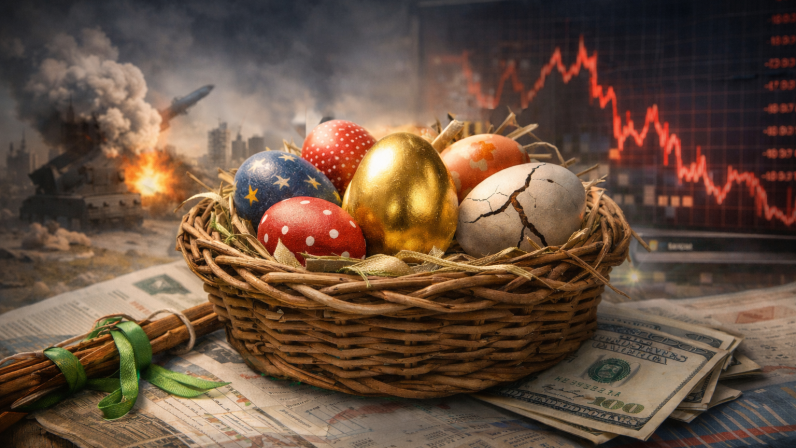
Letošní velikonoční koleda bude pro investory náročnější než obvykle. Geopolitické otřesy kolem Íránu a praskliny v dříve nedobytných sektorech, jako je private credit, nám připomínají, že sázet vše na jednu „kraslici“ se nevyplácí. Pokud vaše portfolio tvoří jen technologičtí obři, může být letošní pomlázka nečekaně bolestivá.
Velikonoce jsou svátky hojnosti a nových začátků, ale letošní jaro nám místo klidu servíruje geopolitickou nejistotu. Události na Blízkém východě jasně naznačují, proč nemít „všechna vajíčka v jednom koši“. Tuto větu jste pravděpodobně četli již mnohokrát a může znít jako klišé, ale opak je pravdou. Jeden den akciové trhy rostou v naději, že konflikt na Blízkém východě již brzy skončí, a druhý den klesají, protože výroky Donalda Trumpa poodhalí jiné skutečnosti.
Diverzifikace se však v posledních 3 měsících nevyplácí pouze kvůli konfliktu na Blízkém východě nebo sporu ve Venezuele, ale také kvůli kompresi valuací u technologických společností. Nejenomže Microsoft ztratil přes 800 miliard dolarů v tržní kapitalizaci, ale společnosti jako Salesforce nebo Adobe odepsaly nejvíce procent od začátku letošního roku.
Do třetice všeho dobrého (nebo špatného?), private credit. Tento původně lukrativní segment alternativních investic čelí od počátku letošního roku značným problémům. Vysoká expozice vůči softwarovým společnostem vystrašila investory, kteří chtěli své peněžní prostředky zpět. Většina fondů však své odkupy pozastavila nebo dotovala z vlastních peněz. Firmy jako BlackRock, Blackstone nebo Apollo Global Management ztratily 10-25 % od počátku letošního roku. I proto je diverzifikace důležitá.
Otázkou tedy zůstává, jakou strategii investovaní v současnosti použít? Nejznámější indexy čelí velkým výprodejům, jelikož jejich výnosy či ztráty závisí na výkonnosti největších technologických společností. A to není pouze případ Spojených států, Evropa čelí také výprodejům, paradoxně jí konflikt na Blízkém východě ovlivňuje mnohem více než Spojené státy.
Mnozí by navrhovali strategii DCA (Dollar Cost Averaging), která je pro propady ověřená. Investoři si zprůměrují své nákupní ceny a doufají, že indexy opět začnou růst. Ale je to v současnosti dobrý nápad? Valuace největších firem byly dlouhé roky přemrštěné, především ve Spojených státech. Není právě konflikt na Blízkém východě pouze spouštěčem postupnému poklesu valuací ke svým „vnitřním“ hodnotám.
Klasické složení portfolia 60-40, tedy 60 % akcie a 40 % dluhopisy navíc v současnosti také poodhaluje zajímavost. S&P 500 je vzhledem k 10letému státnímu dluhopisu stále poměrně drahé, což lze ale částečně vysvětlit budoucími očekávanými zisky. Ať tak či onak, tato strategie zažívá své nejhorší období od roku 2022.
Trhy jsou stále dost nepředvídatelné. O to více dnes dává smysl využívat diverzifikaci, jednak u jednotlivých akciových titulů, ale také u ETF, komodit nebo alternativních investic. Někteří analytici dodávají, že možná letošní rok může být začátkem obnovení aktivního investování, na které se dlouho pohlíželo jako na nepotřebné, alespoň v porovnání s astronomickými výnosy akciových indexů.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.