Letošní drama evropských státních dluhopisů: bude mít pokračování?
Obrázek: Vytvořeno redakcí pomocí AI (ChatGPT, OpenAI)

V letních měsících se obnovil společný vzestup výnosů do splatnosti u dlouhodobých státních dluhopisů řady zemí EU a Velké Británie. Trend prodražování úvěrů již beztak hodně zadluženým evropským státům ovšem trvá již delší dobu a oživil v posledních 12 měsících. Slabou útěchu poskytuje skutečnost, že výnosy jejich krátkodobých dluhopisů letos převážně klesají a zde se naopak financování zlevňuje. Které faktory za uvedeným vývojem stojí a co to znamená pro investory?

Letošní rok již bylo nejen na evropských státních dluhopisech hodně rušno. Například výnosy těch britských s 10letou a delší splatností postupně vzrostly na úrovně, které naposledy zaznamenaly před vypuknutím globální finanční krize v roce 2008 nebo dokonce ještě mnohem dříve. A Francie zase v posledních měsících čelila u svých dlouhodobých dluhopisů nezvykle rychlému růstu výnosů v porovnání s většinou ostatních evropských zemí. Trochu více v klidu zůstal výnos 10letého dluhopisu Německa, ale ani ten se nevyhnul citelnému vzestupu a investoři utrpěli ztrátu. Naproti tomu, krátkodobé dluhopisy všech tří evropských ekonomik od začátku letošního roku zhodnotily vlivem poklesu svých výnosů do splatnosti.

Letošní rok již bylo nejen na evropských státních dluhopisech hodně rušno. Například výnosy těch britských s 10letou a delší splatností postupně vzrostly na úrovně, které naposledy zaznamenaly před vypuknutím globální finanční krize v roce 2008 nebo dokonce ještě mnohem dříve.

Opačný vývoj cen dluhopisů a jejich výnosů do splatnosti

Vzestup dluhopisových výnosů do splatnosti zvyšuje emitujícím státům nebo firmám výpůjční náklady a obvykle jim komplikuje rozpočtovou bilanci nebo hospodářské výsledky, pokud si dále půjčují na dluhopisovém trhu. Pro investory znamená takový vývoj aktuální ztrátu v podobě cenového poklesu dotyčných dluhopisů. Ten však mohou později překlenout slušné budoucí zisky, jakmile se růst dluhopisových výnosů zvrátí nebo alespoň zastaví. A naopak, když výnosy do splatnosti klesají, zvedá se tím automaticky (v duchu známého inverzního vztahu) ocenění příslušných dluhopisů. Investoři pak mají žně, dokud nenastane změna trendu na výnosech. Emitentům otevírá jejich snižování cestu k levnějším novým úvěrům od investorů.

Graf 1 přitom ukazuje, že trend citelného zvedání výnosů dlouhodobých státních dluhopisů s negativním dopadem na jejich výkonnost není jen záležitostí tohoto roku, ale dostal výraznou vzpruhu již v roce 2022, kdy globální a zejména evropskou ekonomiku postihl stagflační scénář na pozadí energetické krize a vypuknutí rusko-ukrajinské války.
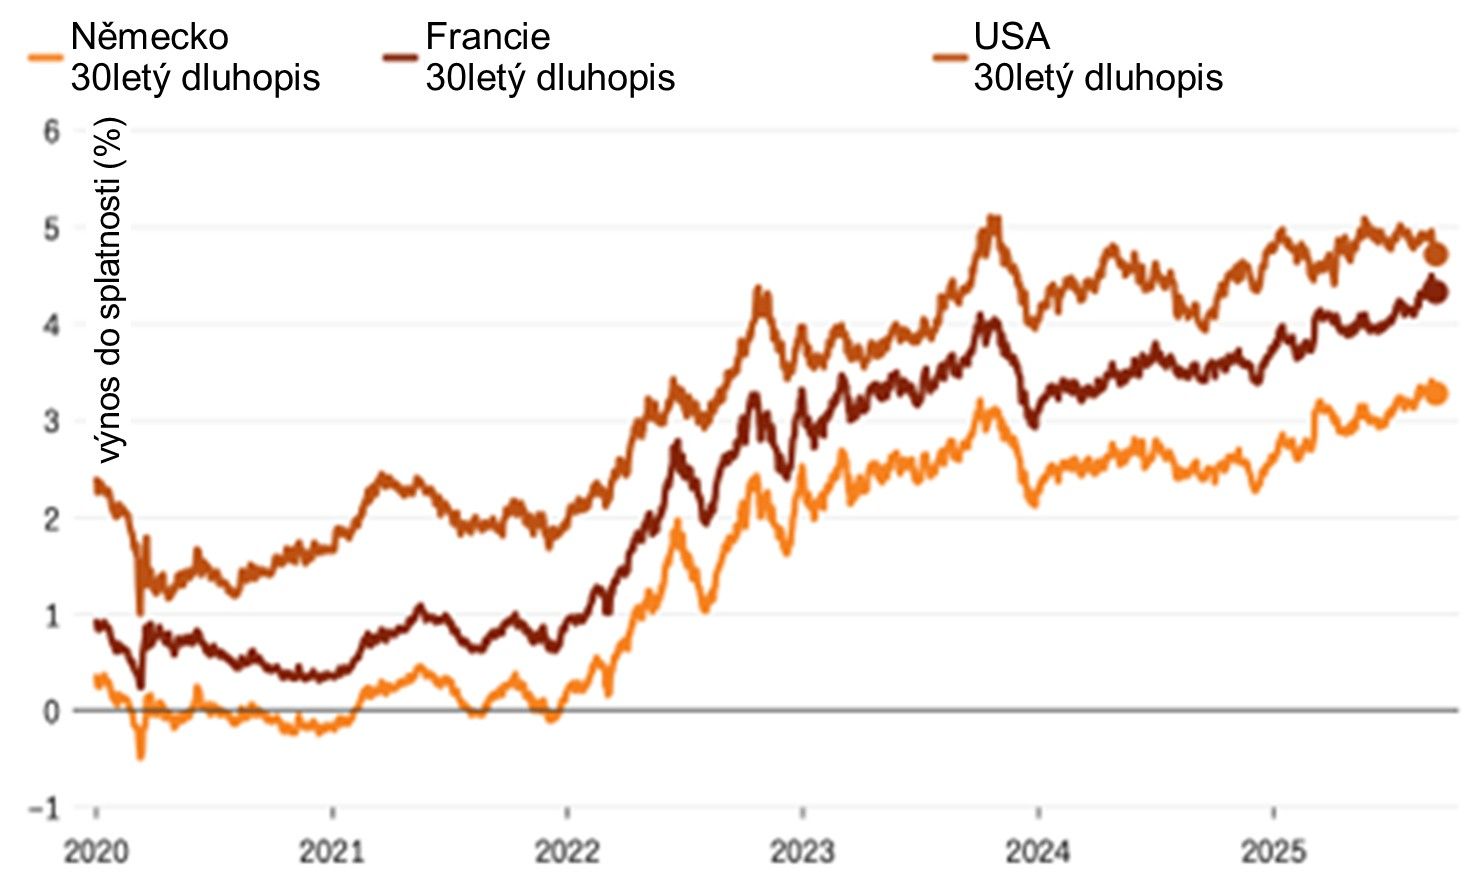
Graf 1: Výnosy do splatnosti 30letých státních dluhopisů USA, Francie a Německa od roku 2020
Zdroj: Handelsblatt, Bloomberg

Které faktory za popsanými trendy stojí a co můžeme očekávat v dohledné budoucnosti?


Pokračování článku je dostupné pro předplatitele

Odemkněte si exkluzivní obsah webu FOND SHOP

zbývá ještě 73 % článku
Koupit předplatné Připojte se ještě dnes a získejte:
  • Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
  • Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
  • Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
Už mám předplatné. Přihlášení

FOND SHOP newsletter

Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.

Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.
Související

Evropa pod tlakem dluhů: Itálie balancuje, Řecko se zotavuje a Španělsko překvapuje

6 minut

Jižní Evropa má pro investory dva protichůdné příběhy. Na jedné straně stojí obrovské veřejné dluhy, vysoké náklady na jejich obsluhu a státy, které si nemohou dovolit dlouhodobě přešlapovat na místě. Na druhé straně jsou ekonomiky, které dokážou růst, přitahovat zahraniční kapitál a postupně zlepšovat své veřejné finance.

Centrální banky vyčkávají. Proč ale tlak na investory sílí?

9 minut

V tomto článku vám přinášíme všechno důležité z měnověpolitických zasedání 2 klíčových centrálních bank, amerického Fedu a Evropské centrální banky, které se konaly ve středu a čtvrtek tohoto týdne. Zaměříme se nejen na jejich rozhodnutí o úrokových sazbách a hodnocení ekonomického vývoje, ale především na to, co současná situace znamená pro investory a jaký vývoj lze očekávat v následujících měsících.

Kongres, Trump a Wall Street: Co přinesou americké volby v 2026?

7 minut

Ve Spojených státech amerických nás již 3. listopadu 2026 čeká významná politická událost, takzvané midterms. Jde o volby do Kongresu konané v polovině prezidentského mandátu, odtud také pochází jejich označení. Tyto volby jsou důležité pro další směřování země a lidově řečeno se hraje o to, zda bude Kongres v posledních dvou letech funkčního období prezidenta Donalda Trumpa stát po jeho boku, nebo proti němu.

Co čeká investory v týdnu od 19. do 23. října

5 minut

Čínská ekonomika ukáže, v jaké kondici vstupuje do závěru roku, Velká Británie zveřejní nová inflační data a páteční indexy PMI napoví, jak se daří průmyslu a službám. Velkou pozornost na sebe ale strhne také výsledková sezona. Své hospodaření představí Netflix, Tesla, Meta Platforms nebo SAP.

Francie pod tlakem dluhopisového trhu: Investoři ztrácejí důvěru ve veřejné finance

10 minut

Výnosy (dlouhodobých) státních dluhopisů se napříč vyspělými ekonomikami již řadu měsíců drží na úrovních, na které trhy po většinu současné i minulé dekády nebyly zvyklé. Zatímco před rokem činil výnos do splatnosti 10letého amerického státního dluhopisu 3,98 %, aktuálně se pohybuje nad 5 % a v průběhu posledních týdnů dokonce opakovaně překonal hranici 5,36 %, které dosáhl naposled před více než 24 lety v období dot com bubliny. Obdobný efekt můžeme pozorovat také v Evropě. Český 10letý výnos do splatnosti se před rokem pohyboval okolo 4,34 %, dnes činí 5,29 %, v případě Německa pak došlo k růstu z 2,57 % na 3,44 %.