České státní dluhopisy zkoušené obrannými výdaji, volbami i ČNB
Obrázek: Vytvořeno redakcí pomocí AI (ChatGPT, OpenAI)

Delší české státní dluhopisy nyní tíží vzestup výnosů do splatnosti, zhoršující jejich výkonnost. Za tímto vývojem stojí celoevropské i různé domácí rizikové faktory, spojené s výhledem rozpočtové politiky budoucí české vlády i měnové politiky ČNB. Co můžeme od dluhopisů Česka očekávat v následujících měsících a jaké širší perspektivy se při investování do nich (přes korunové fondy) vyplatí zvážit?

Nedávný článek upozornil na letošní pohnuté dění, které provází delší státní dluhopisy významných západoevropských zemí. Projevuje se převažujícím vzestupem jejich výnosů do splatnosti, dopadajícím negativně na výkonnost. Krátce poté snížila mezinárodní agentura Fitch rating Francie z AA- na A+, tedy o jednu příčku pod úroveň České republiky. Důvodem k horšímu hodnocení úvěrové spolehlivosti je rostoucí zadlužení Francie a její politická nestabilita, která komplikuje potřebnou konsolidaci veřejných financí.

Zvedání trhem požadovaných výnosů však postihuje také české státní dluhopisy delších splatností. Na ně zaměřené korunové dluhopisové fondy pak tíhnou ke kapitálovým ztrátám, které nemusí kompenzovat reinvestování kupónů. Během září 2025 navíc tento trend podstatně zrychlil – výnos do splatnosti 10letého dluhopisu Česka se v druhé polovině měsíce vyšplhal k 4,5 % p.a. a výnos 5letého dluhopisu k 4,0 % p.a.
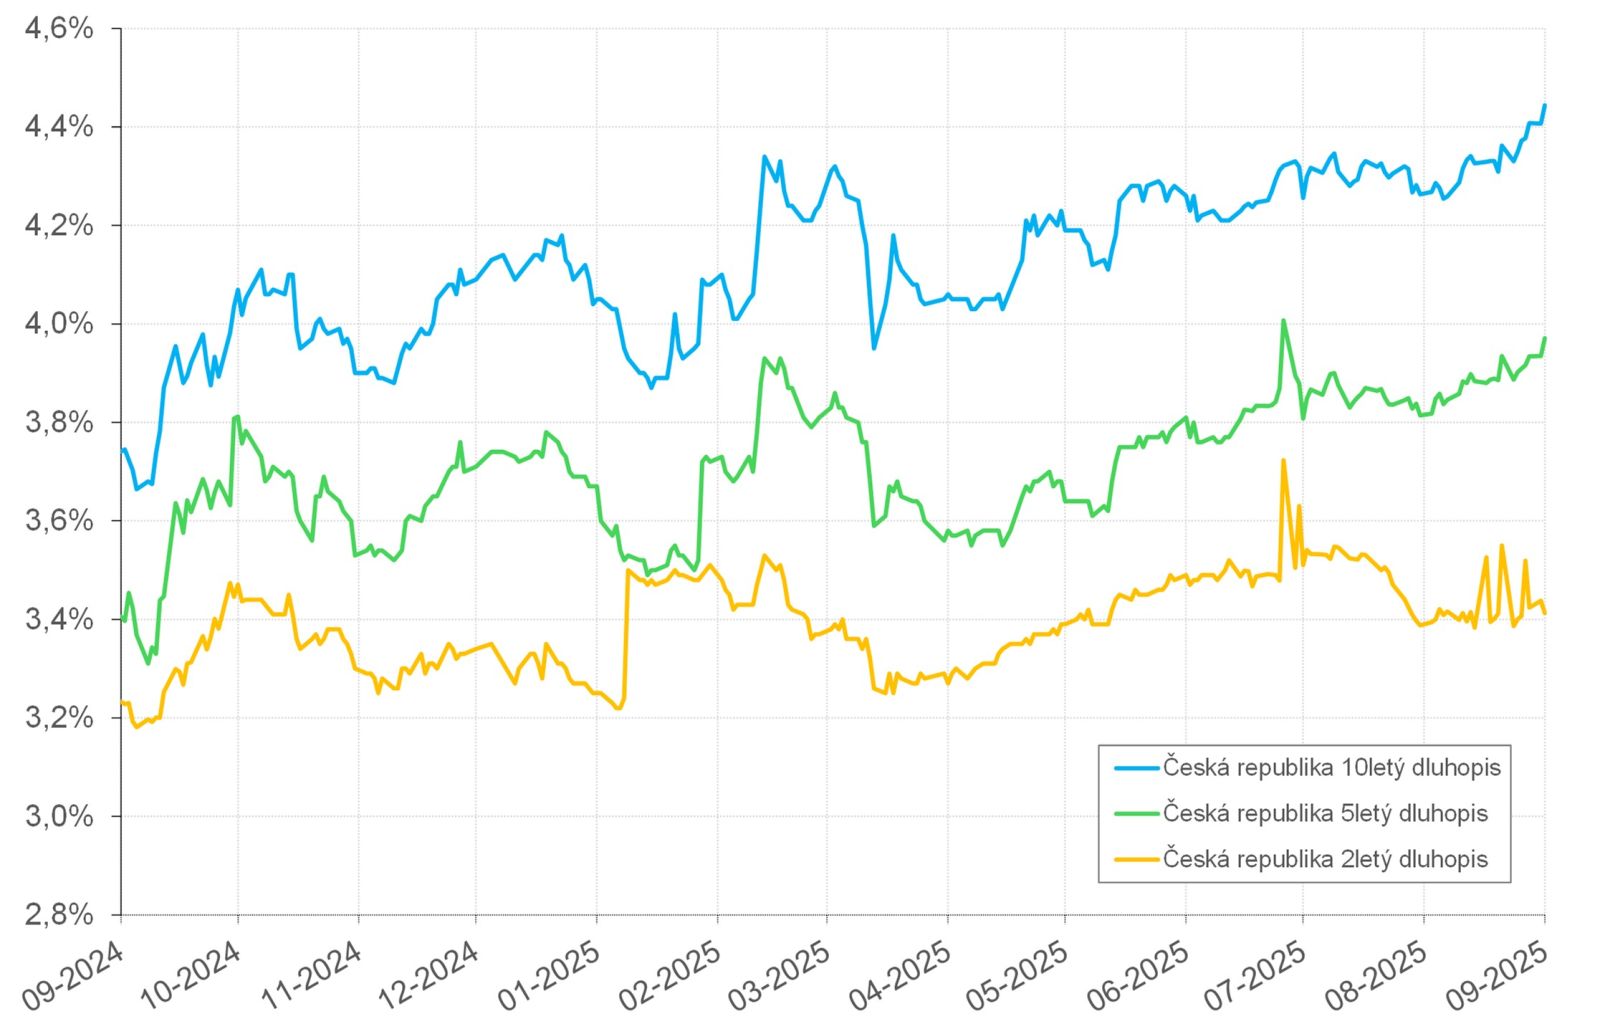
Graf 1: Výnosy do splatnosti 10letých, 5letých a 2letých státních dluhopisů ČR za posledních 12 měsíců
Zdroj: Investing.com. Data do 23.9.2025

Opačný vývoj cen dluhopisů a jejich výnosů do splatnosti

Vzestup výnosů do splatnosti zvyšuje státům nebo firmám emitujícím dluhopisy výpůjční náklady a obvykle jim komplikuje rozpočtovou bilanci nebo hospodářské výsledky, pokud si dále půjčují na dluhopisovém trhu. Pro investory znamená takový vývoj aktuální ztrátu v podobě cenového poklesu držených dluhopisů, kompenzujícího jejich nižší kupóny. Ten však mohou později vystřídat slušné budoucí zisky, jakmile se růst dluhopisových výnosů zvrátí nebo alespoň zastaví. Když totiž výnosy do splatnosti klesají, zvedá se tím automaticky ocenění dříve emitovaných dluhopisů s vyššími kupóny. Investoři pak mají žně (i díky inkasování kupónů), dokud opět nenastane změna trendu na výnosech. Emitentům otevírá jejich snižování cestu k levnějším novým úvěrům od investorů.


Pokračování článku je dostupné pro předplatitele

Odemkněte si exkluzivní obsah webu FOND SHOP

zbývá ještě 82 % článku
Koupit předplatné Připojte se ještě dnes a získejte:
  • Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
  • Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
  • Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
Už mám předplatné. Přihlášení

FOND SHOP newsletter

Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.

Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.
Související

Co čeká investory v týdnu od 19. do 23. října

5 minut

Čínská ekonomika ukáže, v jaké kondici vstupuje do závěru roku, Velká Británie zveřejní nová inflační data a páteční indexy PMI napoví, jak se daří průmyslu a službám. Velkou pozornost na sebe ale strhne také výsledková sezona. Své hospodaření představí Netflix, Tesla, Meta Platforms nebo SAP.

Francie pod tlakem dluhopisového trhu: Investoři ztrácejí důvěru ve veřejné finance

10 minut

Výnosy (dlouhodobých) státních dluhopisů se napříč vyspělými ekonomikami již řadu měsíců drží na úrovních, na které trhy po většinu současné i minulé dekády nebyly zvyklé. Zatímco před rokem činil výnos do splatnosti 10letého amerického státního dluhopisu 3,98 %, aktuálně se pohybuje nad 5 % a v průběhu posledních týdnů dokonce opakovaně překonal hranici 5,36 %, které dosáhl naposled před více než 24 lety v období dot com bubliny. Obdobný efekt můžeme pozorovat také v Evropě. Český 10letý výnos do splatnosti se před rokem pohyboval okolo 4,34 %, dnes činí 5,29 %, v případě Německa pak došlo k růstu z 2,57 % na 3,44 %.

Proč hypotéky stále zdražují, i když ČNB sazby nezvedá?

3 minuty

Česká národní banka drží od června základní sazbu na 3,75 procenta, průměrná sazba hypoték přesto roste již šestý měsíc v řadě – v září vystoupala na 5,51 procenta. Cenu fixované hypotéky totiž neurčuje ani tak repo sazba, jako trh úrokových swapů. Co ho táhne a co to znamená pro ty, kdo budou v příštích měsících hypotéku sjednávat či refixovat?