Evropský Green Deal: kdo na něm vydělá a kdo zaplatí účet
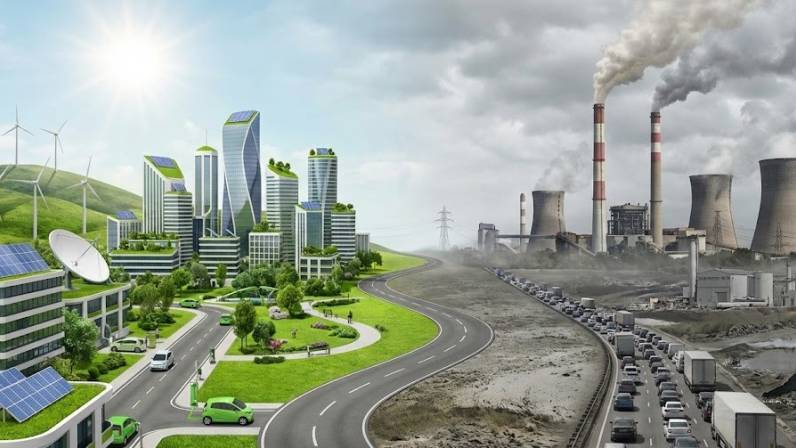
Green Deal se od svého uvedení v roce 2019 transformoval z ekologického programu na strategický ekonomický a redistribuční nástroj, který mění principy podnikání, alokace kapitálu a konkurenceschopnosti v celé Evropské unii. Zatímco mediální narativ se často soustředí na snižování emisí a ochranu klimatu, realita pro investory je pragmatičtější: Green Deal vyžaduje masivní investice do obnovitelné energie, energetické efektivity, nízkouhlíkové mobility a průmyslové transformace, a tyto náklady se promítají přímo do cen pro koncové spotřebitele.
Firmy nyní otevřeně hovoří o tom, že přechod na nízkouhlíkové technologie není jen ekologickou volbou, ale strategickou otázkou přežití a konkurenceschopnosti. Investoři tak musejí přehodnotit tradiční kritéria hodnocení firem, která se dříve opírala o historickou sílu značky a marketingové pozice, protože hodnota firmy bude v následujících letech určována schopností integrovat celý ekosystém technologií, služeb a dat, který umožní udržet marže a cash-flow v nových ekonomických podmínkách.
Kdo zaplatí účet
Green Deal přenáší náklady transformace na konkrétní sektory, firmy i spotřebitele, a to v několika úrovních. Energeticky náročné odvětví, například chemický průmysl, ocelářství, cementárny, rafinerie či těžba uhlí, musí čelit emisním poplatkům, nákladům na modernizaci provozů a investicím do nízkouhlíkových technologií. A to může znamenat navýšení nákladů na jednotku produkce o desítky procent. Například evropská cementárenská asociace odhaduje, že nové regulace zvýší výrobní náklady o 20–30 % u tradičních provozů, pokud nebudou modernizovány. Tyto náklady se přenášejí na spotřebitele prostřednictvím vyšších cen energie, pohonných hmot a výrobků s vysokou uhlíkovou stopou.
Z ekonomického hlediska tak Green Deal funguje jako mechanismus internalizace externalit – dříve „skryté“ environmentální náklady se promítají přímo do tržních cen. Pro investory je klíčové chápat, že firmy, které tyto náklady nezvládnou efektivně řídit, budou čelit poklesu marží, nižší konkurenceschopnosti a potenciálně i regulovanému tlaku na snížení dividend či odložené investice. Oproti tomu firmy, které transformaci zvládnou, získají přístup k rostoucím trhům s nízkouhlíkovými produkty a stabilní cash-flow.
Pokračování článku je dostupné pro registrované
Odemkněte si exkluzivní obsah webu FOND SHOP
- Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
- Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
- Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.