Co přinese současná monetární politika ČNB
Kroky ČNB sleduje většina lidí. Třeba už jen proto, že jim mohou „zlevnit“ nebo „zdražit“ zahraniční dovolenou nebo ovlivnit úroky z hypoték či na spořicích účtech. Ovšem monetární politika ČNB ovlivňuje mnohem více.
Když centrální banky k překvapení leckoho zvyšovaly úrokové sazby, nové dluhopisy musely nabídnout vyšší výnos. Vypůjčování se v nominálním vyjádření prodražilo. Starší dluhopisy s nižším výnosem se staly méně atraktivní, což způsobilo jejich přecenění a pokles cen. Investoři držící tyto dluhopisy pocítili ztráty na jejich tržní hodnotě. Výnos dluhopisu je totiž inverzní k jeho ceně – pokud požadovaný výnos roste, cena dluhopisu na sekundárním trhu klesá.
Leccos napoví pohled na vývoj výnosu desetiletých vládních dluhopisů české vlády. Na podzim před dvěma lety se tyto bondy daly koupit s 6% ročním výnosem, dnes se výnos pohybuje na úrovni 4 %, viz Graf 1.
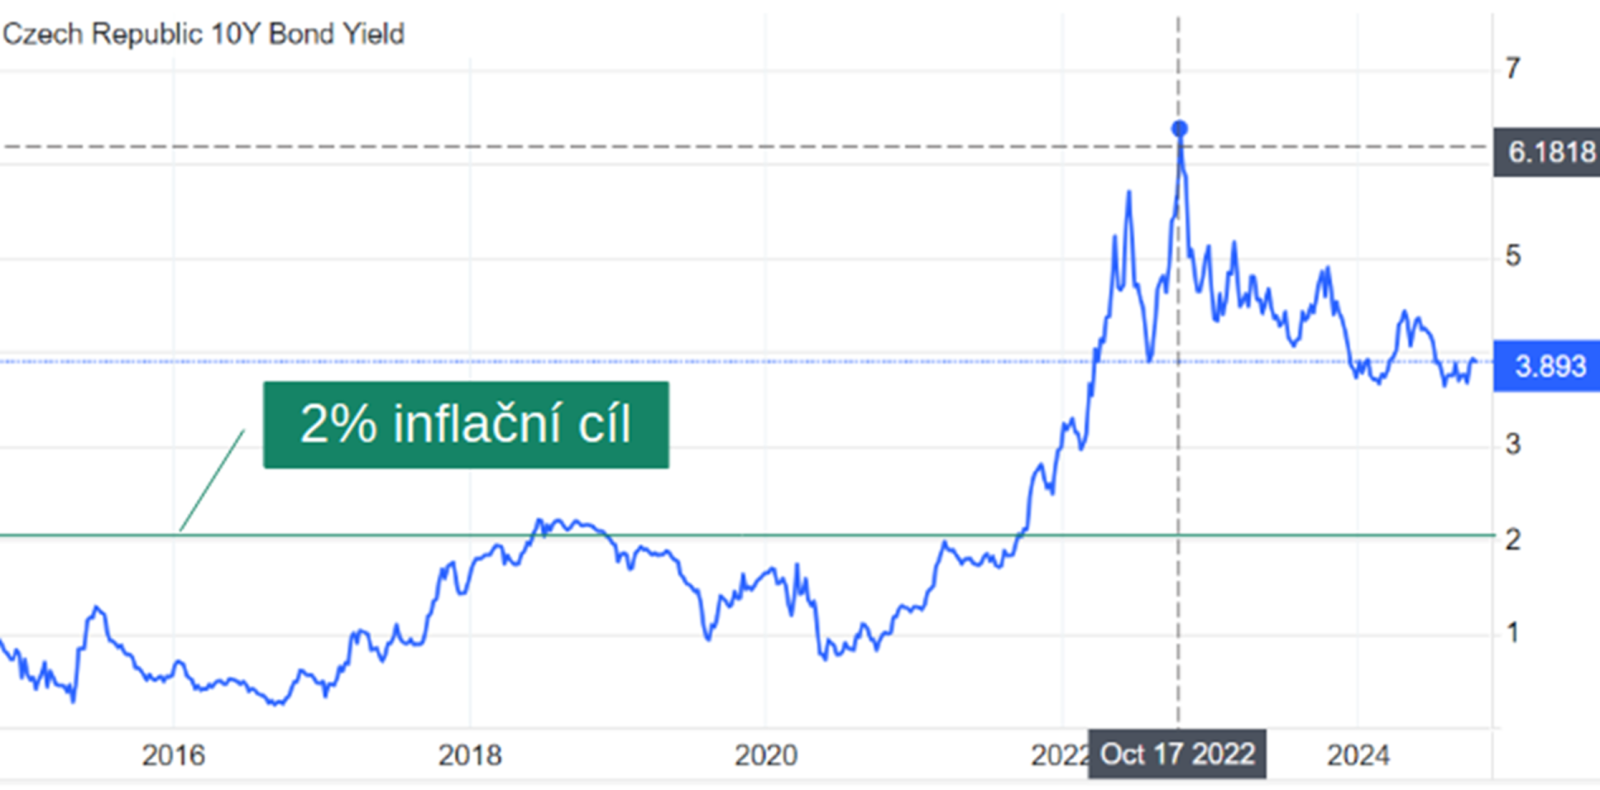
Pokud věřitel dnes půjčuje svůj kapitál na deset let, pak při 2% inflačním cíli a 3% tolerované inflaci by v korunové měnové zóně mohl být reálný roční výnos 1 %. V letech pandemických a předpandemických byl nabízený výnos těchto instrumentů reálně záporný – dlužník získával a věřitel tratil na kupní síle. Inflační riziko nikdy nezmizelo, čím delší splatnost anebo durace, tím větší související nejistota.
Úvaha je praktická i pro termínované vklady – dnešní nabídky obchodních bank na 5letý nebo i 10letý termínovaný korunový vklad s roční úrokovou sazbou v nejlepším případě 2,75 % znamená vzdát se likvidity a akceptovat inflační riziko. Bankovnictví se zřejmě změnilo, banky spekulují na pokles úrokových sazeb a deflační scénář a dlouhodobě vázané vklady nejsou ochotny klienty odměnit ani výnosem odpovídajícím státním dluhopisům.
Politika nízkých sazeb
Centrální banky v minulých letech snížily úrokové sazby na historicky nízké úrovně, aby stimulovaly ekonomiku a podpořily oživení. K oddlužování, o kterém se uvažovalo, nedošlo, nízké úrokové sazby a expanzivní měnová politika umožnily další zadlužení. Nízké sazby zároveň znamenaly, že obsloužit dluh bylo levnější.
Otázky u zkoušky z ekonomie a financí jsou stále stejné, jen odpovědi se mění. I cosi takového zaznívá v knize Josefa Jílka Finance v globální ekonomice vydané v roce 2013. Už před deseti lety v tomto pojednání o měnové a kurzové politice zaznělo, že možnosti centrálních bank v rámci „klasické měnové politiky“ (myšleno politika nastavení krátkodobých úrokových sazeb) se v době, kdy úrokové sazby dosáhly nulových hodnot, vyčerpaly.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
- Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
- Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
- Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.