7 zdrojů příjmů pro budování kapitálu
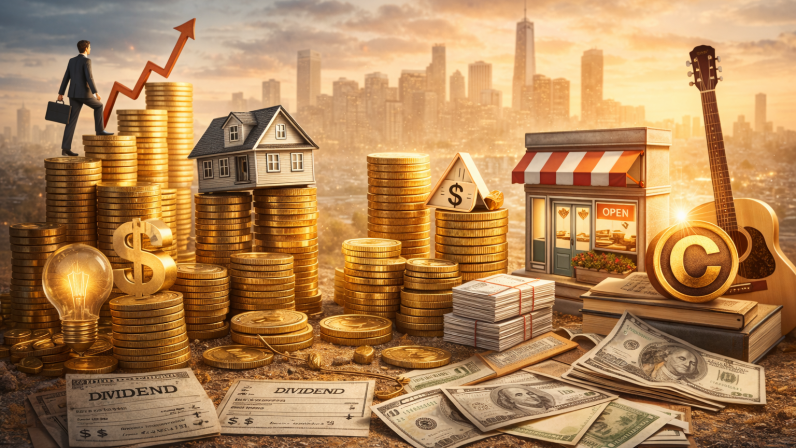
Pokud chceme budovat majetek a dlouhodobou finanční stabilitu, patří diverzifikace zdrojů příjmu mezi nejefektivnější strategie. Více příjmů snižuje závislost na jediném zdroji a zároveň zvyšuje celkový výdělkový potenciál v čase.
V tomto článku se podíváme na 7 různých možností, které nám mohou pomoci dosáhnout vyššího finančního majetku — od pasivních forem, jako jsou příjmy z nemovitostí nebo dividend, až po aktivnější zdroje, například příjem ze zaměstnání či z podnikání.
Příjem ze zaměstnání
Příjem ze zaměstnání je nejběžnější a nejtradičnější formou příjmu, kterou většina lidí získává prostřednictvím práce. Jde o peníze, které člověk dostává výměnou za čas a úsilí vložené do práce. Tento příjem má nejčastěji podobu hodinové mzdy, měsíční výplaty nebo provizí.
Jednou z hlavních výhod příjmu ze zaměstnání je jeho stabilita a předvídatelnost. Umožňuje pokrýt běžné životní náklady a vytváří základ pro budoucí úspory a investice. Právě zde většina lidí začíná, ještě než si vybuduje další příjmové toky. Nevýhodou je však omezený růstový potenciál — příjem je limitován časem, zaměstnavatelem nebo odvětvím. Navíc spoléhat se výhradně na jeden zdroj příjmu může být rizikové. Ztráta zaměstnání může být mimořádně stresující, pokud nemáme žádnou alternativu.
Chceme-li maximalizovat příjem ze zaměstnání, měli bychom se zaměřit na rozvoj dovedností, budování odbornosti, networking a kariérní růst. To může zahrnovat další vzdělávání, povýšení nebo dokonce změnu zaměstnání či oboru, ve kterém působíme.
Výhody
- Spolehlivý, snadno dostupný příjem
Nevýhody
- Omezený časem, obtížně škálovatelný
Kapitálové zisky
Kapitálové zisky vznikají tehdy, když prodáme aktivum — například akcie, nemovitost nebo umělecké dílo — za vyšší cenu, než za jakou jsme jej koupili. Jde o investiční typ příjmu, který může efektivně budovat bohatství.
Výše kapitálového zisku závisí na rozdílu mezi nákupní a prodejní cenou aktiva. Samozřejmě je nutné zohlednit také daně, které je třeba ze zisku odvést. Výhodou kapitálových zisků je, že po uskutečnění investice vyžadují minimum aktivní práce. Ačkoli samotné spoření a investování může být náročné, následné zhodnocování kapitálu je formou skutečně pasivního příjmu. Hlavní nevýhodou je volatilita. Aktiva sice z dlouhodobého hlediska rostou, ale v období krizí se kapitálové zisky mohou rychle změnit v kapitálové ztráty.
Výhody
- Pasivní forma výnosů
Nevýhody
- Volatilita a potřeba počátečního kapitálu
Úrokový příjem (Interest Income)
Úrokový příjem je další formou pasivního příjmu, která vzniká půjčováním peněz — například prostřednictvím spořicích účtů, termínovaných vkladů nebo dluhopisů. Jde o relativně stabilní a předvídatelný zdroj příjmu, zejména při fixních úrokových sazbách.
Výhodou je nízké riziko a stabilní výnos, což z něj činí atraktivní možnost pro investory, kteří upřednostňují jistotu před vysokým zhodnocením. Pro maximalizaci úrokového příjmu se vyplatí porovnávat výnosné spořicí účty nebo investovat do státních či firemních dluhopisů. Nevýhodou je inflační riziko — pokud je inflace vyšší než úroková sazba, reálná kupní síla příjmu v čase klesá.
Výhody
- Pasivní, stabilní a předvídatelný příjem
Nevýhody
- Vyžaduje vstupní kapitál
Dividendový příjem
Dividendový příjem pochází z vlastnictví akcií společností, které vyplácejí část zisku svým akcionářům. Na rozdíl od kapitálových zisků jde o stabilnější zdroj příjmu, který není plně závislý na krátkodobých výkyvech trhu. Během Velké hospodářské krize klesly ceny akcií v USA téměř o 90 %, zatímco dividendy poklesly o méně než 50 %. To ukazuje, že dividendy dokážou částečně zmírnit i samotný pokles hodnoty aktiv. Ačkoli nejsou garantované, bývají odolnější, než si mnozí investoři myslí.
Dividendové příjmy mají navíc tendenci držet krok s inflací, protože firmy často dividendy v čase nominálně navyšují. Nevýhodou však je, že v posledních letech dividendové akcie ve svém celkovém zhodnocení zaostávaly za širším trhem.
Výhody
- Pasivní, relativně stabilní
Nevýhody
- Vyžaduje vstupní kapitál, nižší dlouhodobý růst oproti celému trhu
Příjem z pronájmu
Příjem z pronájmu vzniká vlastnictvím a pronajímáním nemovitostí, jako jsou pozemky, byty, domy nebo komerční prostory. Výhodou je ochrana proti inflaci, protože nájemné obvykle roste spolu s cenami. Dalším plusem jsou daňové výhody, například možnost odečtu nákladů. Nevýhodou je administrativní i psychická zátěž — hledání nájemníků, období neobsazenosti, opravy nebo řešení problémů s nájemci.
Výhody
- Částečně pasivní, daňové výhody
Nevýhody
- Vyžaduje kapitál a zkušenosti s prací s nájemníky
Podnikatelský příjem
Podnikatelský příjem vzniká vlastnictvím a provozováním fungujícího podnikání. Má téměř neomezený růstový potenciál a může být velmi výnosný. Výhodou je flexibilita, nezávislost a možnost daňové optimalizace. Nevýhodou je vysoké riziko zajištění stabilního příjmu i ziskovosti v konkurenčním prostředí, stejně jako potřeba vyššího vstupního kapitálu a výrazného časového nasazení v dlouhém horizontu.
Výhody
- Škálovatelnost, daňové výhody
Nevýhody
- Vysoké nároky na energii, riziko udržení ziskovosti, delší čas k dosažení výsledků
Licenční příjem (Royalty Income)
Licenční příjem pochází z duševního vlastnictví — například z knih, hudby, patentů nebo ochranných známek. Jde o pasivní příjem založený na využívání nebo prodeji práv k vytvořenému dílu. Výhodou je vysoká škálovatelnost a minimální potřeba aktivní práce po dokončení díla. Nevýhodou je nejistá poptávka a časově náročná příprava.
Výhody
- Pasivní, velmi dobře škálovatelný
Nevýhody
- Nejistý výnos a poptávka
Potřebujeme všech 7 zdrojů příjmu?
Nemusíme mít všech sedm. Jeden silný zdroj příjmu může někdy přinést více než několik menších. Vysoký příjem ze zaměstnání nebo úspěšné podnikání mohou vytvořit pevný základ pro další investice. Důležitější než samotný počet zdrojů příjmu je proto vybírat si ty, které jsou v souladu s naším životním stylem, osobností a dlouhodobými cíli.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.