Splátky porostou o tisíce. Umíte se připravit na refixaci?
Foto: Shutterstock.com

Hypotéky, které jsme si před pár lety sjednávali s úrokem kolem dvou procent, dnes čeká tvrdé procitnutí. Refixace a refinancování budou pro mnohé domácnosti znamenat skokový nárůst měsíčních splátek – často i o tisíce korun. Co za tím stojí, proč lidé volí kratší fixace a jaké jsou možné scénáře vývoje? A především: jak se na tuto novou realitu připravit?

Na konci května ČNB zveřejnila analýzu, jak v následujících letech čeká nejednu domácnost refinancování hypotéky za znatelně vyšší sazby. Čeká-li někoho refixace nebo refinancování hypotéky, má počítat s vyššími splátkami. A pokud tržní sazby zůstanou tam kde jsou, z pohledu sazeb po pěti letech maturující hypotéku čekají asi o pětinu vyšší splátky.

Ano, hypoteční sazby prošly v posledních letech výraznými změnami – od nebývale nízkých sazeb kolem 2 %, k sazbám kolem 6 %, viz graf 1. Historicky nízké sazby motivovaly k prodlužování doby zafixování sazby, a naopak růst sazeb vedl a motivoval ke zkracování délky fixace. Aktuálně se upřednostňují kratší fixace, zejména tříleté („3R“). Má to být proto, že klienti nechtějí být vázáni na „vysoké“ sazby dlouho a očekávají jejich pokles.
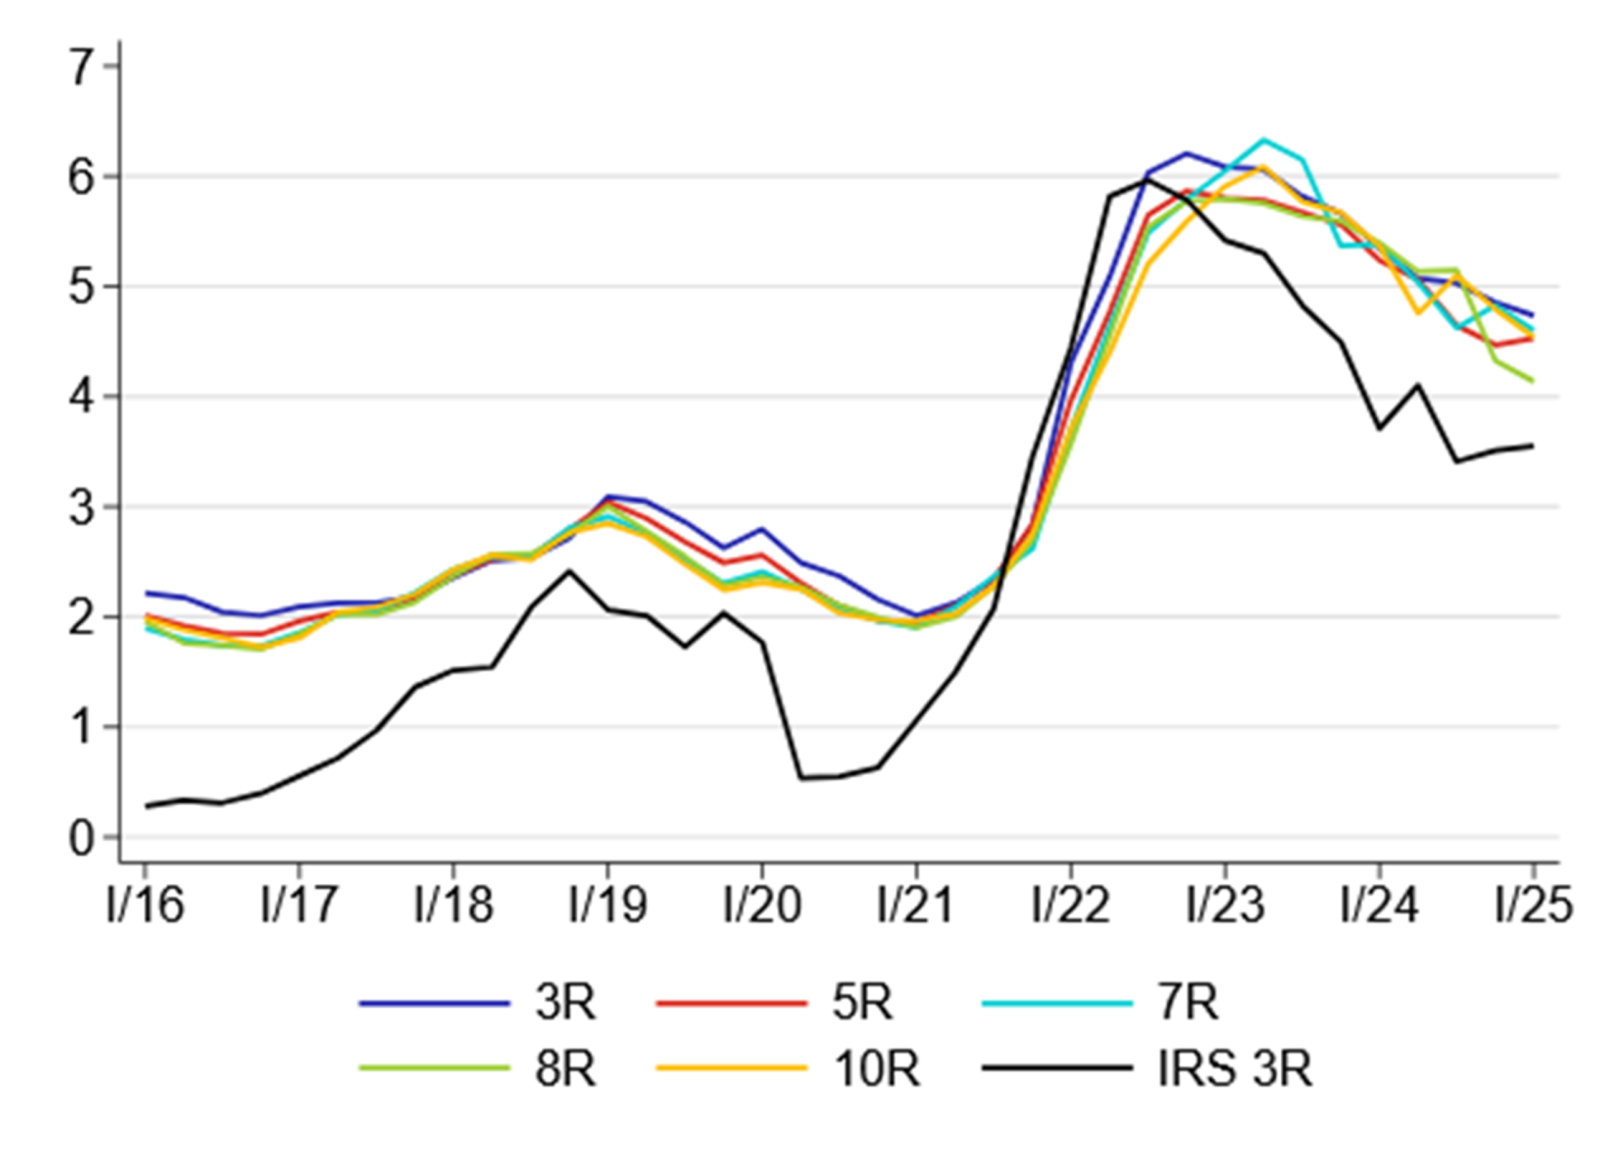
Graf 1: Průměrná úroková sazba z hypotečních úvěrů dle doby fixace (v %)
Zdroj: čnBlog

Pokračování článku je dostupné pro předplatitele

Odemkněte si exkluzivní obsah webu FOND SHOP

zbývá ještě 91 % článku
Koupit předplatné Připojte se ještě dnes a získejte:
  • Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
  • Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
  • Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
Už mám předplatné. Přihlášení

FOND SHOP newsletter

Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.

Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.
Témata

Související

Německý motor znovu naskakuje, české firmy ale nemají vyhráno. Kde číhají největší rizika?

7 minut

Česká ekonomika má jednoho mimořádně důležitého obchodního partnera. Německo je pro tuzemské podniky odbytištěm, zdrojem zakázek i místem, odkud přichází významná část investic. Tato provázanost přináší českým firmám přístup k velkému trhu, zároveň však vytváří riziko: když německé automobilky, strojírenské podniky nebo výrobci omezují výrobu, problémy se rychle přenášejí také do Česka.

Špinavé peníze, hackerské útoky a miliardové škody: Kdo zaplatí za bezpečnější finance?

4 minuty

Finanční kriminalita v Česku prochází zásadní proměnou. Zatímco během pandemie řešily úřady podvodné prodeje ochranných pomůcek nebo zneužívání státní podpory, dnes patří mezi významné problémy daňové delikty, internetové podvody a následné praní peněz. Nároky na jejich odhalování přitom nedopadají pouze na vyšetřovatele, ale také na banky a další finanční instituce. Pro ty představují významné provozní i regulatorní riziko.

Svoboda podnikat: Z českých garáží vyrostly světové firmy. Které z nich se staly investičními příběhy?

11 minut

Pád komunismu v roce 1989 otevřel české ekonomice dveře k soukromému podnikání, zahraničním trhům a novým obchodním příležitostem. Zatímco některé podniky zanikly v konkurenci zahraničních značek, jiné dokázaly využít nově vznikající trh a během několika desetiletí vybudovaly firmy s mezinárodním dosahem.

ČNB znovu šlápla na brzdu: Sazby rostou, ekonomika zpomaluje a inflace hrozí návratem

3 minuty

Bankovní rada ČNB na zasedání 5. listopadu zvýšila úrokové sazby o 25 bazických bodů. Zpřísněním měnové politiky chce bankovní rada omezit riziko přetrvávajících inflačních tlaků a omezit tak přenos nákladového šoku do inflace. Dále k rozhodnutí přispěla aktualizovaná prognóza, ve které centrální banka uvádí obavy ze zrychlené inflace a slabšího růstu ekonomiky v příštím roce, než banka dosud očekávala.

Proč hypotéky stále zdražují, i když ČNB sazby nezvedá?

3 minuty

Česká národní banka drží od června základní sazbu na 3,75 procenta, průměrná sazba hypoték přesto roste již šestý měsíc v řadě – v září vystoupala na 5,51 procenta. Cenu fixované hypotéky totiž neurčuje ani tak repo sazba, jako trh úrokových swapů. Co ho táhne a co to znamená pro ty, kdo budou v příštích měsících hypotéku sjednávat či refixovat?