Psychologie a investice: Proč finfluenceři působí důvěryhodněji, než si zaslouží
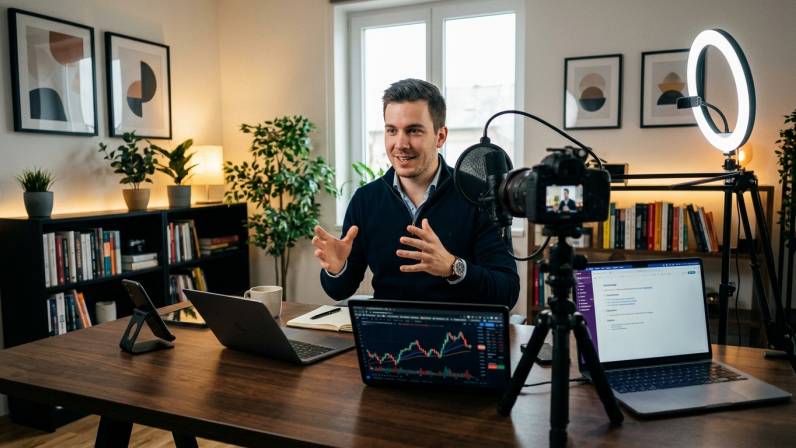
Ještě před několika lety člověk hledal radu o investování především u banky, finančního poradce nebo v novinách. Dnes stačí otevřít Instagram, TikTok nebo YouTube a během několika minut může sledovat člověka, který ukazuje svůj život, vysvětluje, jak vydělal peníze, a zároveň radí, kam vložit vlastní úspory.
A v tom je síla finančních influencerů – finanční rada už nepřichází jako odborný text, ale jako doporučení od člověka, kterého máme pocit, že známe. A není to okrajový jev. Podle průzkumu Ipsos pro Garanční systém finančního trhu sleduje finanční influencery 53 procent Čechů ve věku 16 až 30 let a čtvrtina této skupiny už někdy investovala podle doporučení z internetu. Zároveň ale 78 procent mladých uvádí, že si informace ze sociálních sítí alespoň někdy ověřuje. To je důležitý detail: problém tedy není v tom, že by mladí lidé automaticky věřili všemu, co na internetu vidí. Problém je, jak snadno může dobře podaná rada obejít naše běžné kritické filtry.
Problém není jen v neznalosti
Finanční influencer nemusí být podvodník, aby mohl člověku uškodit. Může být přesvědčený o své metodě, může mít vlastní zkušenost s investováním a zároveň nemusí rozumět tomu, jak se jeho rada hodí pro někoho jiného. Česká národní banka proto už v lednu 2025 upozornila, že někteří influenceři nemají dostatečné odborné znalosti, jejich rady mohou být povrchní nebo špatně podložené a mohou upřednostňovat vlastní zisk před zájmy sledujících.
Právě tady nastupuje psychologie. Člověk totiž neposuzuje každou investiční radu jako akademickou studii. Posuzuje ji podle toho, kdo ji říká, jak přesvědčivě ji říká a jak moc se mu podobá. Výzkum publikovaný v roce 2026 například ukázal, že důvěryhodnost a podobnost finančního influencera se sledujícím souvisejí se vznikem takzvaného parasociálního vztahu – tedy pocitu osobního spojení s člověkem, který sledujícího ve skutečnosti osobně nezná. Tento vztah pak souvisel s tím, zda lidé přijímali jeho finanční vzory a záměr investovat. Studie pracovala se 227 lidmi z generace mileniálů a generace Z v Malajsii, takže její výsledky nelze automaticky přenést na českou populaci, ale dobře ukazují mechanismus, který za důvěrou může stát.
„On přece ukazuje, že to funguje“
Jedním z nejsilnějších triků nemusí být ani samotná investiční rada. Stačí ukázat životní styl, který má být jejím důkazem. Auto, hodinky, dovolená, výpis z účtu, screenshot obchodního účtu nebo fotografie z luxusního hotelu vytvářejí jednoduchý příběh: tento člověk zbohatl díky tomu, co vám právě vysvětluje. Jenže mezi těmito dvěma tvrzeními může být obrovská mezera. Člověk například vidí video „Jak jsem vydělal milion“ a přirozeně se ptá, jak to zopakovat. Už méně často se ptá, kolik lidí se stejnou metodou prodělalo, kolik kapitálu měl autor na začátku, zda vydělal peníze právě investováním, nebo například prodejem kurzů, reklamou a provizemi. A tento rozdíl je podstatný. Výsledek jednoho člověka není důkazem, že jeho postup funguje pro ostatní.
Sociální sítě navíc vytvářejí iluzi davu
Dalším psychologickým mechanismem je takzvaný sociální důkaz. Když vidíme desetitisíce sledujících, stovky pochvalných komentářů a další lidi, kteří tvrdí, že podle stejného člověka vydělali, mozek dostává jednoduchý signál: tolik lidí přece nemůže být vedle. Jenže může. Sociální sítě mohou vytvářet falešný dojem, že se na určité investici shoduje velké množství lidí. Podvodníci mohou využívat falešná svědectví, placené propagátory nebo dokonce skupiny, v nichž lidé vystupují jako spokojení investoři. A právě zde je jedna z nejnebezpečnějších vlastností sociálních sítí: popularita a pravdivost jsou dvě úplně rozdílné věci. Algoritmus sociální sítě navíc neodměňuje nejlepší investiční analýzu. Odměňuje obsah, který přitáhne pozornost a udrží člověka u obrazovky. Proto může mít jednoduché „tuhle akcii musíte koupit“ mnohem větší dosah než dvacetiminutové vysvětlení, proč je ocenění společnosti nejisté. Finanční informace z internetu získává 45 procent dotázaných investorů a 24 procent přímo ze sociálních sítí. U lidí mladších 30 let přitom sociální sítě využívá 35 procent respondentů oproti 13 procentům mezi lidmi staršími 65 let.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte
- Proč může sebevědomí investora růst rychleji než jeho skutečné znalosti
- Jak FOMO, časový tlak a obchodní model influencerů ovlivňují investiční rozhodování
- Jak si jednoduše prověřit investici doporučovanou na sociálních sítích
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.