Jak využít hypotéku jako páku? Kdy násobí výnos a kdy ztrátu
Hypotéka je pro většinu lidí jednoduše způsob, jak si koupit bydlení, aniž by museli mít celou částku v hotovosti. Pro investora má ale ještě jednu vlastnost: umožňuje ovládat majetek, který je několikanásobně větší než jeho vlastní kapitál.
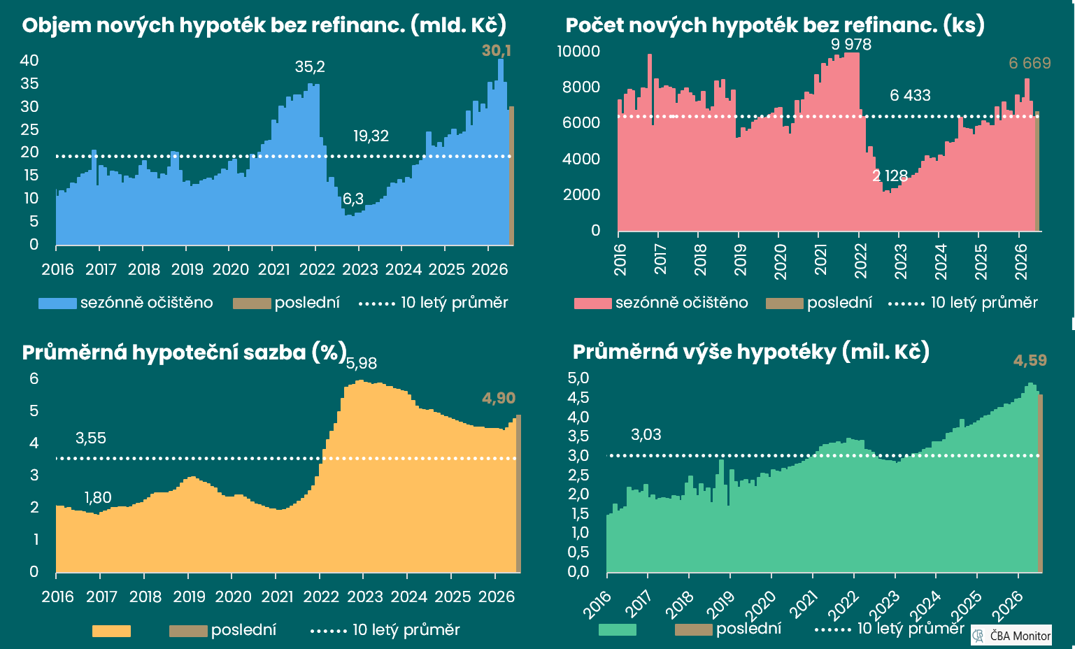
A v tom spočívá finanční páka. Ta může v dobrých letech výrazně zvýšit výnos z vlastních peněz, zároveň však stejným způsobem zvětšuje ztrátu. V současnosti je přitom toto téma obzvlášť zajímavé. Průměrná sazba nových hypoték v Česku se v červenci 2026 dostala na 4,9 %, zatímco ceny bytových nemovitostí v roce 2025 vzrostly podle ČSÚ meziročně o 10,4 %. Investor tak stojí před otázkou, zda si půjčit za téměř 5 % a doufat v další růst nemovitostí, nebo zda je taková páka už příliš drahá.
Kouzlo páky: vyděláváte z celé nemovitosti, ne jen z vlastních peněz
Představme si jednoduchou situaci, byt stojí 5 milionů korun a investor má k dispozici 1,5 milionu. Zbytek, tedy 3,5 milionu korun, financuje hypotékou. Investor tak vlastní nemovitost v hodnotě 5 milionů, přestože do ní vložil pouze 1,5 milionu vlastních peněz. Pokud cena bytu vzroste o 10 %, jeho hodnota se zvýší o 500 tisíc korun. Z pohledu celé nemovitosti jde pouze o desetiprocentní růst, ale z pohledu původního vlastního kapitálu představuje 500 tisíc korun 33% zhodnocení, ještě před započtením úroků, daní, nákladů a dalších výdajů, (nejen) proto je zadlužení pro investora tak lákavé. Stejná matematika však funguje opačně: pokles ceny o 10 % znamená ztrátu 500 tisíc, tedy třetinu původního kapitálu.
Čísla dobře ukazují, proč se na hypotéku nelze dívat pouze jako na „levné peníze“. Dluh totiž nezmenšuje pouze částku, kterou musíte při nákupu zaplatit. Zároveň zvyšuje citlivost vašeho majetku na vývoj ceny nemovitosti. Pokud investor koupí byt celý za své peníze, pokles jeho ceny o 10 % znamená přibližně desetiprocentní ztrátu hodnoty jeho investice. Pokud však polovinu nebo více financuje dluhem, stejný pokles může znamenat výrazně větší ztrátu jeho vlastního kapitálu. Čím menší je totiž vlastní podíl investora na hodnotě nemovitosti, tím výrazněji se do něj promítá každý pohyb její ceny, jestliže by hodnota nemovitosti klesla až k výši nesplaceného úvěru, vlastní kapitál investora by se prakticky vymazal. ČNB i proto u investičních nemovitostí doporučuje obezřetnější financování než u vlastního bydlení.
Rozhoduje rozdíl mezi výnosem nemovitosti a cenou dluhu
Ekonomicky je princip poměrně jednoduchý. Páka dává smysl tehdy, pokud výnos z nemovitosti dlouhodobě převyšuje náklady na financování a investor má dostatečnou rezervu pro horší období. U nájemního bytu proto nestačí sledovat pouze růst ceny. Investor musí započítat nájemné, úroky, opravy, pojištění, případnou neobsazenost a další náklady. Průměrná sazba nových hypoték byla v červenci 2026 4,9 %. U hypotéky 3,5 milionu korun na 30 let by při této sazbě vycházela měsíční splátka přibližně na 18 600 Kč. Pokud by investor získal na nájmu 20 000 Kč měsíčně, zdánlivě je téměř „na nule“ už před započtením oprav, pojištění nebo měsíců bez nájemníka.
To je důležitý rozdíl mezi výnosem na papíře a skutečným výnosem pro investora. Byt za 5 milionů korun s nájemným 20 tisíc korun měsíčně generuje 240 tisíc korun ročně, tedy hrubý výnos 4,8 % z pořizovací ceny. Pokud je současně financován hypotékou za 4,9 %, samotný rozdíl mezi nájemným a úrokem není příliš atraktivní. Investor může samozřejmě vydělávat na růstu ceny nemovitosti a postupném splácení jistiny, ale to už jsou jiné zdroje výnosu a oba jsou nejisté. ČNB navíc od dubna 2026 doporučuje u investičních obytných nemovitostí maximální LTV 70 % a DTI 7, tedy podstatně opatrnější zadlužení než u vlastního bydlení.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Jak může 15% pokles ceny nemovitosti snížit vlastní kapitál investora o polovinu.
- Proč je největším rizikem hypotéky souběh poklesu ceny, vyšších úroků a výpadku příjmu.
- Kdy může využití hypotéky při investování do nemovitosti dávat smysl a jak poznat, že už je finanční páka příliš vysoká.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.