Proč aktivní fondy v krizích vyhrávají, ale celkově prohrávají
Zastánci aktivního investování opakovaně tvrdí, že přichází období, kdy portfoliomanažeři konečně překonají indexy. Vypadá to, že éra „Mag 7“ je už za námi, a stock pickeři se tak letos mohou předvést ve velkém stylu. Je však velmi pravděpodobné, že opět zklamou.
Jedním z častých argumentů ve prospěch aktivní správy je totiž tvrzení, že aktivní manažeři vynikají zejména během poklesů trhu. Tento argument zní přibližně takto: protože mají aktivní správci volnost investovat tam, kde uznají za vhodné, jsou lépe připraveni zvládnout medvědí trh než index, který celkový pokles nese naplno.
Pohled na nové studie společnosti Morningstar, které analyzovaly všechny aktivní akciové fondy a jejich klouzavé výnosy za 1, 6, 12 a 36 měsíců během 26letého období končícího 31. října 2025, umožňuje porovnat jejich výsledky s indexy odpovídajícími investičnímu stylu fondu na začátku každého sledovaného období.
Po sečtení kladných i záporných výnosů – během rostoucích i klesajících trhů – se ukázal jasný výsledek. Aktivní akciové fondy byly skutečně úspěšnější během poklesů trhu.
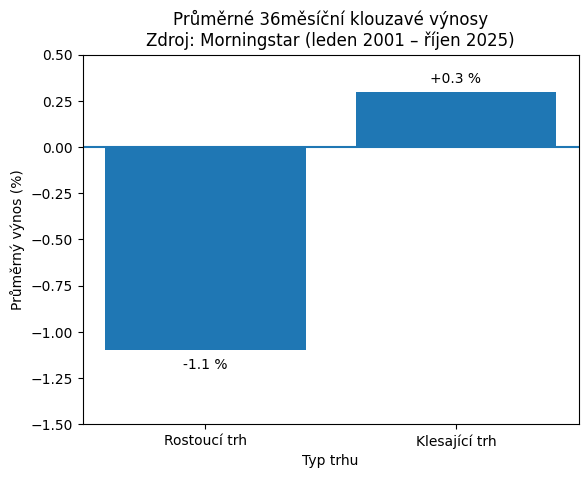
Ze studie vyplývá, že v 51 % tříletých období, kdy benchmark klesal, dosáhly lepšího výsledku než jejich indexy – zatímco během rostoucího trhu to bylo jen v 38 % případů. Velmi podobný vzorec se přitom objevil i u kratších období (1, 6 a 12 měsíců).
Tato úspěšnost je však pouze jedna strana mince. Jaký byl rozdíl v celkové výkonnosti? Například fond, který překonal svůj benchmark během tříletého poklesu trhu, jej překonal přibližně o 4 % ročně – tedy asi o 1 procentní bod více než během růstu.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
- Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
- Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
- Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.