Od BP po Boeing: Co udělá katastrofa s cenou akcie
Jedna havárie může srazit akcii o desítky procent. Jindy trh propad téměř ignoruje. A někdy na neštěstí jedné společnosti vydělá její konkurence. Podívejme se na skutečné katastrofy, které v minulosti během hodin nebo dnů přepsaly hodnotu firem na burze.
Když se řekne katastrofa ve firmě, většina lidí si představí požár továrny, havárii letadla, únik ropy nebo hackerský útok. Pro investora je ale skutečná katastrofa trochu jiná věc. Nejde pouze o to, kolik peněz firma bezprostředně ztratí. Mnohem důležitější je, co událost udělá s jejími budoucími zisky, pověstí, zákazníky, náklady, dluhy a schopností podnikat stejně jako předtím. A právě proto jsou reakce akcií někdy překvapivé. Firma může přijít o miliardy korun a akcie spadne jen mírně. Jiná společnost může utrpět událost, která ji krátkodobě stojí relativně málo, ale akcie se propadne o desítky procent, protože investoři začnou pochybovat o celém jejím obchodním modelu. Ale nejlépe to pochopíme na skutečných případech.
BP: ropná skvrna, která během několika týdnů vymazala stovky miliard
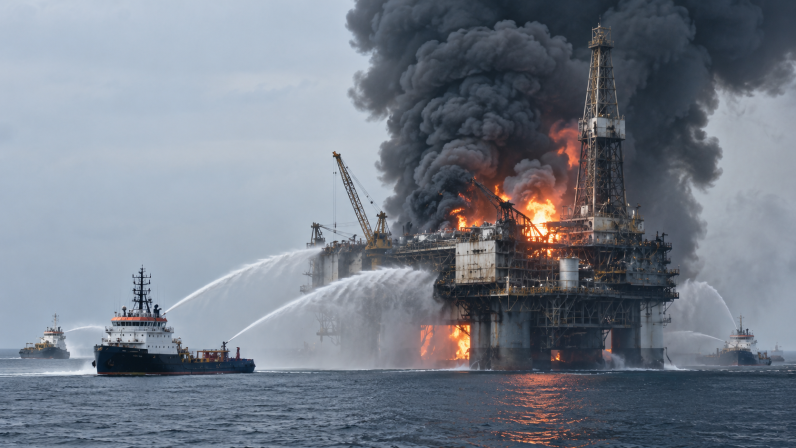
Jedním z nejznámějších příkladů je havárie ropné plošiny Deepwater Horizon v Mexickém zálivu v dubnu 2010. Po výbuchu zahynulo 11 lidí a následoval obrovský únik ropy. Pro společnost BP se z běžného provozního problému během několika dnů stala jedna z největších krizí v její historii. Akcie začaly prudce padat téměř okamžitě. K 1. červnu 2010 už byly přibližně o 40 % níže než před havárií. Tržní hodnota BP se během této doby zmenšila o přibližně 1,6 bilionu Kč. Jen během jediného obchodního dne akcie ztratily zhruba 15 %. A to byl teprve začátek. Investoři totiž nevěděli, jak dlouho bude ropa unikat, kolik bude stát její odstranění, jak vysoké budou pokuty a náhrady škod a jak velké budou dlouhodobé dopady na podnik. Čím déle se problém nedařilo zastavit, tím více trh zvyšoval odhad konečné ceny katastrofy.
Poučení pro investora: u katastrofy není nejhorší samotná škoda. Mnohem horší je situace, kdy její konečná velikost stále roste a nikdo neví, kde se zastaví.
Boeing: dvě havárie změnily pohled na celý model 737 MAX
U společnosti Boeing je krásně vidět, že problém může být mnohem větší než samotná nehoda. V říjnu 2018 havaroval Boeing 737 MAX společnosti Lion Air. O několik měsíců později, v březnu 2019, havaroval další 737 MAX společnosti Ethiopian Airlines. Při obou nehodách zemřeli lidé a po druhé havárii začaly státy po celém světě letadla uzemňovat. Akcie Boeingu po druhé havárii během jediného dne ztratily více než 5 % a z tržní hodnoty společnosti zmizelo přibližně 300 miliard Kč. V průběhu obchodování byl propad ještě výraznější.
Jenže tím příběh neskončil. U Boeingu se totiž problém postupně změnil z otázky „kolik bude stát tato havárie?“ na otázku „Může firma tomuto letadlu a celému vývojovému procesu ještě důvěřovat?“ To je na burze zásadní rozdíl. Pokud se firmě rozbije jedna továrna, investoři mohou čekat, až ji opraví. Pokud ale katastrofa zpochybní bezpečnost výrobku, může být problém mnohem hlubší. Následují vyšetřování, uzemnění letadel, zpoždění dodávek, kompenzace zákazníkům, právní spory a poškození pověsti.
A Boeing ukazuje ještě jednu důležitou věc: katastrofa nemusí být otázkou jednoho dne. Důsledky mohou akcii zatěžovat roky. Ještě v září 2026 například Boeing řešil problémy s návratem výroby 737 MAX na plánovanou úroveň. Když generální ředitel oznámil, že stabilizace výroby potrvá déle, než se očekávalo, akcie během dne klesly téměř o 4 %. Analytici přitom upozorňovali, že čistý dluh firmy dosahoval přibližně 1,1 bilionu Kč a cíl pro roční volný peněžní tok pro rok 2026 byl stanoven na zhruba 220 miliard Kč.
Jedna katastrofa tedy může změnit cenu akcie na několik let, protože poškodí důvěru v budoucí hospodaření.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Jak mohou skandály, nehody nebo úniky dat během krátké doby změnit očekávání investorů
- Proč finanční síla, pojištění, zadlužení nebo závislost na jediném produktu rozhodují o dopadu katastrofy
- Kdy může katastrofická událost poškodit jednu firmu, ale současně vytvořit příležitosti pro celý sektor
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.