Kde vám banky nejlépe zhodnotí úspory? Porovnali jsme spořicí účty s úrokem až 5,2 %
Spořicí účet nepředstavuje plnohodnotnou alternativu dlouhodobého investování. Jeho hlavní předností je likvidita, nízké riziko a možnost úročit prostředky, které chce mít klient kdykoliv k dispozici. Oproti běžnému účtu zpravidla nabízí vyšší zhodnocení, aniž by vyžadoval dlouhodobé vázání peněz. Aktuální nabídka českých bank však ukazuje, že nejvyšší sazby jsou stále častěji spojeny s dalšími podmínkami.
Úročení spořicích účtů souvisí především s měnovou politikou České národní banky, konkurencí na trhu vkladů a potřebou bank získávat klientské prostředky. Zatímco základní sazby některých produktů zůstávají nízké, bonusové úročení může přesahovat 4 %, výjimečně i 5 % ročně. Rozhodující ovšem není pouze inzerovaná sazba, ale také její dostupnost a maximální úročený zůstatek.
Nejvyšší sazby mají nejpřísnější podmínky
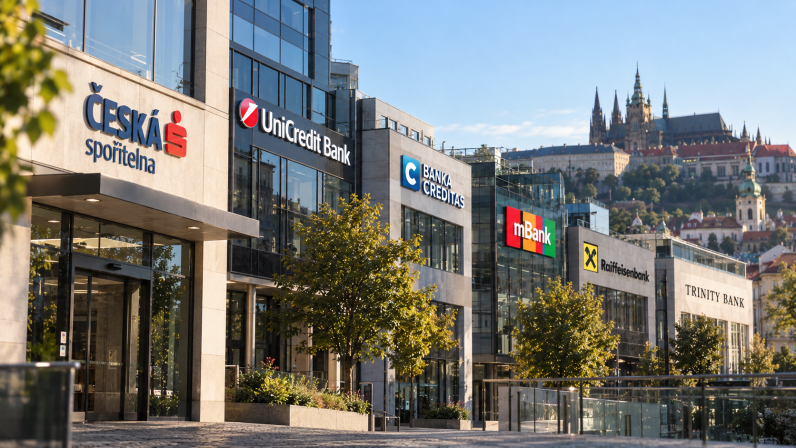
Nejvyšší nominální sazbu mezi vybranými nabídkami má v říjnu 2026 Česká spořitelna. V rámci programu Level Up mohou klienti získat až 5,2 % ročně pro vklady do 400 tisíc korun, avšak pouze při dosažení čtvrté úrovně věrnostního programu. Ta je navázána na širší využívání finančních produktů banky a plnění stanovených podmínek v oblasti spoření, investování, penzijního zabezpečení a pojištění. Třetí úroveň nabízí sazbu až 4,7 % ročně. Pro klienty využívající pouze základní bankovní služby tak nejvyšší úročení nemusí být dosažitelné.
UniCredit Bank nabízí na Účtu na spoření až 4,3 % ročně do 500 tisíc korun. Podmínkou je alespoň deset plateb kartou měsíčně a pravidelné investování minimálně 2 000 korun, případně jednorázová investice alespoň 50 tisíc korun. Bez investování lze dosáhnout na 4 %, pokud klient zároveň splní požadavek na platby kartou a měsíční příchozí platby nejméně 20 tisíc korun.
Banka CREDITAS nabízí na Spořicím účtu TOP sazbu až 4,25 % do 500 tisíc korun. Základní úročení činí 3,25 %, další procentní bod získá klient při pravidelné investici alespoň 3 000 korun měsíčně nebo při držení investičního portfolia v hodnotě nejméně 300 tisíc korun. Část zůstatku nad půl milionu korun banka úročí sazbou 3,3 % bez dalších podmínek.
Raiffeisenbank umožňuje získat až 4,2 % ročně do 500 tisíc korun. Sazba se skládá ze základního úroku 0,1 %, bonusu 3,9 procentního bodu za deset měsíčních plateb kartou a dalších 0,2 procentního bodu za investování. Investiční podmínku lze splnit pravidelnou investicí alespoň 500 korun měsíčně nebo portfoliem v hodnotě minimálně 400 tisíc korun.
Zajímavé nabídky i bez investování
Alternativou je mSpořicí účet Plus od mBank s úročením až 4,21 % ročně pro prvních 250 tisíc korun. Dalších 250 tisíc korun je úročeno sazbou 4,01 %. Zvýhodněný úrok získává nový klient první tři měsíce bez podmínek, následně musí zajistit příchozí platby alespoň 15 tisíc korun měsíčně a provést pět plateb kartou. Uvedené bonusové sazby platí podle zveřejněných podmínek minimálně do 31. října 2026. Vyšší sazba 5,01 %, kterou banka rovněž inzeruje, se týká dětského spořicího účtu.
Trinity Bank nabízí na Narozeninovém spořicím účtu 4,08 % ročně do 500 tisíc korun a 3,3 % na část zůstatku nad tuto hranici. Podmínkou je nový vklad podle pravidel banky, nikoliv pravidelné investování či platby kartou. Uvedené sazby jsou garantovány do konce roku 2026. Nabídka pro nové účty a vklady však může skončit také dříve, pokud se naplní celkový objem kampaně stanovený na 30 miliard korun.
Z pohledu klienta, který nechce sjednávat další finanční produkty, proto může být výhodnější účet s mírně nižší sazbou, ale jednoduššími podmínkami. Rozdíl několika desetin procentního bodu totiž nemusí vyvážit dodatečné náklady či závazky.
| Banka | Spořicí účet | Max. úrok p. a. | Limit pro nejvyšší sazbu | Podmínky |
| Česká spořitelna | Level Up | 5,20 % | 400 000 Kč | 4. úroveň věrnostního programu, využívání dalších finančních produktů |
| UniCredit Bank | Účet na spoření | 4,30 % | 500 000 Kč | 10 plateb kartou měsíčně a investování |
| Banka CREDITAS | Spořicí účet TOP | 4,25 % | 500 000 Kč | Investice 3 000 Kč měsíčně nebo portfolio 300 000 Kč |
| mBank | mSpořicí účet Plus | 4,21 % | 250 000 Kč | Po 3 měsících příjem 15 000 Kč a 5 plateb kartou měsíčně |
| Raiffeisenbank | Spořicí účet | 4,20 % | 500 000 Kč | 10 plateb kartou a investování |
| Trinity Bank | Narozeninový spořicí účet | 4,08 % | 500 000 Kč | Nový vklad podle podmínek banky |
Nominální sazba není skutečný výnos
Při porovnávání spořicích účtů je nutné zohlednit také zdanění. Úroky fyzických osob z běžných bankovních vkladů podléhají standardně 15% srážkové dani, kterou odvádí banka.
Při konstantním zůstatku 300 tisíc korun a sazbě 4 % ročně představuje jednoduchý roční výpočet hrubý výnos 12 tisíc korun. Po zdanění jde o 10 200 korun. Při sazbě 4,3 % by čistý výnos dosáhl 10 965 korun. Rozdíl tedy činí pouze 765 korun ročně za předpokladu neměnné sazby a zůstatku, bez započtení průběžného připisování úroků.
Důležitá je rovněž inflace. Pokud by například dosáhla 3 % a čisté nominální zhodnocení činilo 3,4 %, reálný výnos by představoval přibližně 0,39 %. Ani relativně vysoký úrok tak automaticky nezaručuje významné zvýšení kupní síly.
Základní bezpečnostní výhodou bankovních spořicích účtů je zákonné pojištění vkladů do ekvivalentu 100 tisíc eur na jednoho klienta u jedné banky. Pro vyšší hotovostní rezervy proto může být vhodné rozdělení prostředků mezi více institucí.
Spořicí účty mají v osobních financích především stabilizační funkci. Jsou vhodné pro pohotovostní rezervu a krátkodobé finanční cíle, nikoliv jako dlouhodobá náhrada diverzifikovaného investičního portfolia. Při jejich výběru je proto vhodné hodnotit nejen maximální úrok, ale také podmínky jeho získání, velikost úročeného zůstatku a možnost kdykoliv s prostředky disponovat.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.