Japonské dluhopisy se probouzejí: konec éry levných peněz a začátek nové volatility
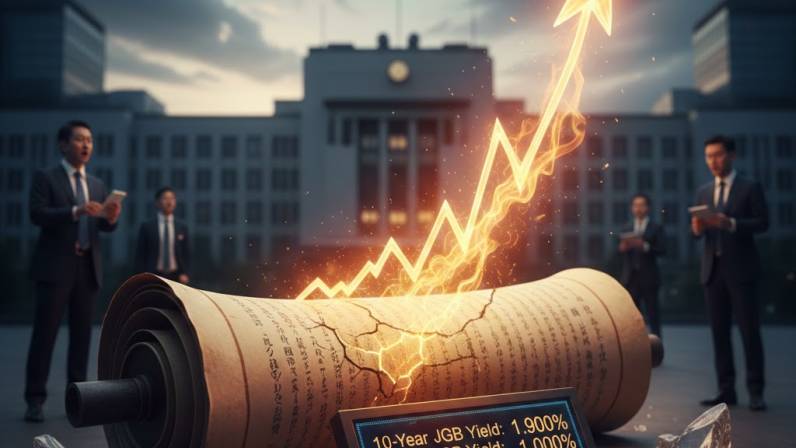
Výnosy japonských vládních dluhopisů vyskočily na úrovně neviděné 15–20 let. Trh, který byl desítky let synonymem stability a ultralevných peněz, se během několika měsíců změnil k nepoznání. Co se stalo, proč se to stalo právě teď a co z toho může investor vyčíst? A proč někomu tahle situace může připomínat měnové turbulence kolem masivních swapů jenu za americké dolary?
Jeden z nejklidnějších dluhopisových trhů světa se mění v epicentrum napětí
Japonské vládní dluhopisy (JGB) byly vždy nudné. Extrémně nudné. A právě v tom tkvěla jejich hodnota: nulové výnosy, stabilní měna, železná kontrola centrální banky. Jenže tenhle svět skončil.
Začátek prosince 2025 přinesl něco, co ještě před pár lety vypadalo jako science fiction: 10leté JGB vystřelily k 1,9 %, dvouleté pak k 1 %, výnosová křivka se narovnává a dlouhý konec má za sebou největší cenové propady od finanční krize.
Trh v podstatě říká centrální bance: „Éra nulových sazeb skončila. Je čas si to přiznat.“
Co to celé spustilo
1) Bank of Japan poprvé po dekádách připouští tvrdší režim
Po letech extrémně uvolněné politiky začala centrální banka jasně signalizovat, že míří k dalšímu zvýšení sazeb. Stačilo pár vět od guvernéra, a trh okamžitě přecenil celou výnosovou křivku. BoJ dlouhé roky dusila výnosy skrz masivní nákupy dluhopisů a kontroverzní „yield curve control“. Jakmile naznačila konec této éry, investoři vyrazili k odchodu.
A důsledek? Prudký růst výnosů = pokles cen dluhopisů.
2) Inflace, která už není „dočasná“
Inflace v Japonsku je tvrdohlavější, než si BoJ přála. Přidaly se mzdové tlaky a růst cen dovozů. Centrální banka tak má pouze dvě možnosti:
- nechat inflaci běžet,
- nebo začít zvedat sazby.
Trh vsadil na druhou možnost.
3) Fiskální exploze: vláda chce nové gigantické stimuly
Japonská vláda se rozhodla financovat další rozsáhlý balík podpory přes emisi dluhopisů. Problém? Trh už není připraven kupovat nekonečné množství dluhu za nízké výnosy, když je Japonsko nejzadluženější zemí na světě.
Nabídka roste → kupující chtějí vyšší cenu za riziko → výnosy stoupají.
4) Změna chování japonských institucí: „už na tom nevyděláme“
Pojišťovny, penzijní fondy a banky – tradičně největší kupci dlouhých JGB – začaly couvat.
Dlouhodobé splatnosti (20–40 let) jsou pro ně příliš riskantní:
- extrémně citlivé na pohyb sazeb,
- minimální likvidita,
- hrozba dalších ztrát.
Proto raději parkují kapitál do kratších splatností nebo mimo Japonsko. To jen dál oslabuje poptávku po dlouhých dluhopisech.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
- Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
- Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
- Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.