CoreWeave: První velký test finanční udržitelnosti AI boomu
CoreWeave patří mezi nejostřeji sledované akcie současného AI boomu. Proč však investoři věnují tolik pozornosti společnosti, jejíž tržní kapitalizace se pohybuje kolem 30 miliard dolarů? Odpověď totiž sahá daleko za hranice samotné firmy a její výsledky mohou hodně napovědět o budoucnosti celého odvětví umělé inteligence. V této analýze se tak dozvíte vše důležité o této společnosti, ale i o širších investičních implikací celého AI sektoru.
Americká společnost CoreWeave vznikla v roce 2017 a na burzu vstoupila v březnu 2025. Řadí se mezi takzvané neocloudy, tedy poskytovatele cloudové infrastruktury specializované na trénování a provoz modelů umělé inteligence. Zjednodušeně řečeno, CoreWeave nakupuje výkonné grafické procesory, buduje jejich propojené clustery v datových centrech a pronajímá zákazníkům výpočetní kapacitu i související softwarovou platformu.
Zákazníci tak nemusí procházet zdlouhavým a nákladným procesem budování vlastních data center a namísto toho si výpočetní kapacitu jednoduše na určitý čas (od jednotek měsíců až po několik let) outsourcují. Mezi odběratele patří velké technologické firmy a AI laboratoře, ale postupně se jimi stávají také podniky z dalších odvětví.
CoreWeave se tak nachází uprostřed hodnotového řetězce AI, tedy mezi dodavateli hardwaru, energetickou infrastrukturou a koncovými tvůrci AI modelů. Z pohledu investora je tento model zajímavý svou přímočarostí. Zatímco u velkých hyperscalerů mohou tržby a ziskovost AI služeb splývat s dalšími oblastmi jejich businessu (např. u Alphabetu s reklamou nebo u Microsoftu s kancelářským softwarem), u CoreWeave je vazba mezi poptávkou po výpočetní kapacitě a jejím finančním výsledkem mnohem viditelnější. Společnost navíc financuje rozsáhlou expanzi převážně prostřednictvím externího kapitálu, a je tedy mimořádně citlivá na změny v ocenění rizika, úrokových sazbách i důvěře investorů.
CoreWeave tak představuje zajímavý příklad příležitostí i rizik současného AI boomu. Na jedné straně stojí téměř nenasytná poptávka po výpočetním výkonu, na druhé obrovské kapitálové výdaje, rychlý technologický vývoj a potřeba financovat investice, jejichž návratnost se může projevit až za několik let (anebo taky vůbec). Výsledky za třetí kvartál, které společnost reportovala v úterý po skončení obchodování, tento kontrast ukázaly naplno.
Poptávka po výpočetním výkonu astronomicky roste
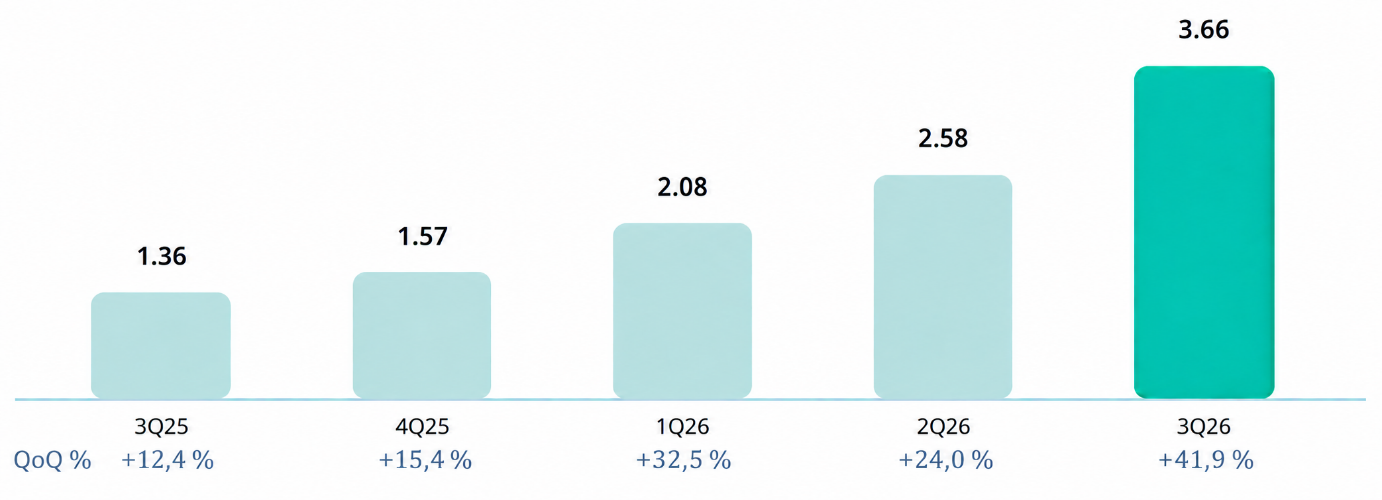
Tempo, jakým CoreWeave roste, je mimořádné i na poměry současného AI boomu. Jen ve třetím čtvrtletí společnost utržila 3,66 miliardy dolarů, meziročně o +168 % více a jen oproti předchozímu kvartálu tržby vzrostly o astronomických +42 %. Výsledek překonal horní hranici výhledu managementu i analytický konsenzus.
Působivý je také pohled na delší období. Zatímco za celý rok 2022 CoreWeave vykázal tržby okolo 16 milionů dolarů, jen za letošní Q3 utržil přibližně 230krát tolik. Za posledních dvanáct měsíců se pak tržby přiblížily hranici 10 miliard dolarů. Za necelé čtyři roky tak společnost dokázala zvýšit svůj roční objem tržeb více než 600násobně.
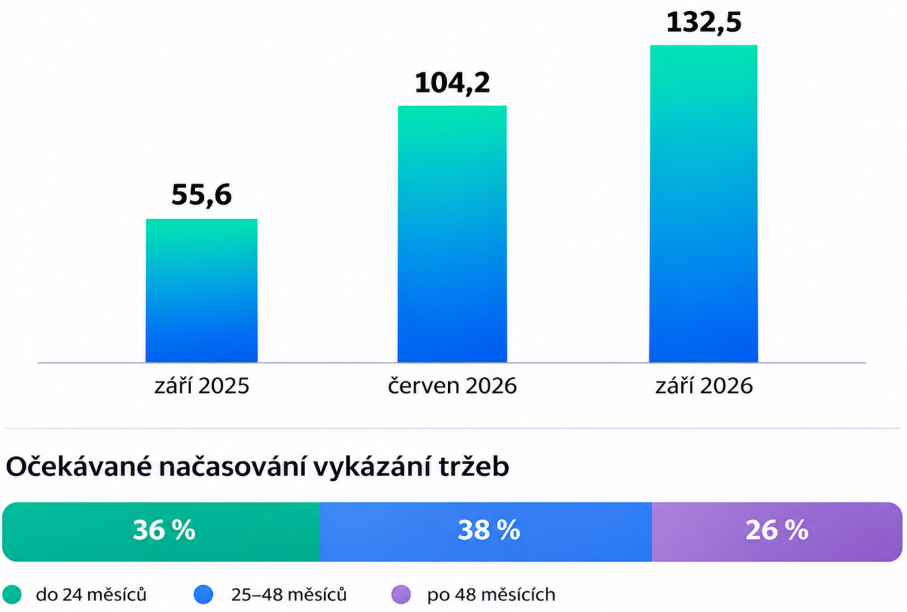
Ještě výraznější pozornost budí zásoba nasmlouvaných budoucích tržeb, takzvaný revenue backlog. Ten vzrostl na 132,5 miliardy USD k poslednímu září, meziročně o +138 %. Backlog je významným signálem poptávky a dává investorům určitou viditelnost možných budoucích tržeb. Než se však v tržby promění, CoreWeave musí připravit kapacitu svých data center, zajistit elektřinu, dodat GPUs a zákazníkovi zpřístupnit sjednanou službu. A z vyfakturovaných částek samozřejmě následně pokrývat provozní, finanční a další náklady.
V nefinančním vyjádření má pak CoreWeave přes 4,6 gigawattu nasmlouvaného příkonu, aktivně provozuje jen něco přes 1,7 gigawattu. V následujících 24 měsících by se pak v reálné tržby mělo proměnit asi 36 % backlogu (tedy asi 48 mld. USD), na horizontu 25-48 měsíců dalších 38 % (50 mld. USD) a později pak zbylých 26 % (34,5 mld. USD), jak ukazuje infografika níže:
Důležité je, že neroste jen objem objednávek, ale také cena výpočetního výkonu. Management uvedl, že ve třetím čtvrtletí zvýšil ceny vybraných služeb nejprve zhruba o +25 % a následně o dalších +10 %. Ceny pronájmu starších generací GPU pak podle společnosti mezikvartálně vzrostly o +30-50 %.
To naznačuje, že poptávka stále převyšuje dostupnou nabídku a provozovatelé již vybudované kapacity mají značnou vyjednávací sílu. Pro širší AI průmysl jde o dvojsečný signál. Dodavatelům infrastruktury prospívá, zákazníkům ale prodražuje vývoj i provoz modelů. Zároveň je však otázkou, zda dnešní vysoké ceny vydrží i po dokončení dalších vln dostaveb data center.
Rychlý růst má svou cenu: kapitálové výdaje, dluh a odpisy
CoreWeave není softwarová společnost, ale primárně poskytovatel fyzické kapacity, a tedy takto silný růst s sebou zákonitě nese také vysoké investice do infrastruktury. Jen ve třetím kvartálu vykázal CoreWeave kapitálové výdaje na úrovni 14,5 miliardy USD, tedy na téměř 4násobku tržeb za dané období. Od počátku roku pak kapitálové výdaje činí 30,7 miliardy USD, tedy přibližně 3,7násobek tržeb.
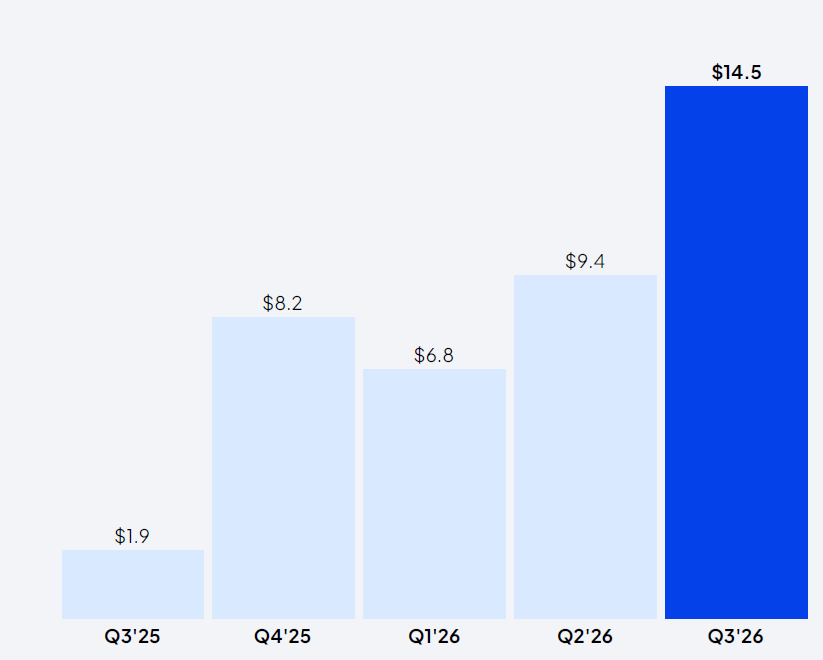
Právě zde se naplno ukazuje druhá strana současného AI boomu. CoreWeave sice získává rekordní zakázky a rychle navyšuje výpočetní kapacitu, další miliardy dolarů však musí investovat dlouho předtím, než se nová infrastruktura začne naplno promítat do tržeb. Jeho peněžní toky přitom zatím zdaleka nestačí takto vysoké investice pokrývat. Společnost se proto výrazně opírá o dluhové financování, často navázané na konkrétní zákaznické kontrakty, a také o zálohové platby od odběratelů.
V prostředí rostoucí nervozity investorů ohledně finanční udržitelnosti a budoucí návratnosti investic do AI infrastruktury se tak do popředí dostává další zásadní otázka. Nejde pouze o to, zda bude poptávka po výpočetním výkonu nadále růst, ale také za jakou cenu dokáže CoreWeave svůj růst financovat a jak rychle se mu investované prostředky začnou vracet. CoreWeave v tomto ohledu představuje mnohem citlivější příklad než velcí hyperscaleři, kteří mohou expanzi částečně financovat i ze zisků svých zavedených byznysů.
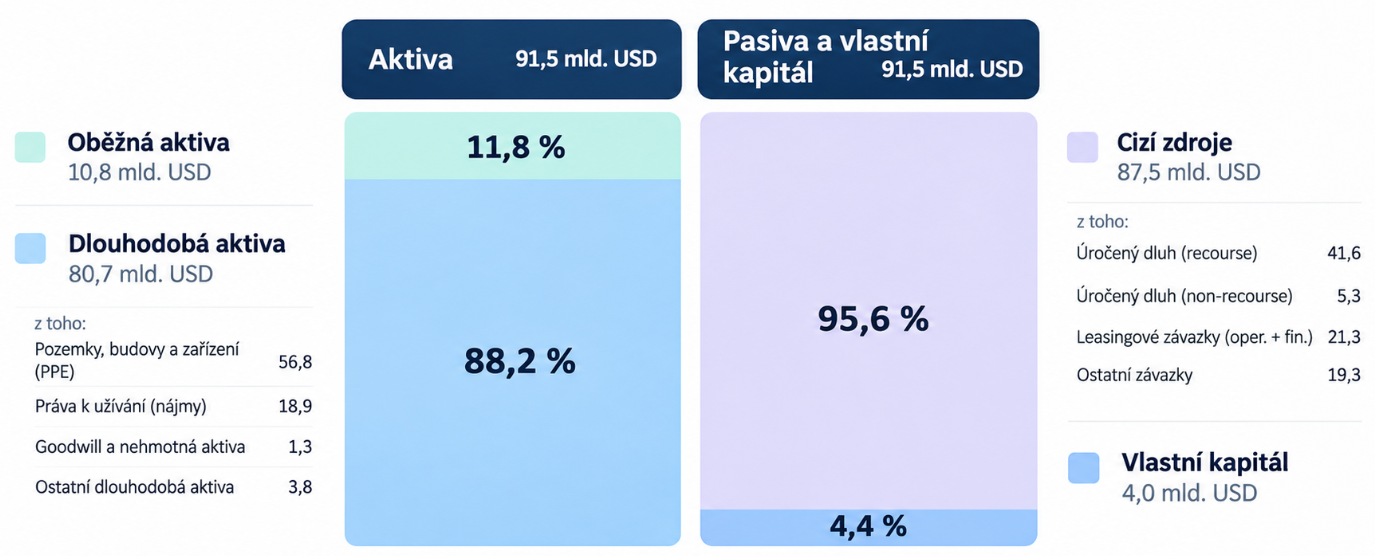
Pohled do rozvahy pak ukazuje, jak výrazně se rychlá expanze promítá do finanční struktury. Ke konci září 2026 vykázal CoreWeave aktiva ve výši 91,5 miliardy USD, proti nimž stály závazky za 87,5 miliardy USD. Vlastní kapitál tak činil pouhé 4 miliardy USD, tedy necelých 4,5 % celkových aktiv. Pokud do zadlužení zahrneme také leasingové závazky a odečteme volně dostupnou hotovost, dostáváme se na čistý dluh přesahující 62 miliard USD, tedy více než 15násobek vlastního kapitálu.
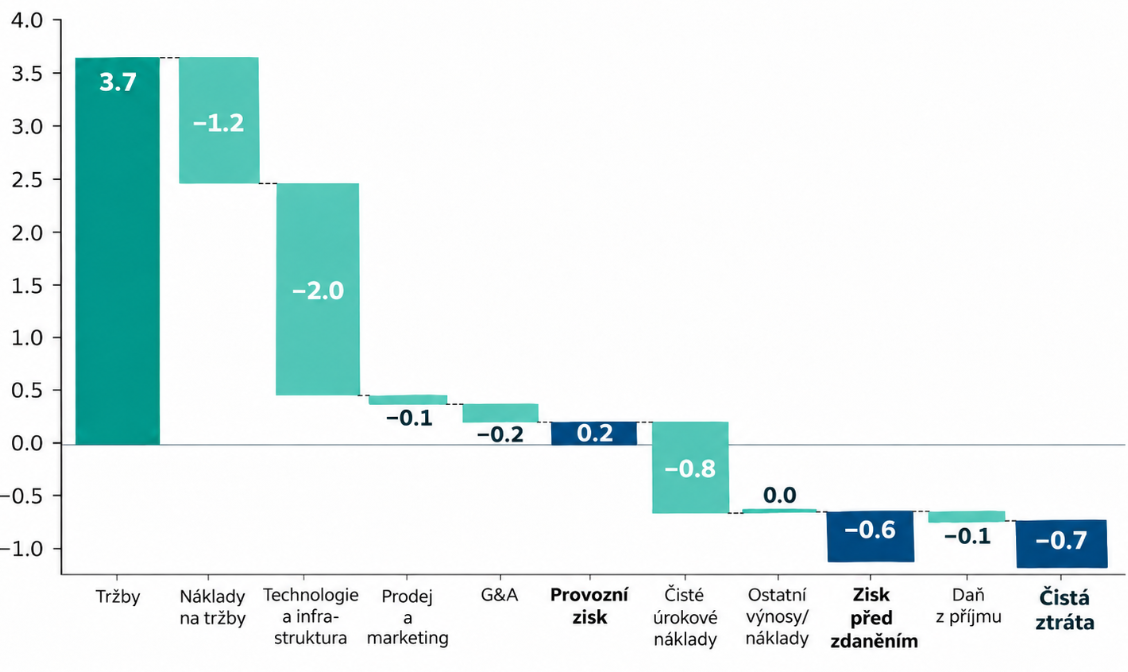
Takto vysoké zadlužení pak kromě náchylné rozvahy dopadá také do výsledovky společnosti. Zatímco provozní marže v Q3 2026 činila 6 %, čistá marže byla naopak záporná na úrovni -19 %. Jen úrokové náklady totiž činily 846 milionů USD, více než 4násobek celého provozního zisku.
Současně ale nelze přehlédnout zlepšující se provozní ekonomiku. Upravená provozní marže vzrostla z 1 % v prvním kvartálu přes 5 % ve druhém na 10 % ve třetím. Management zvýšil celoroční výhled tržeb na 13-13,3 miliardy USD a počítá s dosažením kladného upraveného čistého zisku v roce 2028. Ziskovost se tedy spolu s růstem využívané kapacity a cen může zlepšovat, odpisy a úroky však zůstávají zásadní zátěží.
Management přitom argumentuje tím, že financování společnosti není založeno jen na neustálém vydávání nových nezajištěných dluhopisů. Úvěry navázané na konkrétní zákaznické kontrakty mohou pokrýt přibližně 70-100 % souvisejících investic a splácet se z příjmů sjednaných odběratelů. Management očekává do konce roku 2027 potřebu méně než 5 miliard USD dalšího kapitálu na úrovni mateřské společnosti, což ovšem neznamená, že firma nebude potřebovat podstatně více financování na úrovni individuálních projektů. Riziko pro stávající akcionáře navíc představuje případné vydávání nových akcií, kdy společnost již oznámila program umožňující prodej až 35 milionů akcií.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Proč rekordní růst CoreWeave automaticky neznamená zisky pro akcionáře
- Jak zadlužení, odpisy a rychlé zastarávání čipů ohrožují návratnost AI investic
- Kdo může na AI boomu vydělat nejvíce a pro koho představuje největší riziko
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.