Je libo v portfoliu automobilku míti? Levnější na trhu nenajdete
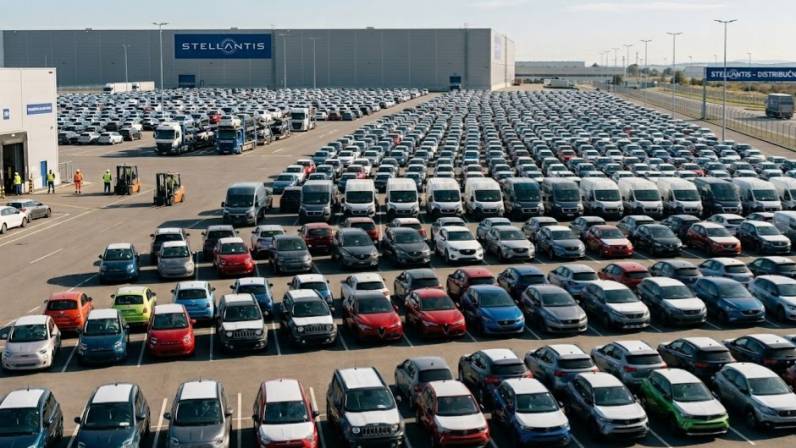
Automobilky bývaly symbolem průmyslové síly, technologického pokroku a stabilních zisků. Dnes se z mnoha z nich staly jedny z nejlevněji oceňovaných firem na akciových trzích. Stellantis, vlastník značek Jeep, Peugeot, Fiat či Opel, představuje učebnicový příklad tohoto paradoxu. Skupina s desítkami miliard eur v tržbách, rozsáhlou globální výrobní sítí a silnou bilancí se obchoduje za ocenění, které odráží hlubokou nedůvěru investorů v budoucnost tradičního automobilového průmyslu.
Když investor poprvé otevře výsledky společnosti Stellantis N.V., často získá pocit, že sleduje účetní chybu. Firma sdružující značky Jeep, Peugeot, Citroën, Opel, Fiat, Ram, Alfa Romeo, Maserati či Chrysler prodala v roce 2025 přibližně 5,5 milionu vozidel po celém světě a dosáhla tržeb 153,5 miliardy eur, což odpovídá přibližně 3,71 bilionu korun. Takové tržby odpovídají ekonomické síle větších evropských států.
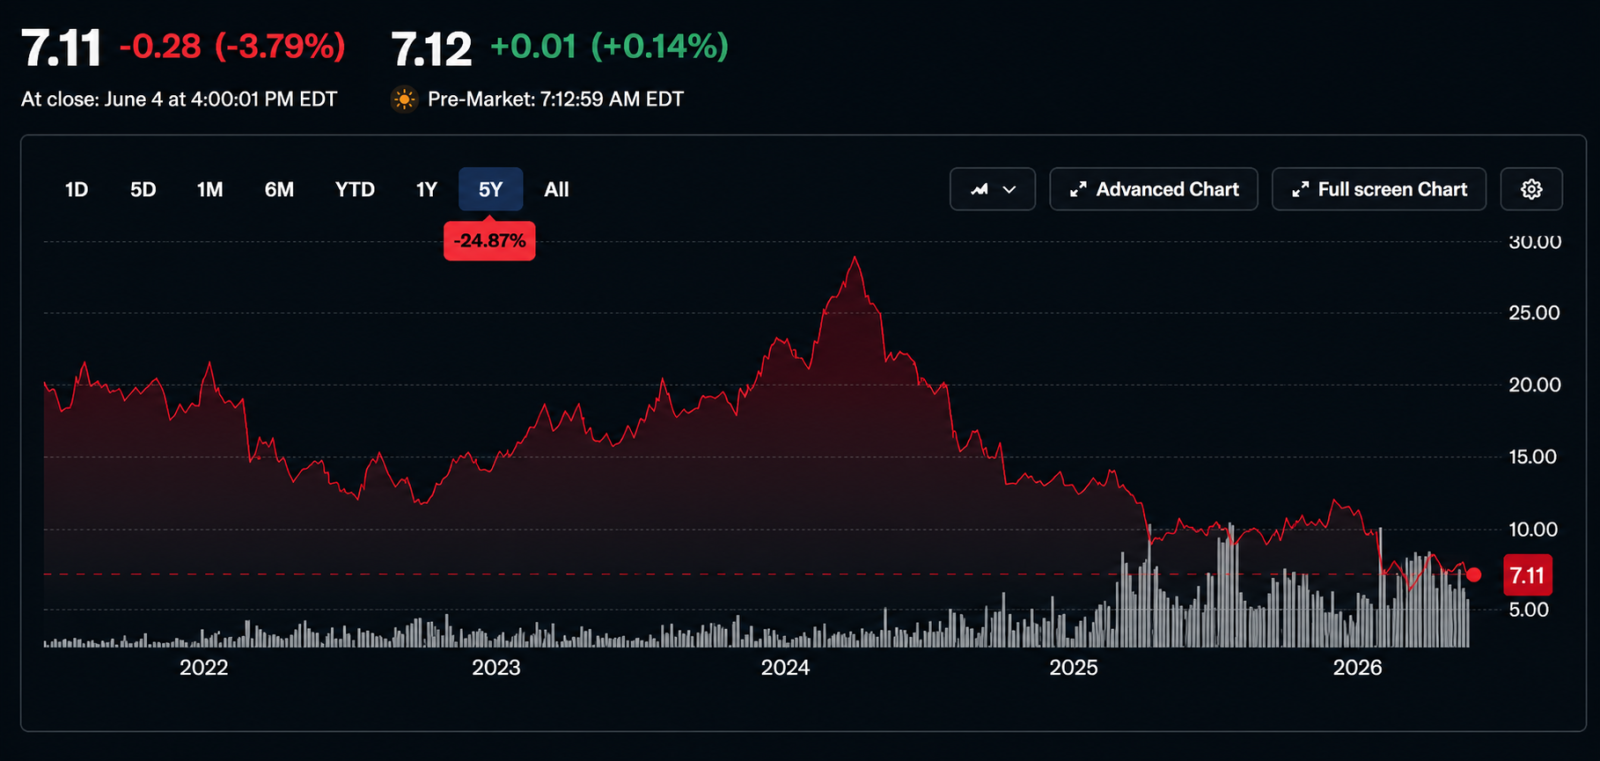
Přesto se tržní hodnota společnosti během roku 2026 dostala na úrovně, které odpovídají pouze zlomku jejích ročních tržeb. Tady začíná příběh, který činí ze Stellantisu jednu z nejzajímavějších akcií současnosti. Investor totiž nekupuje výrobce automobilů. Kupuje sázku na budoucnost celého automobilového průmyslu. A trh dnes vysílá velmi jasný signál.
Budoucnosti tradičních automobilek důvěřuje podstatně méně než před několika lety. Proč? Před několika lety panovalo přesvědčení, že elektromobily velmi rychle ovládnou světové silnice. Automobilky investovaly desítky miliard do nových továren, bateriových závodů a vývoje nových modelů. Stellantis patřil mezi nejambicióznější hráče. Vedení tehdy počítalo s velmi rychlým přechodem zákazníků na elektrický pohon. Rok 2025 však přinesl tvrdé vystřízlivění. Tempo přechodu na elektromobily zaostalo za původními předpoklady, část zákazníků začala preferovat hybridní vozy a na trh vstoupila silná konkurence z Číny.
Pokračování článku je dostupné pro registrované
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Proč mimořádná ztráta přes 537 miliard korun nemusí rozhodovat o dalším vývoji
- Jakou roli hraje likvidita přes bilion korun při hodnocení rizik
- Které provozní ukazatele naznačují možný obrat navzdory pesimismu trhu
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.