Ano, AI může změnit svět. Musíme ale na to vsadit všechny peníze?
Umělá inteligence může být převratnou technologií. A zároveň stejně tak špatnou investicí. Záleží totiž na ceně, za kterou pionýry této technologie investor kupuje, a na trpělivosti burzy jako celku s výkony těchto pionýrů. Když se totiž stovky miliard dolarů vydávají rychleji, než přicházejí odpovědi ohledně návratnosti, mohou být naopak výsostně zajímavé akcie firem, které žádnou revoluci neslibují.
Jedno pravěké investorské řčení na začátek: Až příliš často se na burze zaměňují dvě odlišné otázky. „Jestli nějaká technologie změní ekonomiku“ a „Zda na tom investor, který právě kupuje její nejpopulárnější akcie, může vydělat.“ Přesně v tomto zmatení se dneska dle mnohých nachází diskuse o budoucím úspěchu umělé inteligence. AI dělá obří výkonnostní pokroky a její schopnosti se začínají přímo propisovat do stále více oborů. Jen nedávno třeba OpenAI přišla s balíkem matematických důkazů, se kterými si vědci lámají hlavu desítky nebo i stovky let. O tom, že umělá inteligence nějakým způsobem promění budoucnost lidstva, ekonomiku nebo na nejnižší úrovni trh práce, už pochybuje málokdo.
Odpovědi na tu druhou otázku jsou v daném kontextu barvitější. Jakým způsobem na této změně může investor vydělat. A tady už se odpovědi liší. Ti první investoři vydělají zřejmě tak jako tak. AI sektor má za sebou bezprecedentní růst a asi nelze předpokládat, že by třeba dlouhodobý investor Nvidie odešel s prázdnou. Pro ty, kteří naskakovali později nebo by se rádi teprve vůbec svezli, je ten příběh komplikovanější. Je AI stále na začátku dlouhodobé expanze, která bude navyšovat tržby a zisky? Nebo je už dneska ve finální fázi třeba prvního kola svého růstu a očekávání jsou přestřelené natolik, že sektor čeká korekce a následná restrukturalizace jako v případě dot.com bubliny? Signálů podporujících první i druhý scénář je v éteru hodně. Zastánci toho druhého jsou v poslední době hlasitější. Možná i právě proto nyní stojí za to se pořádně dívat i do těch částí trhu, které ve stínu technologického příběhu dnes působí obyčejně až nudně. Protože nuda může být za pár dní, týdnů, měsíců něco, co portfolio opravdu ocení.
Zvyšující se číslovka na účtu za budoucnost
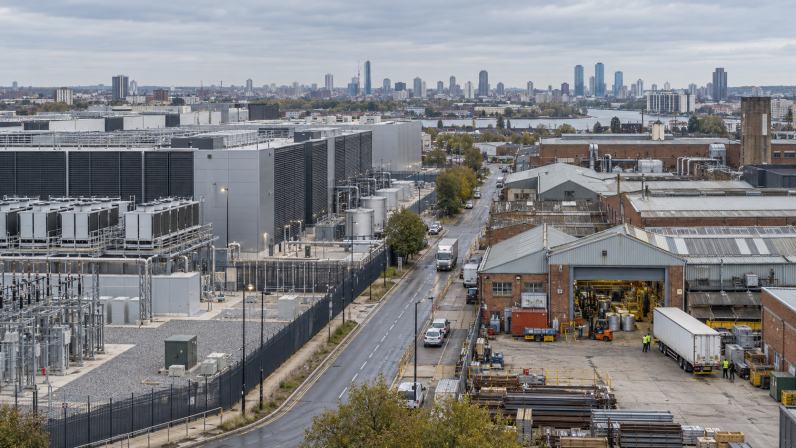
Aktuální fáze boomu není postavená na prázdných slibech. Výpočetního výkonu je opravdu nedostatek. Náklady na pronájmy čipů objektivně rostou, nová datová centra, která se intenzivně staví, snadno nacházejí využití. Jedna z velkých potíží prodlužování současného boomu do daleké budoucnosti nicméně začíná v momentu, kdy se současný nedostatek promění v předpoklad, že stejné výnosy bude AI generovat daleko do budoucnosti. Třeba jen Alphabet, Amazon, Meta, Microsoft a Oracle letos počítají s kapitálovými výdaji 800 miliard dolarů, téměř dvojnásobkem loňských útrat. Investoři tak nesázejí pouze na rostoucí poptávku. Sázejí též na předpoklad, že obrovský přírůstek kapacit nezničí dnešní míru výnosnosti, která jejich budování dnes ospravedlňuje. Nedostatek serverů nyní a jejich přebytek za několik let se přitom vůbec nevylučují.
Rozměr potřebného úspěchu ukazují odhady návratnosti. Podle Brookings Institution by zákazníci museli v roce 2032 utrácet za příslušné AI služby 3,7 bilionu dolarů ročně, tedy 9,2 procenta amerického HDP. Tento skok by mohl realizovat jen masivní posun v produktivitě nebo rozsáhlé nahrazování lidské práce. Jenže téměř čtyři roky po příchodu ChatGPT, přes významné posuny a dílčí úspěchy, zůstává slibovaný plošný pokrok v produktivitě zatím spíše příslibem než skutečností. Investoři mezitím platí dnešní cenu za zisky, které se teprve musí dostavit. A k implozi tak stačí pouhá změna nálady.
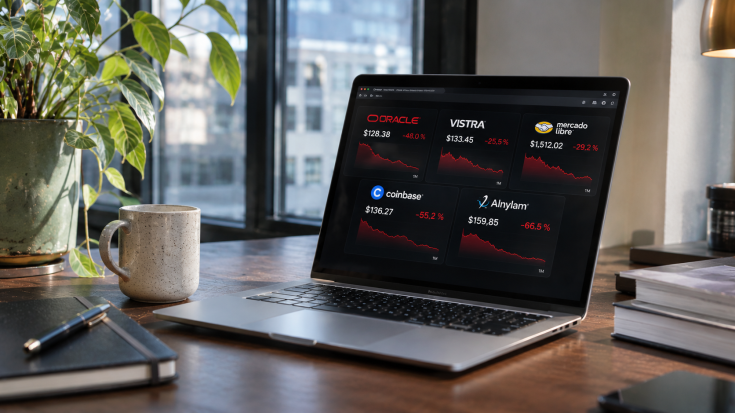
Důkazů, že se narativ pomalu mění, potichu přibývá. Své probuzení do reality běžného dne už mají za sebou v Jižní Koreji, pod zvýšený tlak se dostávají dluhopisy datových firem, očekávaná IPO AI kolosů se začínají odkládat. Nahypované valuace přestávají u investorů rezonovat, kapitál začíná klást nepříjemnější otázky. Kolosy jako Nvidia, Meta, Microsoft nebo Anthropic možná stále jedou na vlně, v pomyslném podpalubí se ale začínají ozývat skladby hrané v depresivnějších tóninách. Trh se hádá, jak moc případné přistání bude bolestivé a na burzách se ze zapomnění vynořují pomalu zapomenuté sektory.
Obyčejnost jako investiční výhoda
Je to jen pět dní, ze kterých nelze dedukovat mnoho (a rozhodně nic trvalého), ale trh rotaci minimálně zvažuje. Minulý týden končící pátkem Nasdaq odepsal přes čtyři procenta, technologický segment indexu S&P 500 ještě o dva procentní body více, zatímco tradičnější Dow si připsal sedm desetin procenta. Podle finančních médií investoři rotovali třeba do farmacie, energetiky nebo FMCG. Zájem o tyto konzervativnější firmy zároveň nemusí být nutně sázkou proti pokroku. Může být jen logickou snahou, aby celé portfolio nezáviselo na jediné odpovědi: zda AI vydělá dost a dostatečně rychle.
Aktuálně velký smysl může dávat strategie hledání podniků, jejichž světlá budoucnost není spojena s naplněním nejodvážnějších technologických prognóz. Samotná absence AI v příběhu přitom automaticky z akcie nedělá levnou ani bezpečnou investici. I zde rozhoduje cena, hospodaření a očekávání. Jen po měsících a letech, kdy si prakticky celou pozornost na burze uzurpovala umělá inteligence, prostě stojí za to podívat se i za její hranice. Investor přitom nemusí automaticky předpokládat splasknutí AI bubliny. Stačí, když si přestane plést účast na technologické revoluci s povinností zaplatit za ni jakoukoli cenu.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.