AI akcie pod palbou. Hedgeové fondy se zbavovaly pozic a trh začal pochybovat
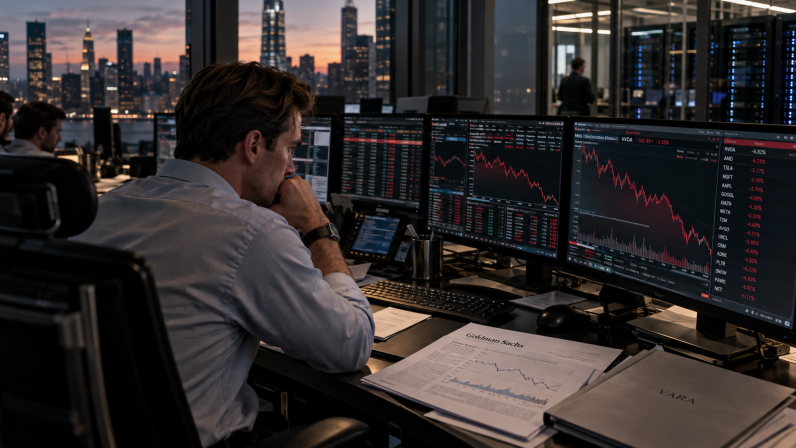
Technologické akcie mají za sebou jeden z nejhorších týdnů posledních měsíců. Goldman Sachs upozorňuje na mimořádné výprodeje ze strany hedgeových fondů, spekuluje se o problémech velkého AI fondu VARA a nervozita se přelévá také na dluhopisové trhy. Co stojí za současnými propady?
Ještě nedávno se zdálo, že akcie společností spojených s umělou inteligencí nemůže prakticky nic zastavit. Jenže poslední týden ukázal, jak rychle se může situace obrátit. Během obchodního týdne od 12. do 16. října ztratil americký index Nasdaq 100 přibližně 5,5 % a polovodičový index Philadelphia Semiconductor Index dokonce kolem 11 %. Jen samotná Nvidia tak přišla o více než 350 miliard dolarů tržní kapitalizace.
Ve čtvrtek 15. října se jihokorejský index KOSPI propadl o 8 %, čímž navázal na propady před pár týdny, které „zlikvidovaly“ mnoho napákovaných drobných investorů. Pod značným tlakem byli výrobci čipů, pamětí, provozovatelé datových center i dodavatelé energetické infrastruktury.
Zajímavé přitom je, že současné výprodeje nejsou reakcí na nějaké katastrofální výsledky technologických firem. Za současnými poklesy stojí zřejmě kombinace obav z návratnosti obrovských investic do AI, rostoucích nákladů na financování a především rychlého snižování rizikových pozic velkých investorů. A právě poslední faktor mohl v uplynulých dnech hrát mimořádně důležitou roli.
Goldman Sachs upozorňuje na mimořádné výprodeje hedgeových fondů
Jedny z nejzajímavějších informací přinesla v pátek 16. října divize prime brokerage investiční banky Goldman Sachs, která mimo jiné poskytuje hedgeovým fondům financování a služby spojené s obchodováním, a do všeho tak pěkně vidí.
Podle Goldman Sachs přitom hedgeové fondy během pěti obchodních dní od 8. do 14. října soustavně čistě prodávaly globální AI akcie. Ve středu 14. října dokonce prodeje dosáhly druhého nejrychlejšího tempa za poslední rok.
Ještě zajímavější je ale další údaj. Během pouhých pěti obchodních seancí hedgeové fondy zcela vymazaly veškeré kumulované čisté nákupy globálních AI akcií od začátku roku 2025. To samozřejmě neznamená, že se zbavily všech svých investic do AI. Znamená to však, že během několika dní obrátily celý přírůstek čistých pozic, který v tomto segmentu postupně budovaly od loňského ledna.
Výprodeje navíc pokračovaly i 15. října, takže podle Goldman Sachs šlo celkově o šest po sobě jdoucích obchodních seancí čistého prodeje AI akcií. Důležitá je přitom také struktura obchodování. Nešlo primárně o to, že by hedgeové fondy začaly ve velkém otevírat nové spekulace na pokles. Především prostě prodávaly své dosavadní pozice, tedy akcie, na jejichž růst původně sázely.
Goldman Sachs tento proces označuje jako „de-grossing“, tedy snižování celkové velikosti pozic a rizika v portfoliích. Fondy mohou současně prodávat akcie, které vlastní, a uzavírat své krátké pozice, čímž snižují hrubou tržní expozici.
Problém je, že pokud velké množství fondů drží podobné akcie a začne je současně prodávat, může vzniknout nepříjemná spirála. Pokles cen vyvolává další tlak na snižování rizika, což vede k dalším prodejům. V případě využití finanční páky se navíc mohou přidat požadavky na doplnění zajištění nebo nucené uzavírání pozic.
Je nicméně důležité rozlišovat mezi plošným snižováním expozic, které Goldman Sachs skutečně zdokumentovala, a konkrétními nucenými likvidacemi způsobenými například margin cally.
Hedgeové fondy sčítají ztráty
Že současné výprodeje nejsou pro profesionální investory žádnou maličkostí, ukazují také údaje o jejich výkonnosti. Podle Goldman Sachs ztratily globální fundamentální long-short hedgeové fondy za týden končící 15. říjnem v průměru 2,9 %. Ve ztrátě přitom skončily každý jednotlivý obchodní den. Od začátku roku však tato skupina fondů stále vykazovala zisk 14,3 %.
Do tohoto prostředí navíc v polovině minulého týdne zapadly zprávy o údajných vážných problémech hedgeového fondu VARA, respektive společnosti Value Aligned Research Advisors, která spravuje mimo jiné VAR AI Fund.
Od 15. října se na sociálních sítích a mezi investory začaly šířit informace, že fond mohl utrpět tak výrazné ztráty, až byl nucen likvidovat své pozice. Podobné spekulace vyvolaly značnou pozornost zejména proto, že VARA patří mezi výrazné investory do společností navázaných na AI infrastrukturu. Fond přitom vznikl před necelými dvěma lety, řídí jej méně než deset lidí a jeho majetek se během krátké doby vyšplhal na mnoho miliard dolarů.
Zatím však jde stále pouze o spekulace. Podle posledního dostupného čtvrtletního výkazu 13F u americké SEC nicméně měla společnost Value Aligned Research Advisors ke konci června vykázané akciové a opční pozice v celkové hodnotě přibližně 40,1 miliardy dolarů. Z toho zhruba 16,7 miliardy dolarů připadalo na přímo držené akcie a dalších 23,4 miliardy na vykazovanou hodnotu podkladových aktiv opčních pozic. Částku 40,1 miliardy dolarů ovšem nelze zaměňovat za čistou hodnotu majetku fondu. Podle dostupných informací měl navíc fond v červenci ztratit 44 % své hodnoty a podle současných spekulací mohou být jeho další ztráty ještě výraznější.
Mezi největší přímé akciové investice patřily Bloom Energy a Nebius, každá s vykázanou hodnotou přibližně 1,7 miliardy dolarů. Následoval CoreWeave s 1,08 miliardy dolarů. Významné byly také pozice ve společnostech Micron Technology, Sandisk, Seagate Technology či Intel. Vedle toho VARA vykazovala rozsáhlé opční pozice například na Alphabet, Amazon a Nvidii.
Jde tedy o řadu společností, které se v posledních dnech dostaly pod silný prodejní tlak. Pokud by některý velký investor s podobnou skladbou portfolia musel ve spěchu prodávat, mohl by současné poklesy dále prohloubit.
Problém už není jen v akciích. Nervozita zasahuje i dluhopisy
Vedle uzavírání pozic hedgeových fondů přichází v posledních dnech možná ještě důležitější varovný signál z dluhopisového trhu, který investoři často opomíjejí. Nyní však investoři zřejmě začínají mnohem pečlivěji zkoumat, jak se budou financovat obrovské investice do AI infrastruktury.
Ukázkovým příkladem je společnost CoreWeave, která pronajímá výpočetní kapacitu pro AI aplikace. Její dluhopisy vydané v červnu s výnosem 9,675 % se během minulého týdne propadly tak výrazně, že jejich tržní výnos vystoupal přibližně na 15 %.
A to je mimořádně důležité. Zatímco pokles ceny akcií sám o sobě nemusí bezprostředně ohrozit hospodaření firmy, prudké zdražení dluhového financování může změnit ekonomiku celé její investiční strategie. Pro společnost, jejíž růst stojí na výstavbě dalších datových center a pořizování stále dražších čipů, mohou být náklady na kapitál naprosto zásadní.
Investoři tak začínají řešit otázku, kterou v době největšího AI optimismu často odsouvali stranou. Co se stane, pokud se výstavba datových center prodraží, jejich zprovoznění zpozdí a výnosy z pronájmu výpočetní kapacity nepřijdou dostatečně rychle?
Znamená to, že se AI boom dostal do problémů?
Zajímavé je, že poslední týden přinesl také několik zpráv, které rozhodně nevypadají jako důkaz kolapsu skutečné poptávky po AI. Nizozemská společnost ASML, jedna z evropských technologických hvězd, například 14. října oznámila rekordní čtvrtletní tržby 11,7 miliardy eur a zvýšila svůj celoroční výhled na 44 až 45 miliard eur. Ještě zajímavější přitom bylo vyjádření managementu, podle kterého někteří zákazníci již projevují zájem o objednávky výrobních zařízení na roky 2029 a 2030. ASML dokonce předpokládá, že její plánované kapacity v letech 2027 a 2028 nebudou na uspokojení poptávky stačit.
O den později oznámila silné výsledky také tchajwanská TSMC. Její tržby za třetí čtvrtletí meziročně vzrostly o 50,9 % a čistý zisk o 68,7 %. Společnost přitom pro poslední kvartál letošního roku očekává tržby 52,3 až 54,3 miliardy dolarů, tedy další nárůst oproti třetímu čtvrtletí. To jsou čísla, která rozhodně neukazují na náhlé zastavení AI investic. Právě naopak.
Co bude dál?
Současné výprodeje zatím nepůsobí jako jednoznačný důkaz, že se celý příběh umělé inteligence začíná hroutit. Zatím spíše ukazují, jak nebezpečná může být kombinace extrémně populárního investičního tématu, vysokých očekávání, finanční páky a rostoucích nákladů na financování.
Především poslední údaje Goldman Sachs naznačují, že významnou část poklesů mohlo způsobit rychlé uzavírání dlouhých pozic hedgeových fondů. To může ceny akcií srazit velmi prudce, aniž by se během několika dní nějak zásadně změnily hospodářské vyhlídky samotných firem.
Na druhou stranu by byla chyba celý výprodej jednoduše odbýt jako technickou korekci. Třeba právě vývoj dluhopisů CoreWeave ukazuje, že investoři začínají přehodnocovat celou ekonomiku financování AI infrastruktury. A to už může mít daleko zásadnější důsledky pro další růst sektoru.
V pondělí 19. října se americké technologické akcie po předchozích výprodejích částečně vzpamatovaly, když index Nasdaq 100 nakonec posílil o 1,17 %, přestože během obchodování rostl až o více než 2 %. Širší Nasdaq Composite pak přidal 1,11 % a polovodičový sektor přerušil osm dní trvající sérii poklesů. O skutečném návratu optimismu je však zatím velmi předčasné hovořit. Objem obchodování na Nasdaqu dosáhl pouze 6,66 miliardy akcií oproti průměrným 8,13 miliardy a většina obchodovaných titulů skončila ve ztrátě. Pondělní oživení tak zatím působí spíše jako technický odraz po propadech než jako přesvědčivý návrat kupujících.
Velkou zkouškou budou hlavně výsledky dalších technologických gigantů, zejména společností Meta, Microsoft, Alphabet a Amazon. Investoři budou muste mnohem pečlivěji než dříve sledovat nejen jejich růst, ale především plánované kapitálové výdaje, schopnost generovat hotovost a konkrétní návratnost investic do AI.
Pokud se přitom ukáže, že poptávka po AI zůstává silná, investice do infrastruktury pokračují a technologické společnosti dokážou naplňovat vysoká očekávání, mohou se současné výprodeje zpětně ukázat jako přehnané. Ostatně podle jedné z aktuálních analýz polovodičového sektoru od Bank of America již ceny řady AI akcií zohledňují mnohem pesimističtější scénář, než jakému zatím odpovídají fundamenty. Pokud ovšem výsledky zklamou, může to být naopak začátek mnohem hlubšího vystřízlivění. Zvlášť pokud by se k pochybnostem o návratnosti obřích investic do AI přidal další růst úrokových sazeb a zdražování financování. To by totiž technologické společnosti zasáhlo hned ze dvou stran.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.