Úspory ve službách státu
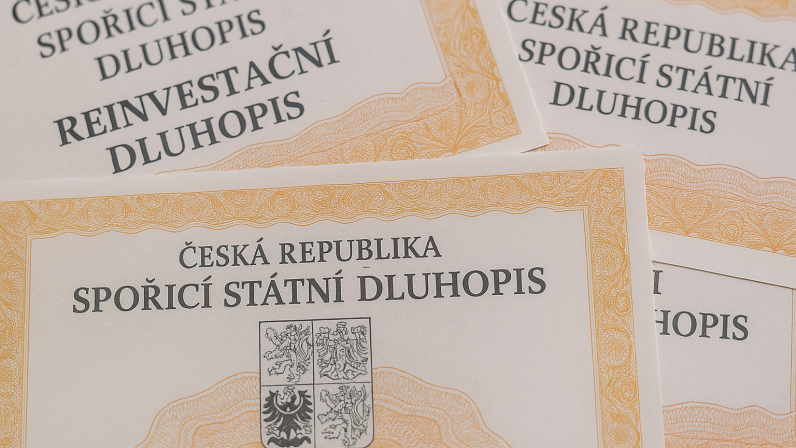
Spořicí státní dluhopisy měly být výhodnou a bezpečnou možností, jak si občané zhodnotí úspory a zároveň pomohou státu financovat jeho výdaje. Zvlášť ty protiinflační lákaly na ochranu před zdražováním. Jenže s nástupem skutečné inflace se karta obrátila – dluhopisy začaly být pro stát drahé a jejich emise skončila. Co všechno nám příběh těchto dluhopisů říká o důvěře, riziku a roli státu ve světě investic?
Český stát už dvakrát vydával spořicí státní dluhopisy pro občany, vznikla snaha diverzifikovat financování vládního dluhu. Mělo to být bezpečné zhodnocení úspor, forma vázání úspor obyvatelstva, pro stát jedna ze stálých složek financování vládního dluhu. Dva ministři financí tak mají svůj pomníček – označení „Kalouskovy dluhopisy“ se vcelku ujalo, dluhopisy ministryně Schillerové našly označení jako „Alenčiny“.
Kalouskovy spořicí státní dluhopisy vznikly jako reakce vlády na evropskou dluhovou krizi. Vydávaly se v letech 2011–2014. Tehdejší vláda chtěla snížit závislost na zahraničních a jiných dluhopisových investorech a nabídnout občanům atraktivní možnost spoření a investování. Zároveň šlo o způsob, jak diverzifikovat financování státního dluhu a posílit jeho stabilitu. Po roce 2014 stát spořicí dluhopisy přestal emitovat, tržní podmínky financování vládního dluhu se změnily a další emise dluhopisů pro občany přestaly být politickou prioritou. Česká republika se tehdy financovala výhodně přímo na trhu – výnosy státních dluhopisů klesaly a zájem investorů byl dostatečný.
K obnovení emisí dluhopisů pro občany došlo až v roce 2019. Pro občany byly tyto dluhopisy atraktivní, zejména ty protiinflační. Druhá vlna emisí spořicích dluhopisů pro občany po roce 2019 probíhala v prostředí velmi nízkých úrokových sazeb.
Politická reprezentace převlékla spořicí státní dluhopisy do hávu Dluhopisů Republiky – v politickém marketingu zřejmě neměly být spojovány s exministrem Kalouskem. Alenčiny dluhopisy v protiinflační variantě pak spatřily světlo světa v prostředí víry a přesvědčení o nástupu deflačního scénáře vývoje. Vrcholilo to vcelku nedávno, psal se rok 2021.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
- Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
- Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
- Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.