Trumpův plán: slabý dolar, silná Amerika. Vyjde to?
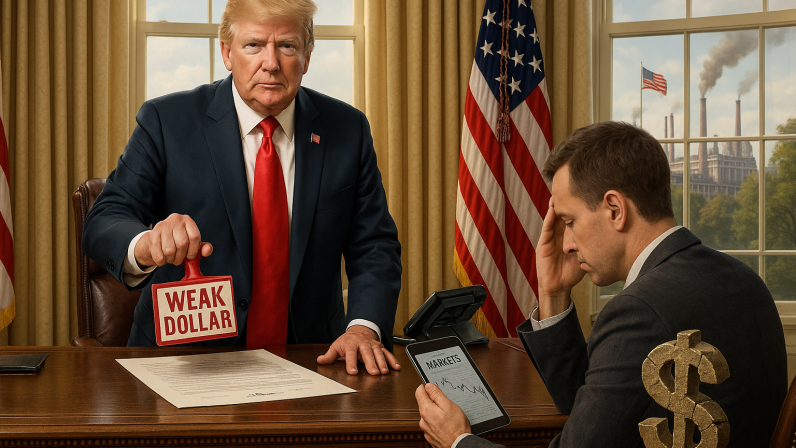
Americký dolar prochází nejistým obdobím – čelí politickým tlakům, fiskálním excesům i rostoucí nedůvěře investorů. Zatímco Trumpova administrativa slabou měnu vítá jako nástroj pro posílení domácího průmyslu, trhy tápou, co přijde dál. Je to návrat ke známému cyklu, nebo se opravdu mění globální měnový řád? Podívejme se, proč dolar ztrácí sílu a co to znamená pro investory i světovou ekonomiku.
Historie se nikdy neopakuje doslova, ale její ozvěny jsou slyšet. V lednu 2002 byl k mání americký dolar za 1,16 eura, avšak do začátku roku 2005 ztratil vůči euru více než třetinu hodnoty. Dolar oslaboval i proti dalším měnám: japonskému jenu, britské libře (více než o 20 %), australskému dolaru (přes 30 %) a české koruně (přibližně 35 %). Už tehdy, stejně jako dnes, vyvolávalo oslabení dolaru otázky, zda jde o ústup od americké hegemonie a předzvěst konce dolaru. Odpověď zůstává neměnná: Náhrada dolaru není na dosah, a tak různé země a měnové zóny zůstávají u volby toho méně škodlivého řešení.
Když tehdy v prvních letech nového tisíciletí komentoval ekonom Pavel Kohout v Hospodářských novinách slábnoucí dolar, upozornil, že sílu měny ovlivňuje řada složitých faktorů. Připomněl také nadčasovou pravdu: nikdo nedokáže odhadnout, kdy dolar znovu získá na síle. „Zde je dobrá rada drahá. Neví to nikdo,“ poznamenal tehdy k prognóze vývoje měnového kurzu Kohout. Na měnových trzích se spolehlivých vodítek pro podobné předpovědi prostě nedostává.
Kurz měny je vrtkavý a předpovědět jeho směr je spíš umění než věda. V 80. letech klesla britská libra z pěti německých marek na pouhých 2,78 DEM/GBP v únoru 1987. Ani tehdejší reformy, které ozdravily britskou ekonomiku a snížily nezaměstnanost, nepomohly. Nízké úrokové sazby na libře, dle tehdejší konvence a institucionalizace stanovené vládou a nikoli centrální bankou, srazily zájem o britská aktiva. Trh se naučil čekat jen další pokles a oslabení libry – a ten skutečně přicházel. Když dnes přemýšlíme o dolaru, podobný příběh připomíná, že nejde jen o úroky a jiné vlivy, ale o politický rozměr a institucionalizaci.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
- Aktuální a srozumitelné informace z oblasti investování a finančního plánování.
- Neomezený přístup k obsahu webu, včetně archivních a prémiových článků.
- Autentický zdroj rad, tipů a know-how pro úspěšné investiční rozhodování.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.