Finanční trhy

Ultra Clean Holdings: nenápadná AI akcie s potenciálem překvapit Wall Street

7 minut

Když se dnes mluví o umělé inteligenci, většina investorů automaticky vysloví jména jako NVIDIA, Taiwan Semiconductor Manufacturing Company nebo ASML. Trh miluje viditelné vítěze. Miluje firmy, které vyrábějí nejdražší čipy, nejvýkonnější GPU nebo nejpokročilejší litografické stroje. Jenže každá technologická horečka má jednu vlastnost, kterou investoři opakovaně podceňují.
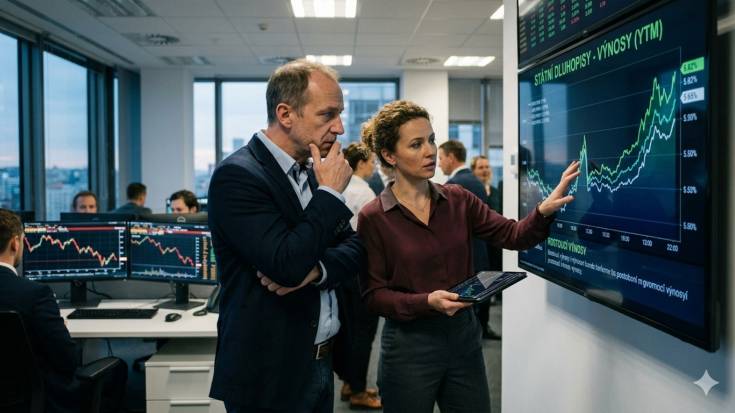
Dluhopisy ztrácejí půdu pod nohama. Proč by měli akcioví investoři zpozornět?

8 minut

Bonitní státní dluhopisy USA, Německa a zejména Japonska podlehly výprodejům kvůli ropnému šoku způsobenému krizí v Hormuzském průlivu. Jejich výnosy do splatnosti rostou, ceny klesají a trh se bojí, že drahé energie a geopolitické napětí vyvolají novou inflační vlnu. Pro akcie to na základě historických zkušeností znamená vyšší tlak na valuační násobky, hlavně u sektorů citlivých na úrokové sazby. Proti tomu však dnes stojí silná firemní ziskovost, která brání, aby zmíněné negativní faktory spustily citelný propad hlavních akciových indexů.

Fintech jako nová infrastruktura peněz v evropské ekonomice

7 minut

Peníze už nespí. Digitální transformace, poháněná okamžitými platbami, bankovními aplikacemi a investičními algoritmy, smazala časové prodlevy a proměnila finance v tekutou entitu, která protéká ekonomikou v reálném čase. Pro byznys to znamená raketové zrychlení obratu kapitálu, pro investory demokratizaci trhů, ale pro celý systém novou, dosud nepoznanou úroveň technologické závislosti.

Půl bilionu na hraně: Vlna refinancování hypoték může tvrdě zasáhnout domácnosti i ekonomiku

3 minuty

Jen letos u nás skončí fixace úroků u hypoték v objemu bezmála půl bilionu korun – ještě o něco více to pak dle dat České národní banky bude příští rok. Za oceánem pak zase celkem nepozorovaně bobtná problém v technologické kolébce Silicon Valley. Nečeká realitní trh podobný scénář jako při krizi v roce 2008?

Fed v zajetí drahé ropy i Trumpových cel. Proč už nejspíš nebude snižovat sazby?

7 minut

Americká centrální banka se ocitla ve složité situaci. Kombinace ropného šoku způsobeného krizí v Hormuzském průlivu, nových celních hrozeb Trumpovy administrativy a střídání šéfa Rady guvernérů vytváří pro investory nejisté prostředí. Inflace v USA stále není pod kontrolou a Fed si při význačně kladném růstu ekonomiky nemůže dovolit rychlé uvolnění měnové politiky, na které naléhal prezident Donald Trump. Pravděpodobně tak k jeho nelibosti odloží dříve diskutované snižování úrokových sazeb.

Bitcoin vstává z popela: Proč může být růst nad 81 000 USD teprve začátkem nové éry

5 minut

Bitcoin v posledních dnech vyslal jasný signál: jarní období nejistoty je u konce. Nejstarší kryptoměna světa nejenže smazala ztráty z minulých týdnů, ale suverénně překonala hranici 81 000 USD, čímž potvrdila svůj návrat do růstového kanálu. Co přesně odstartovalo toto momentum a proč se tentokrát zdá, že má trh pod nohama mnohem pevnější základy?

Korejské akcie zažívají investiční horečku. AI boom žene trh vzhůru a investoři masivně nakupují

4 minuty

Jihokorejské akcie letos zažívají jednu z nejsilnějších růstových vln na světě. AI boom žene vzhůru hlavně výrobce čipů Samsung a SK Hynix, zatímco investoři masivně sázejí na další růst přes ETF i opce. Z trhu, který byl ještě nedávno spíše přehlížený, se tak stává jedno z hlavních center současné technologické horečky.

České HDP pod očekáváním: problém není doma, ale venku

3 minuty

Česká ekonomika vstoupila do roku relativně slabým tempem. Reálné HDP v prvním čtvrtletí mezikvartálně vzrostlo pouze o 0,2 %, tedy výrazně pod úrovní, která odpovídá očekávání potenciálu ekonomiky, a to přibližně 0,5-0,6 %. Na první pohled jde o zklamání, detailnější pohled na strukturu růstu však naznačuje, že situace není tak negativní, jak by se mohlo zdát.

Úspěch japonských akcií: Proč se z hodnotové pasti stal motor asijského růstu?

7 minut

Japonský akciový trh za posledních 5 let silně zhodnotil, ale měnově nezajištěný tuzemský investor si ho užil pouze omezeně kvůli výraznému oslabování jenu vůči koruně. Nicméně rozvoj umělé inteligence, reformy korporátní správy a upevnění cenové síly japonských firem v prostředí mírné inflace vedou k růstu jejich akcií. Hlavní rizika pro ně naopak představují současné prudké zdražení ropy a dlouhodobě rovněž nadměrné stárnutí populace.