Investiční byt nebo S&P 500 ETF? Bitva investic, která rozhodne o zhodnocení vašeho kapitálu
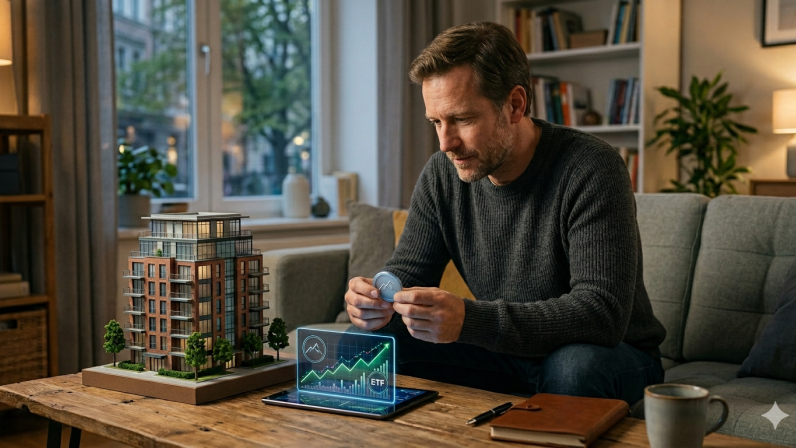
Co vás udělá bohatším: investiční byt, nebo S&P 500 ETF?
Intuice říká „cihla je jistota“. Realita je ovšem mnohem složitější. V českém prostředí má investice do nemovitostí téměř posvátný status. „Byt je jistota“ se opakuje tak často, až to zní jako zákon přírody.
Investice do vlastních „čtyř stěn“ je v českém prostředí vnímána spíše jako projev konzervativního náboženství než jako výsledek chladné ekonomické rozvahy. Tento fenomén, hluboce zakořeněný v porevoluční touze po jistotě, vytváří v myslích investorů klamnou představu, že nemovitost je jedinou cestou k bezpečnému bohatství. Když však proti sobě v roce 2026 postavíme investiční byt a široký akciový index S&P 500, střetávají se dva radikálně odlišné světy. Jeden je fyzický, emocionálně srozumitelný, ale zatížený skrytými náklady a nízkou likviditou. Druhý je abstraktní, digitální a v reálném čase kolísavý, ovšem z dlouhodobého hlediska extrémně efektivní a výkonný. Problémem českého investora bývá srovnávání nesrovnatelného: hrubý výnos z nájmu (často nadhodnocený) proti historickému průměru akcií. Skutečné srovnání však musí zahrnovat inflaci, komplexní náklady na správu, daňové dopady a především časovou hodnotu peněz.
Základní model: 5 milionů korun na rozcestí
Představme si modelový scénář pro březen 2026. Máte k dispozici 5 milionů korun a stojíte před rozhodnutím, které určí vaši finanční budoucnost na příští dvě dekády. První cesta vede do ETF (Exchange Traded Funds) kopírujícího index S&P 500. Celou částku zainvestujete najednou. Nepotřebujete právníky, odhadce ani notáře. Vaším aktivem se stává podíl v 500 nejúspěšnějších firmách světa od Apple po Nvidii. Druhá cesta směřuje na realitní trh. S 5 miliony v ruce nebudete kupovat malý byt v hotovosti, ale využijete je jako 50% akontaci na nákup prémiového bytu v hodnotě 10 milionů korun v širším centru Prahy či Brna. U bytu kalkulujeme s hrubým nájmem kolem 4 %, což v roce 2026 odpovídá realitě českých metropolí. Jenže zatímco u akcií je výnos prakticky „čistý“, u bytu začíná kolotoč odpočtů: pojištění, fond oprav, revize a neobsazenost. Reálný čistý výnos z nájmu tak padá ke 2,5 %. K tomu musíme připočíst růst ceny nemovitosti, který se historicky drží kolem 4 % p.a., ovšem s výraznými lokálními výkyvy. Naproti tomu S&P 500 generuje průměrně 9–10 % p.a. v dlouhém období. Už zde vzniká propast, kterou musí nemovitost dohnat jiným nástrojem.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
Co se dočtete dále?
- Jak pákový efekt při 50% vlastním kapitálu násobí výnos i ztrátu investora
- Pětiletý horizont, aneb proč jsou akcie v krátkém období bezpečnější sázkou?
- Přímé srovnání obou typů investic
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.