Bitcoin krvácí a investoři hledají viníka. Za propadem stojí pět hlavních faktorů
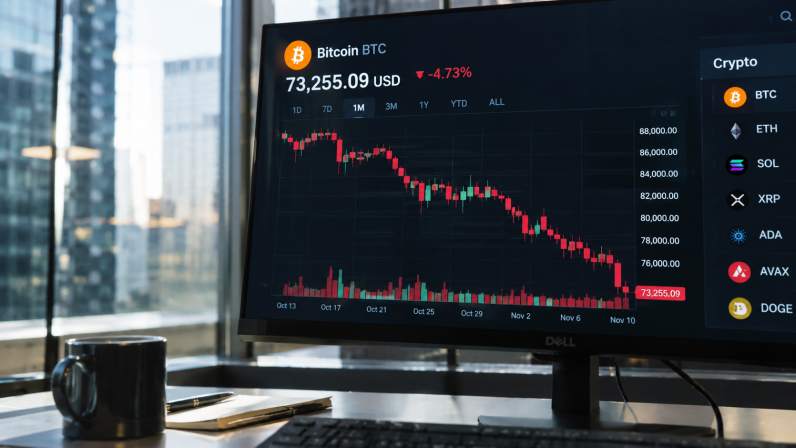
Mýtus o bitcoinu jakožto nezávislém digitálním zlatě a ultimátním bezpečném přístavu dostal v posledním měsíci další tvrdou lekci z tržní reality. Ústup z lokálních maxim kolem 87 000 USD až k supportní zóně 73 000 USD nepřišel kvůli jedné katastrofické zprávě, zhroucení burzy nebo takzvané black-swan události. Trh zkrátka a jednoduše narazil na strop své vlastní likvidity a makroekonomických limitů.
Když trhy klesají, retailoví investoři mají tendenci hledat za každým propadem manipulaci, skryté agendy velryb nebo spiknutí tvůrců trhu. Realita institucionálních financí je ale mnohem nudnější a odehrává se v tabulkách řízení rizik. Současná cenová akce je učebnicovým příkladem toho, co se stane, když se vyčerpá poptávkový šok, narativ kolem umělé inteligence si vybere oddechový čas a politická mapa ve Washingtonu se přemodeluje v neprospěch deregulace.
Abychom pochopili, proč trh ztratil přes 15 % své hodnoty v tak relativně krátkém čase a proč úroveň 73 000 USD představuje logickou zastávku, musíme se podívat pod povrch cenových grafů.
1. Stablecoinová deflace a anatomie hloubky trhu
Kryptoměnový trh neroste z čistého přesvědčení. Roste z přítoku nového, čerstvého kapitálu z tradičního fiat systému. V on-chain světě tento kapitál nereprezentují bankovní vklady, ale primárně stablecoiny. A to zejména stablecoiny Tether (USDT) a USD Coin (USDC). Tyto digitální dolary fungují jako onen pověstný „dry powder“ (suchý střelný prach), který tvoří nákupní stranu (bid) v order booku (knize objednávek) a absorbuje přirozený prodejní tlak. Můžete si je představit jednoduše jako hotové peníze, čekající na to, kdy můžou být použité na nákup kryptoměn.
V době masivního růstu směrem k 87 000 USD jsme byli svědky agresivního mintingu (ražby) nových stablecoinů. Instituce i retail pálili fiat měnu do kryptosystému. Používali stablecoiny k tomu, aby nakupovali krypto. V posledních zhruba šedesáti dnech ale data ukazují radikální změnu: agregovaná nabídka stablecoinů přestala růst a v některých segmentech dokonce začala mírně klesat.
Proč k tomu dochází a jaká je mechanika tohoto jevu? Velký kapitál je extrémně oportunistický. Pokud očekávaný výnos z růstu cen kryptoměn klesne, nebo pokud výnosy v DeFi protokolech klesnou pod určitou úroveň v poměru k bezrizikové sazbě (typicky reprezentované výnosy amerických státních dluhopisů – T-bills), smart money nemá důvod držet kapitál v kryptu. Velcí účastníci trhu začnou kryptoměny prodávat a kapitál ve formě USDC a USDT začnou směřovat zpět do fiatu, aby mohl být alokován tam, kde generuje lepší rizikově přiměřený výnos.
Absence nových stablecoinů má na mikrostrukturu trhu zdrcující dopad. Pokud se nezvyšuje objem těchto mincí v oběhu, ztenčuje se hloubka trhu (market depth).
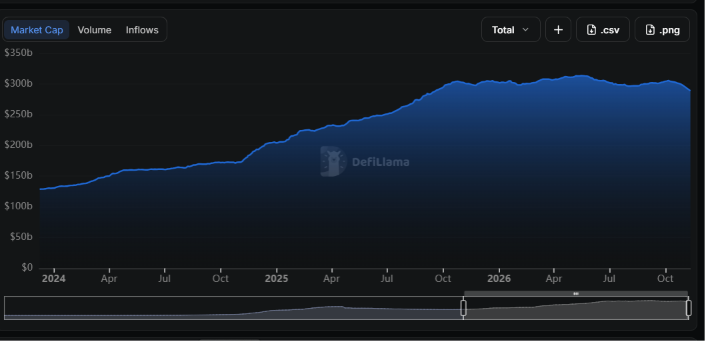
Představte si to jako bazén. Když je v něm hodně vody (stablecoinů), i skok těžké váhy (velký institucionální prodejní příkaz) způsobí jen mírné vlnky. Když se ale voda z bazénu vypustí (stablecoiny opustí ekosystém), ten samý skok způsobí obrovský rozstřik a pád na dno. V prostředí tenkých order booků způsobuje průměrně velký prodej mnohem výraznější cenový skluz směrem dolů. Trh v oblasti 87 000 USD zkrátka vyčerpal svou okamžitou kupní sílu a ztratil schopnost absorbovat distribuci. Dokud neuvidíme opětovnou masivní emisi USDT a USDC, bude jakýkoliv pokus o odraz směrem k historickým maximům stát na extrémně vratkých nohou.
2. Institucionální únava a ETF mikrostruktura: Konec poptávkového šoku
Dosažení hranice 87 tisíc dolarů bylo taženo téměř exkluzivně americkým institucionálním kapitálem. Americký „kupec“ byl agresivní, zvedal cenu a zbytek světa ho pouze následoval. Během posledního měsíce se ale tato metrika překlopila do záporu. Co to znamená v praxi? Nákupní horečka skončila a americký kapitál odešel od stolu.
Mnoho investorů žije v omylu, že spotová bitcoinová ETF fungují jako magické schránky, které prostě neustále nakupují. Realita je taková, že fondy jako IBIT (BlackRock) nebo FBTC
(Fidelity) pouze zrcadlí klientskou poptávku skrz mechanismus tvorby a odkupu ETF.
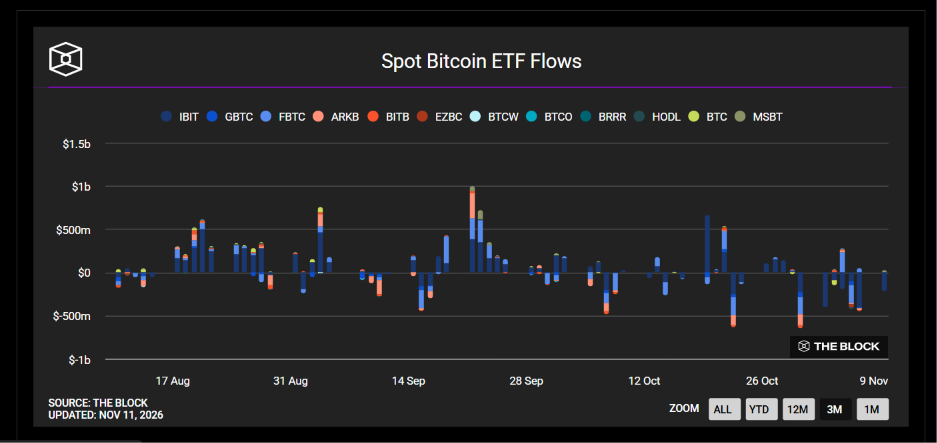
Když klienti fondů (RIA poradci, family offices, retail) chtějí nakupovat, posílají dolary. Takzvaní Authorized Participants (APs – velcí tvůrci trhu) tyto dolary vezmou, nakoupí za ně na spotovém trhu (často přes Coinbase) podkladový bitcoin a smění ho u emitenta ETF za nové akcie fondu. Tento proces vytváří onen masivní poptávkový šok, který trh hnal nahoru.
Jakmile se ovšem nálada investorů zhorší, proces se obrátí. Během cesty ze 87k na 73k jsme viděli opakované dny čistých odtoků (net outflows). Klienti prodávají akcie ETF. APs tyto akcie berou zpět emitentovi, dostávají za ně podkladový bitcoin a ten musí prodat na otevřeném trhu, aby klientům mohli vyplatit hotovost. ETF se tak v dobách korekce mění z nákupní mašiny v distribuční kanál. Když zmizí pasivní nákupní tlak z ETF, odhalí se strukturální slabost trhu, který náhle postrádá kupce ochotné akceptovat vysoké ceny nad 80 000 USD.
Pokračování článku je dostupné pro předplatitele
Odemkněte si exkluzivní obsah webu FOND SHOP
V článku se dále dozvíte:
- Jak přehnané využívání finanční páky spustilo likvidační kaskádu a urychlilo propad bitcoinu
- Proč výprodej technologických akcií a nervozita kolem AI dopadají i na cenu bitcoinu
- Jak změny politických sil ve Washingtonu ovlivňují kryptoměnový trh a co může přijít dál
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.