Akciové trhy naruby: Mizející prémie gigantů, ztrátová IPO a drahé defenzivní akcie
Americké akciové trhy aktuálně vykazují několik zajímavých paradoxů. Oceňovací prémie největších společností v indexu S&P 500 se téměř vytratila, letošní velké burzovní debuty investorům zatím přinášejí značné ztráty a některé tradičně defenzivní společnosti se obchodují za výrazně vyšší násobky zisků než technologičtí giganti.
Největší akcie ztrácejí oceňovací prémii
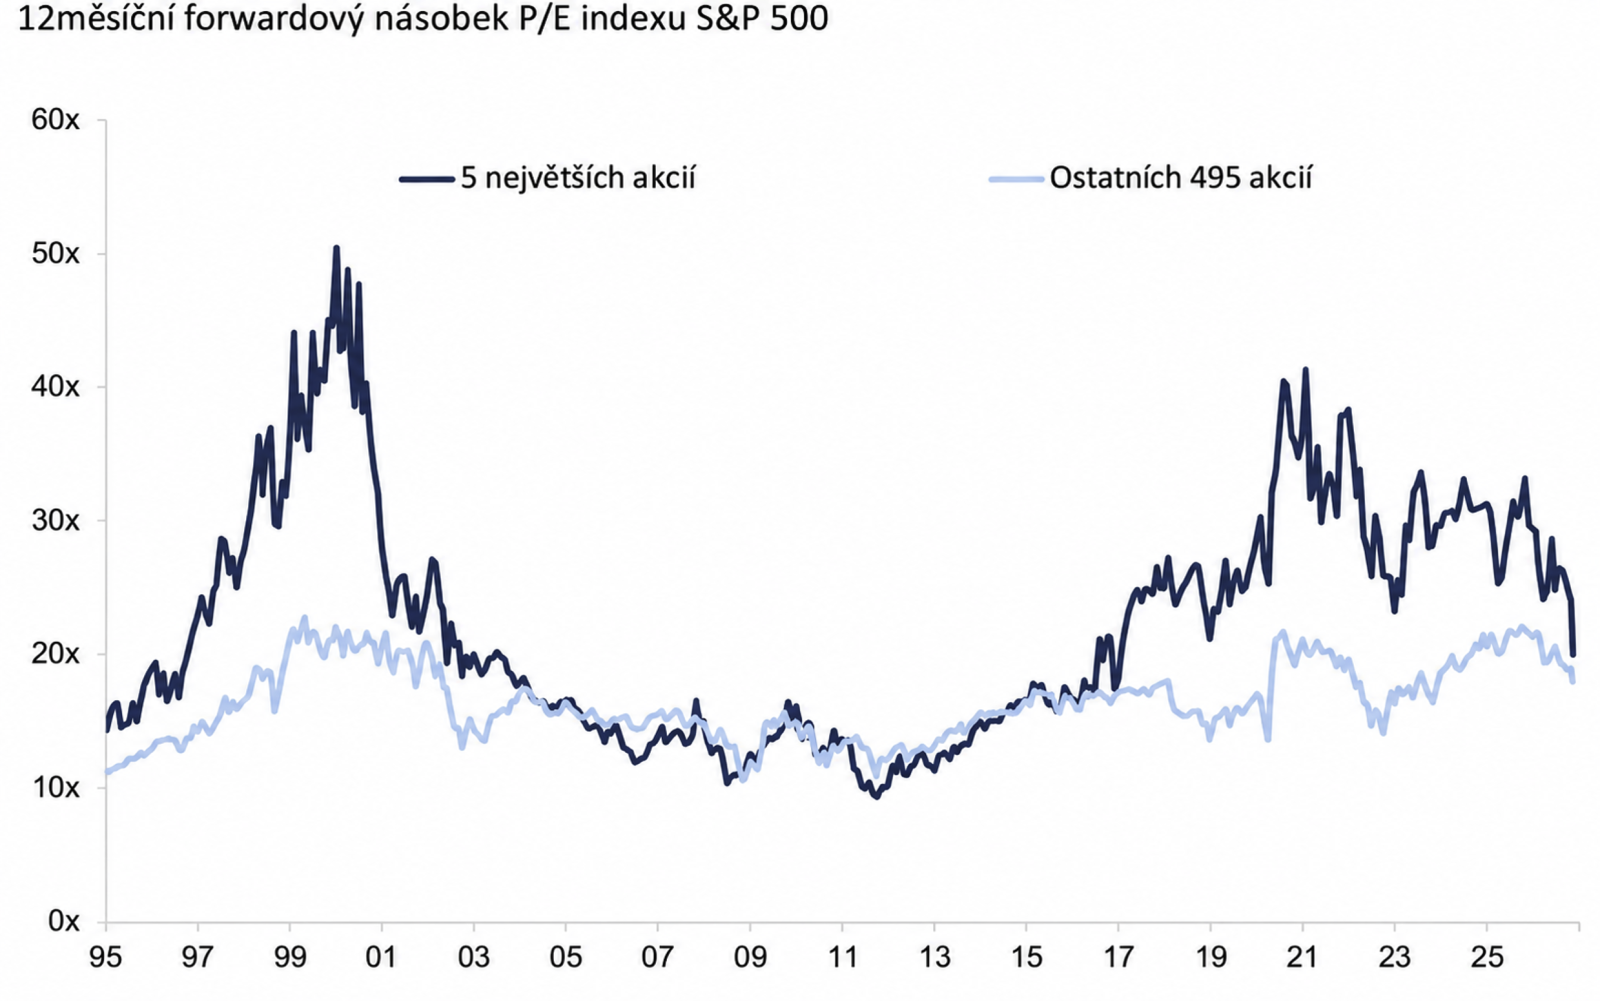
Jedním z charakteristických rysů amerického akciového trhu posledních let bylo výrazně vyšší ocenění největších společností oproti zbytku trhu. Jak ovšem ukazují čerstvá data od Goldman Sachs, tento rozdíl se v poslední době dramaticky zmenšil a je dokonce nejnižší za téměř deset let. Zatímco například v roce 2021 se pět největších společností indexu S&P 500 obchodovalo za více než 40násobek očekávaných zisků, u zbývajících 495 titulů se ukazatel P/E pohyboval kolem 20. Dnes se přitom ocenění obou skupin výrazně přiblížilo. Nejde ovšem pouze o to, že největší technologické společnosti ztratily část své dřívější prémie. Svou roli hraje také poměrně vysoké ocenění zbývající části trhu. To naznačuje zajímavý posun v investorských preferencích, kdy ani největší a dlouhodobě velmi ziskové společnosti již nemusí automaticky získávat tak výraznou oceňovací prémii jako v minulosti.
Letošní IPO investory příliš nepotěšila
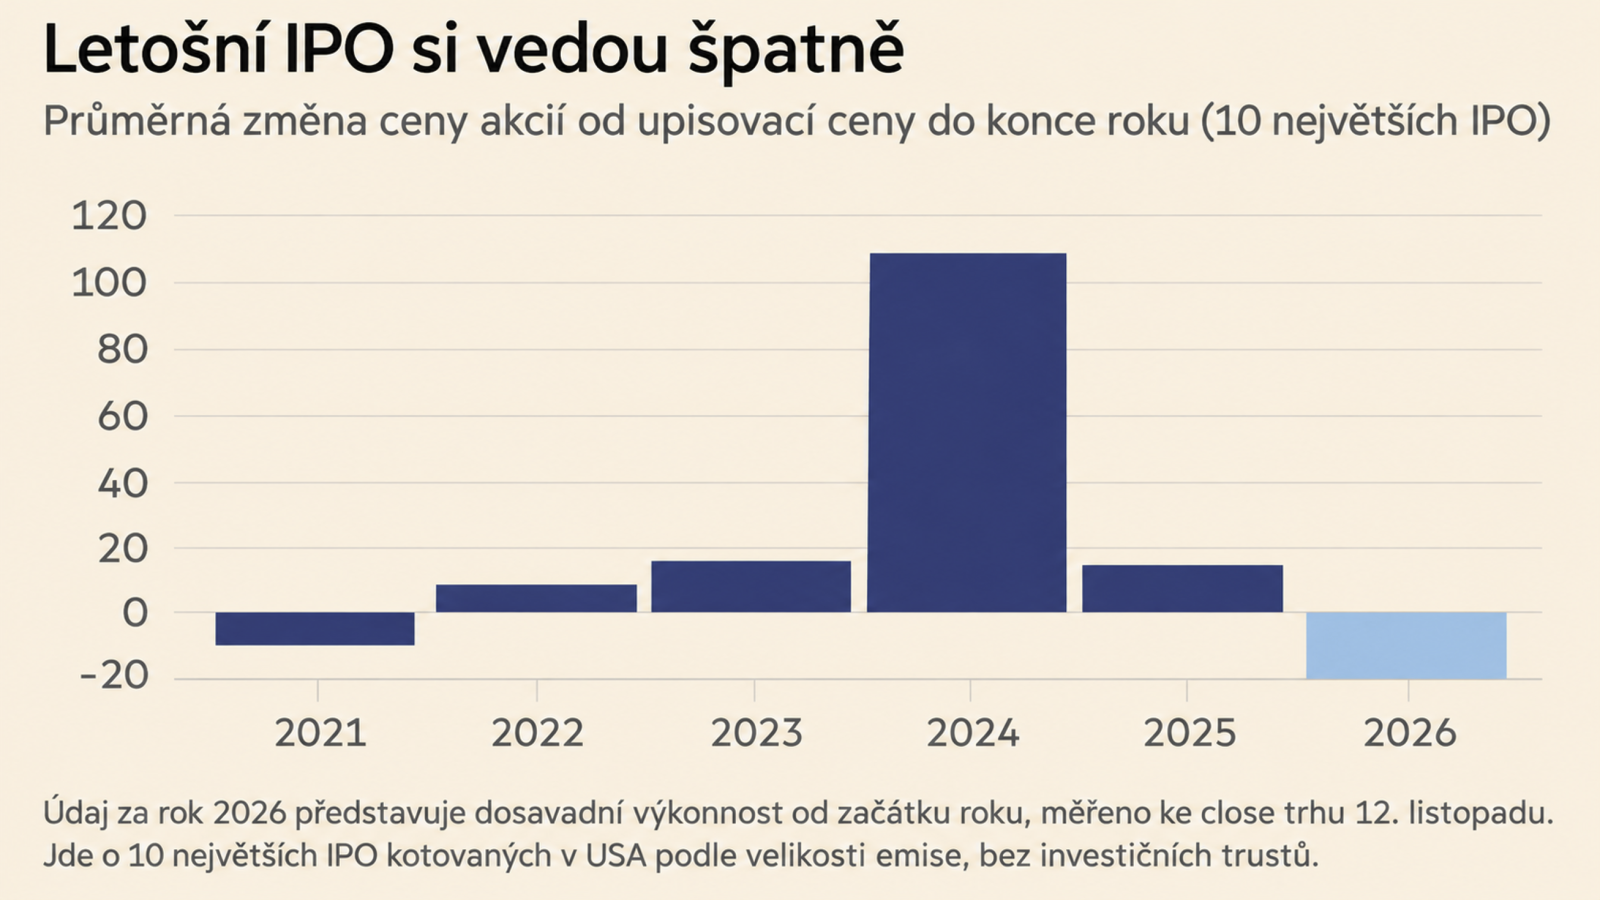
Vstup na burzu bývá často spojován s vysokými očekáváními a představou zajímavého výnosového potenciálu. Někdy to vyjde, mnohdy ale ne. Minimálně tedy krátkodobě. Například podle údajů Bloombergu dosáhla průměrná výkonnost deseti největších letošních IPO v USA, měřeno od emisní ceny do 12. listopadu, přibližně mínus 20 %. To představuje podstatně horší výsledek než ve většině předchozích let. Například v roce 2024 přinesla desítka největších burzovních debutů do konce roku v průměru zhodnocení přes 100 %, zatímco v letech 2023 a 2025 šlo o kladné dvouciferné výnosy. Letošní čísla tak připomínají, že ani vstup atraktivní a rychle rostoucí společnosti na burzu automaticky neznamená dobrou investici. Rozhodující je především cena, kterou jsou investoři při IPO ochotni zaplatit, a následná schopnost společnosti naplnit často velmi ambiciózní očekávání. Uvidíme, co s touto statistikou provede Anthropic.
Opačný svět než během dot.com bubliny
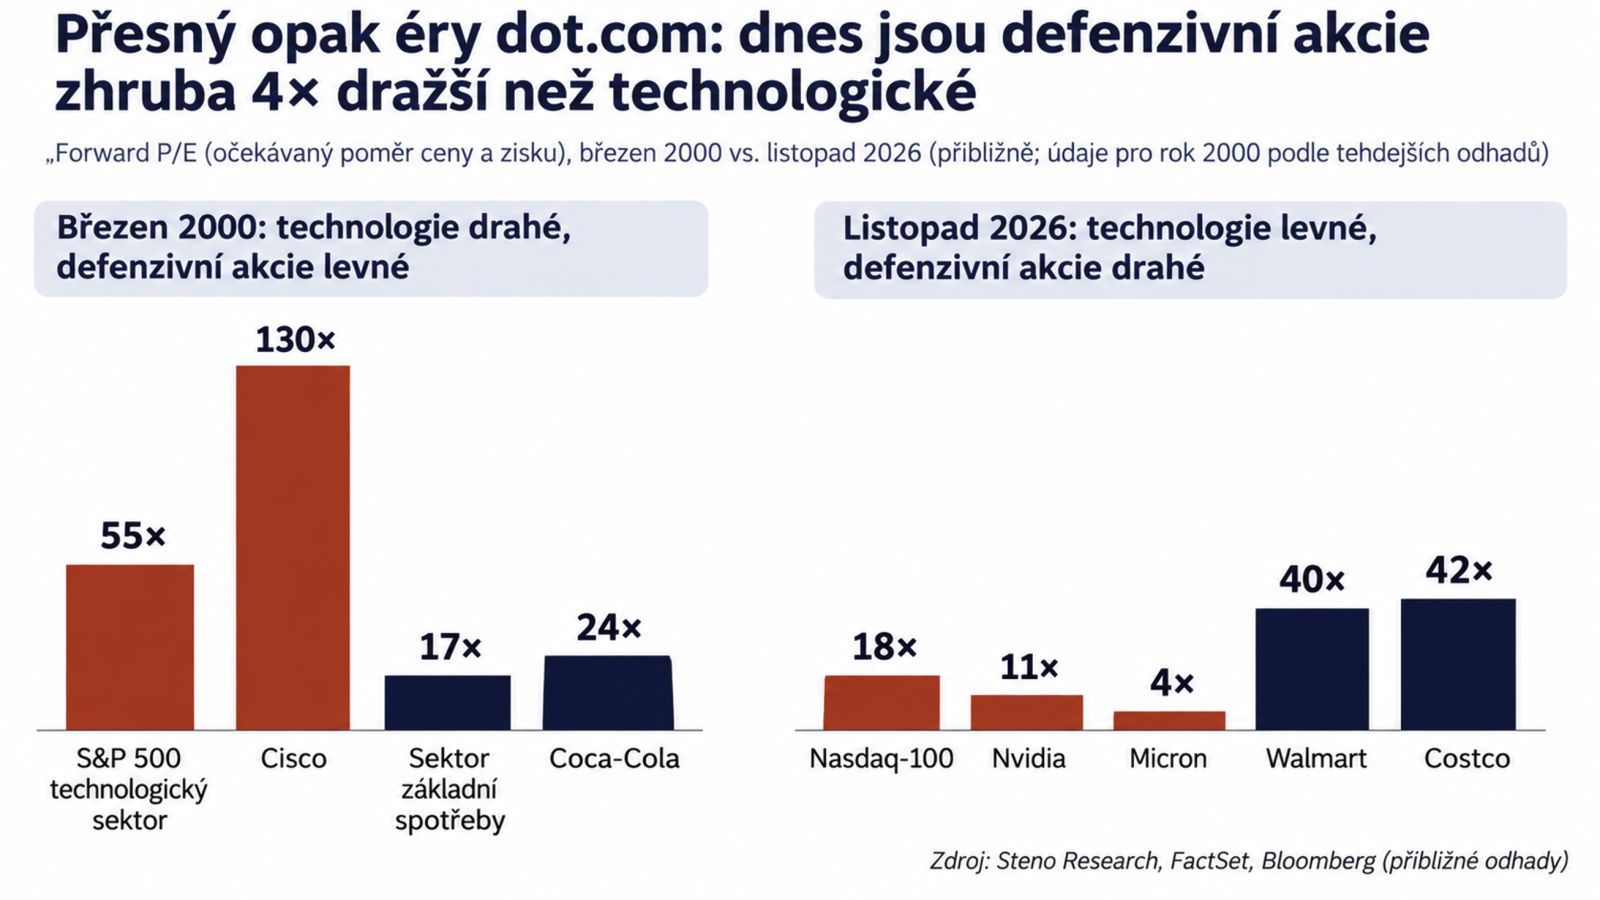
Když se dnes hovoří o AI bublině, často zaznívá srovnání s přelomem tisíciletí. Pohled na ocenění některých společností ale ukazuje, že současná situace je v určitých ohledech přesně opačná. V březnu roku 2000 se technologický sektor indexu S&P 500 obchodoval přibližně za 55násobek očekávaných zisků a například Cisco dokonce za 130násobek. Naproti tomu defenzivní sektor základní spotřeby vykazoval P/E kolem 17 a Coca-Cola přibližně 24. Dnes ovšem, podle údajů Steno Research, dosahuje předstihové P/E indexu Nasdaq 100 zhruba 18, Nvidie 11 a Micronu dokonce jen 4. Naproti tomu Walmart se obchoduje přibližně za 40násobek a Costco za 42násobek očekávaných zisků. Jinými slovy, některé tradičně defenzivní společnosti jsou dnes, tedy minimálně na základě tohoto ukazatele, výrazně dražší než vybrané technologické tituly. Tím neříkáme, že technologický sektor jako celek je levný. Přesto to ale ukazuje, jak výrazně se může struktura tržních ocenění v průběhu času změnit.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.