Kryptoměny už nejsou jen pro spekulanty. Jak s nimi pracují miliardové fondy?
Nedávno v tichosti vyšla rozsáhlá zpráva globálního správce aktiv Bitwise Asset Management, která popisuje, jak velcí institucionální investoři přemýšlejí o kryptu. Zatímco drobný retailový investor po padesátiprocentním propadu trhu obvykle propadá panice, u velkých institucionálních alokátorů vidíme zcela odlišné chování.
Nejnovější rozsáhlá zpráva globálního správce aktiv Bitwise Asset Management, vycházející z hloubkových rozhovorů s šéfy investičních úseků státních investičních fondů, penzijních fondů, velkých nadačních fondů nebo jiných velkých investičních těles, odhaluje fascinující paradox. Přestože krypto trh od podzimu 2025 do jara 2026 odepsal polovinu své hodnoty, ani jediná z dotazovaných institucí své pozice nesnížila. Naopak, řada z nich využila výprodejů k taktickému přikoupení.
Institucionální kapitál je tak podstatně “větší držák”, než si většina analytiků myslela.
Pravidla hry se však zásadně proměnila: éra slepého nakupování všeho, co má v názvu blockchain, je definitivně pryč. Trh dospěl do fáze, kdy se mezi kryptoaktiva nekompromisně staví tlustá dělicí čára.
Bitcoin jako univerzální konsenzus
Pokud jde o alokaci kapitálu do digitálních aktiv, ve správních radách světových fondů panuje v jedné věci shoda: Bitcoin je král. Každá jedna instituce v průzkumu Bitwise, která drží krypto, má ve svém portfoliu zastoupen právě bitcoin. Pro většinu z nich představoval vůbec první, největší a nejdéle drženou krypto pozici.
Důvody pro nákup se přitom dramaticky posunuly od původní technologické spekulace k pragmatickému řízení rizik:
- Uchovatel hodnoty a digitální zlato: Instituce přistupují k bitcoinu jako k dospívajícímu uchovateli hodnoty s asymetrickým růstovým potenciálem.
- Zajištění proti znehodnocení měn (Fiat Debasement Trade): V prostředí trvale vysokých státních dluhů a fiskální neodpovědnosti se bitcoin stává přirozeným partnerem fyzického zlata. Pro řadu správců majetku se tyto dvě třídy aktiv stávají zaměnitelnými výrazy jedné a téže investiční teze. “Pokud množství peněz v oběhu stoupá, budou aktiva s omezenou nabídkou stoupat na ceně.”
- Páka na dlouhodobý růst: Některé univerzitní nadační fondy navíc vnímají bitcoin jako sázku na to, že se z trhu o velikosti jednotek trilionů dolarů stane v horizontu 5 až 15 let globální monetární aktivum o objemu 20 trilionů USD.
Průměrná alokace institucí do kryptoměn se pohybuje v rozmezí 1 % až 2 % celkového majetku (s výjimkami dosahujícími až 13 %). Jde o přesně kalibrovanou pozici: dostatečně velkou na to, aby v případě naplnění růstového scénáře výrazně posunula celkovou výkonnost portfolia, ale zároveň dostatečně malou na to, aby při černém scénáři neohrozila stabilitu fondu.
Trpělivost s Ethereem a Solanou vyprchává
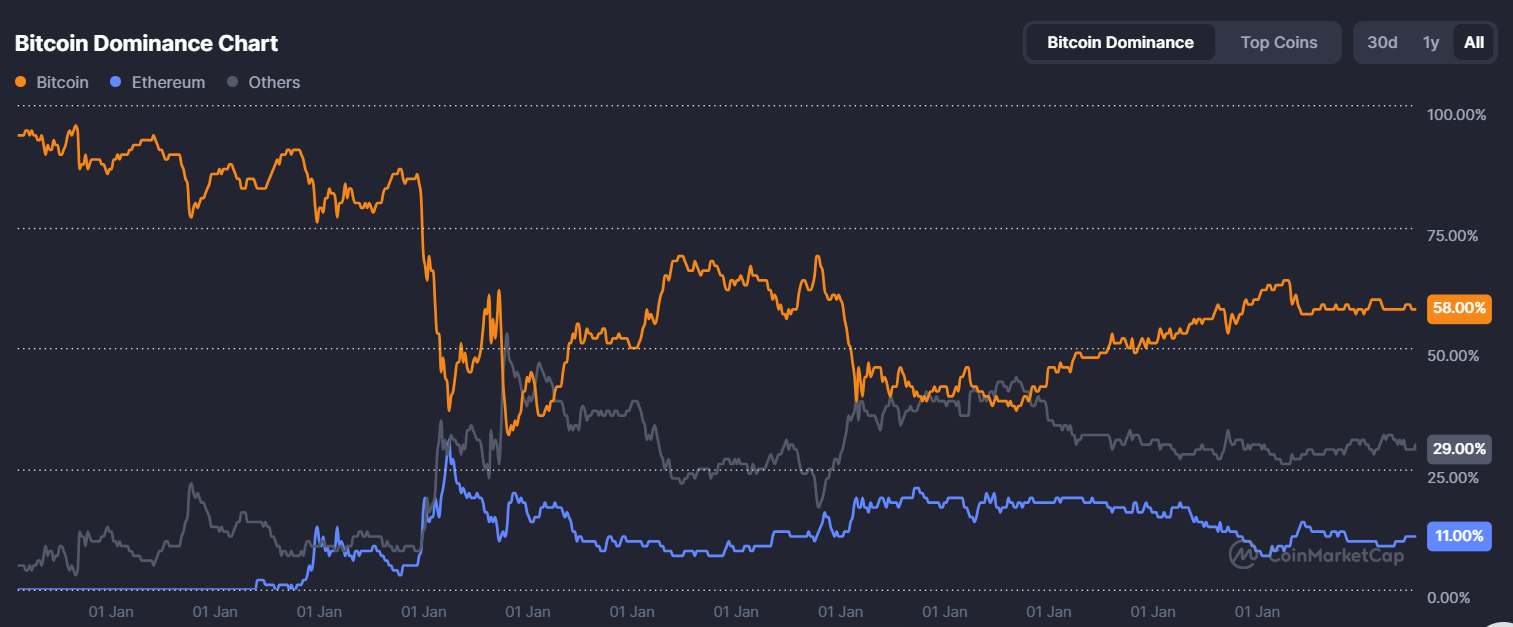
Zatímco nad bitcoinem panuje absolutní shoda, u dvojky a trojky trhu, etherea a Solany, je příběh diametrálně odlišný. Pro institucionální správce nejde o uchovatele hodnoty ani o měnové konkurenty Bitcoinu. Vnímají je výhradně jako investiční sázky na růstové technologie v rané fázi.
A to s sebou nese extrémně přísné podmínky držení:
- Absence jasného mechanismu tvorby hodnoty (Value Accrual): Řada velkých alokátorů otevřeně přiznává, že ethereum i přes vysoké využití v DeFi nezařadila do portfolia jednoduše proto, že nedokáže modelovat, jak se reálné používání aplikací propisuje do ceny samotného tokenu ETH.
- Kratší investiční horizont a časové zámky: Na rozdíl od bitcoinu, který instituce drží s vidinou dekád, u etherea a Solany mají portfolio manažeři stanoveny explicitní Stop Loss příkazy a definované prodejní hladiny.
- Absolutní priorita využití v reálném světě: Pokud se během následujících 2 až 3 let neprokáže, že masivní nárůst objemů obchodování se stablecoiny (kryptoměnami stabilně vázanými na americký dolar), tokenizovanými dluhopisy či na predikčních trzích přímo generuje poplatky samotné síti, instituce jsou připraveny tyto pozice nemilosrdně prodat.
Není bez zajímavosti, že i mezi těmito dvěma vyzyvateli dochází k názorovému rozkolu. Část fondů, která do altcoinů investuje, začíná upřednostňovat architektonickou přímočarost a rychlost Solany, zatímco konzervativnější část sází na historickou dominanci a bezpečnost etherea v segmentu institucionálních decentralizovaných financí (tzv. Defi). Jedná se o protokoly, které jsou autonomně řízené výhradně kódem).
Změna infrastruktury: Nástup spotových ETF
Klíčovým faktorem, který v roce 2026 mění pravidla hry, je masivní přesun institucionálního kapitálu do regulovaných spotových ETF. Důvody jsou čistě pragmatické:
- Dramatické snížení celkových provozních nákladů (All-in Cost)
- Odstranění operační zátěže spojené se správou privátních klíčů
- Účetní a back-office standardizace (krypto vypadá jako akcie)
- Blesková likvidita a možnost plynulého rebalancování portfolia
Pro investiční výbor velikého nadačního fondu je zkrátka nesrovnatelně snazší schválit nákup likvidního burzovně obchodovaného produktu (ETP/ETF) od gigantů typu BlackRock či Fidelity, než řešit komplexní úschovu (custody), auditovat krytí u nebankovních správců a riskovat fatální selhání lidského faktoru či hardwarové infrastruktury.
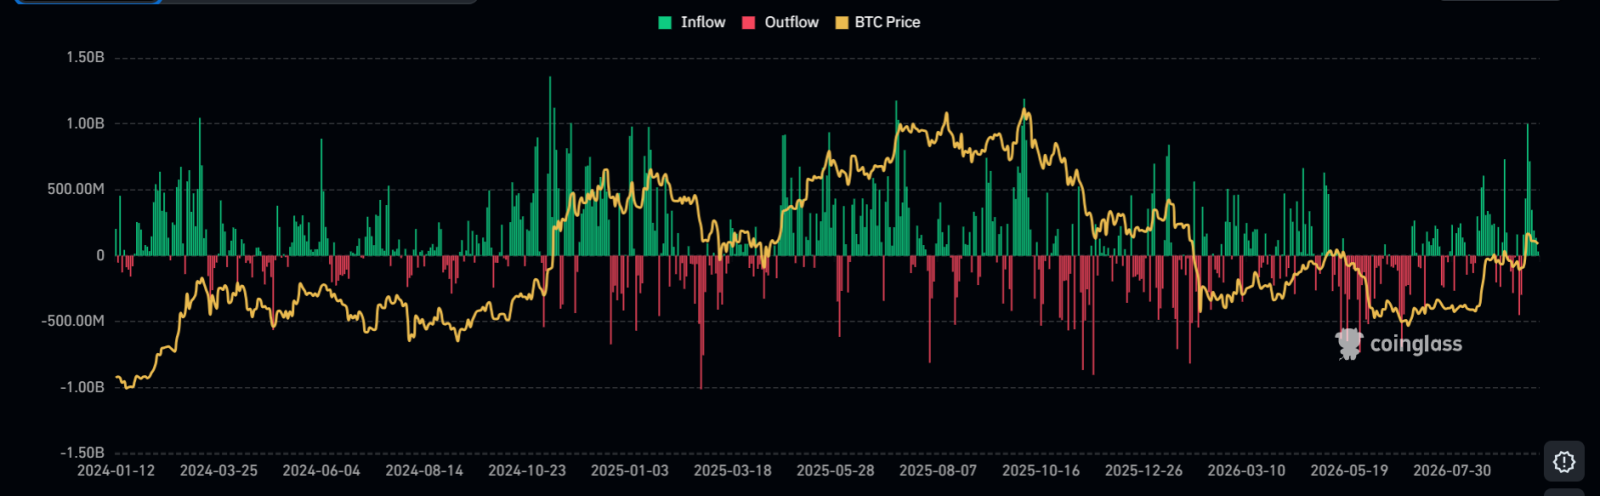
I zde se však objevují zajímavé výjimky. Některé fondy budují vlastní domácí úschovu na svém území kvůli vládním nařízením o přímé kontrole nad podkladovými aktivy. Jiné se naopak vyhýbají ETF produktům z důvodu povinného veřejného vykazování, které by odhalilo jejich pozice konkurentům i médiím.
Profil institucionálních alokátorů: Kdo vede a kdo vyčkává?
Přístup k řízení kryptoaktiv se dramaticky liší podle toho, vůči komu daná instituce nese odpovědnost.
| Typ instituce | Podíl | Cíl | Složitost schvalování investice | Vhodné instrumenty |
|---|---|---|---|---|
| Investiční fondy velkých univerzit a nadací | 0,5–2,0 % (až 10 %) | Růst kapitálu, lepší výkonnost vůči konkurenčním univerzitám | Nižší, rozhoduje ředitel investičního úseku s malým týmem | Venture fondy, spotová ETF, hedge fondy |
| Family offices (menší fondy zaměřené na správu majetku jedné nebo více rodin) | 3,0–13,0 % | Ochrana majetku před inflací nebo vysoký výnos pro zakladatele | Nízká, rozhoduje jediný majitel/ředitel | Přímý nákup, spotová ETF, indexy |
| Suverénní státní fondy | 1,0–1,5 % | Národní strategie, lákání zahraničních investic | Vysoká, přísná kontrola centrální bankou, politický tlak | Spotová ETF, přímé držení, venture |
| Veřejné penzijní fondy | 1,5–4,5 % | Generační diverzifikace, inovativní alokace (AI/Tech) | Vyšší, reputační riziko, tlak médií a politiků | Privátní VC fondy, neveřejné struktury |
Nejmarkantnější rozdíl je vidět při srovnání family offices se státními a penzijními fondy. Zatímco rodinná kancelář odpovědná jedinému zakladateli dokáže schválit alokaci během 24 hodin, penzijní fond podléhá přísnému dohledu správních rad, odborů a tisku.
Pro portfolio manažery penzijních fondů často nepředstavuje největší hrozbu finanční ztráta, ale kariérní riziko. Jak trefně poznamenal jeden ze zástupců veřejného penzijního fondu: „Lidé ve vedení by byli podstatně šťastnější, kdybychom doručovali podprůměrné výnosy, ale nepsalo se o nás v novinách.“ Z toho důvodu penzijní fondy raději volí tichý vstup přes neviditelné venture capital struktury než přes veřejně reportovaná ETF.
Co rozhodne o další vlně adopce?
Pokud se podíváme na horizont následujících 3 až 5 let, dospějeme k závěru, že institucionální adopce nebude postupovat lineárně, ale skokově. O jejím zrychlení či zpomalení rozhodnou čtyři klíčové katalyzátory:
- Efekt sněhové koule (Peer Adoption Flywheel): V institucionálním světě funguje silná psychologie stáda. Jakmile krypto alokaci veřejně přizná kritická masa uznávaných univerzit či fondů, kariérní riziko se obrací. Rizikem už najednou není „nakoupil jsem krypto a kleslo to“, ale „všichni ostatní to drží a mně to chybí v portfoliu“.
- Konec regulatorního šera: Jasněji nastavená pravidla ze strany amerických i evropských orgánů odbourávají zbývající zábrany pro opatrné právní výbory.
- Riziko systémového kolapsu (Blow-up Risk): Případný technický výpadek majoritní sítě nebo krach klíčového regulovaného hráče by dokázal vrátit proces dohadování o roky zpět a obnovil by tvrdý reputační filtr.
- Schopnost etherea doručit reálná data: Pokud aplikace na Ethereu či Solaně nedokážou přetavit svou vysokou uživatelskou aktivitu do reálných příjmů pro držitele tokenů, institucionální svět nad nimi vynese nekompromisní ortel a smrští svá portfolia výhradně na monolitický bitcoin.
Závěrečný verdikt: Otázka „zda“ byla nahrazena otázkou „jak“
Studie Bitwise vysílá tuzemským i globálním investorům zcela jednoznačný signál. Éra akademických debat o tom, zda má krypto vůbec nějakou vnitřní hodnotu a zda patří do řádného portfolia v institucionálním světě skončila. Velcí hráči tuto fázi uzavřeli a dnes řeší výhradně parametry provedení: Kolik alokovat? Přes jaké nástroje? A s jakým systémem řízení rizik?
Pro českého kvalifikovaného i drobnějšího investora z toho plyne několik racionálních lekcí:
- Inspirujte se u profesionálů v řízení rizik: Pokud vstupujete do kryptoměn, vnímejte bitcoin jako pevný základ a vše ostatní jako vysoce rizikové, časově ohraničené sázky na technologický vývoj.
- Ignorujte cenový šum: Pokud se vaše investiční teze nezměnila, prodej v krátkodobé ztrátě bývá krokem, který institucionální alokátoři nedělají.
- Zjednodušte si život infrastrukturou: Pokud nechcete řešit vlastní technickou správu klíčů a rizika spojená s úschovou, regulovaná ETP a ETF od velikých hráčů, jako je například Fidelity Physical Bitcoin ETP fond, vám dávají komfortní auditované řešení.
Globální kapitál do světa digitálních aktiv vstupuje potichu, systematicky a s dlouhodobým horizontem. Můžeme s tímto trendem nesouhlasit, můžeme proti němu protestovat, ale to je asi tak všechno, co s tím lze dělat. V horizontu nadcházejících pěti let bude držení kryptoměn v institucionálním portfoliu stejně samozřejmé, jako je dnes držení akcií technologických gigantů.
FOND SHOP newsletter
Souhrn toho nejdůležitějšího ze světa investování, finančních trhů, investičních instrumentů a sofistikovaného finančního plánování.
Přihlaste se k odběru newsletteru a mějte přehled o čem píše FOND SHOP.